Des fonds de capital-investissement ont racheté votre rente, votre régime de retraite et le bilan de votre assurance-vie. Apollo a transféré les capitaux aux Bermudes.
Traduction de Eat The Pension, par Nick Nemeth, Architecte, sur TSCS Substack, le 23 mai 2026. – 41 à 52 minutes
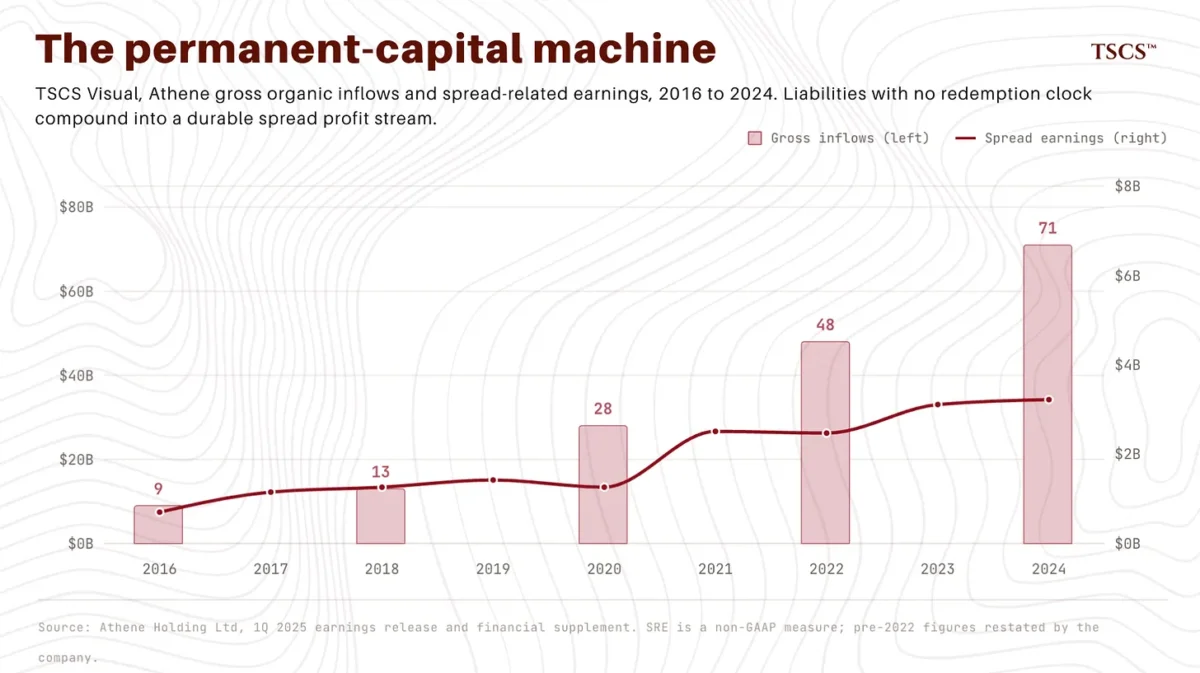
Il existe une expression que le secteur du conseil utilise lorsqu’il explique aux sociétés de capital-investissement pourquoi elles devraient acquérir des assureurs vie. Cette expression est « capital permanent ».
Réfléchissez bien à cette expression. Elle résume toute la situation.
Lorsqu’un fonds de capital-investissement amasse des capitaux, cet argent est soumis à un délai. Dix ans, peut-être douze, puis le fonds doit rembourser le capital à ses investisseurs. Ce délai constitue une contrainte. Il impose une discipline, et la discipline a un coût en termes de rendement.
Les passifs d’assurance-vie ne sont soumis à aucun délai. Lorsqu’une enseignante à la retraite de 62 ans souscrit une rente fixe, cet argent figure au bilan pour le reste de sa vie, et souvent plus longtemps encore. Il ne peut être réclamé à la discrétion d’un investisseur. Il ne peut être racheté à cause d’un mauvais trimestre. McKinsey, dans le rapport qui a déclenché une vague de mille acquisitions, l’a qualifié de « forme séduisante de capital permanent ».
Remarquez ce qu’il ne dit pas. Il ne dit pas « sécuritaire de façon permanente ». Il ne dit pas « appartenant de façon permanente à l’assuré ». Il parle de capital permanent, et le capital dont il est question est celui de l’enseignante. Son argent, lui, est permanent. La sécurité qu’on lui a vendue ne l’est pas.
Cet article traite de l’écart entre ces deux réalités. Il s’appuie sur la lettre ouverte que Nick Nemeth a publiée à l’intention du président Johnson en mars, laquelle a traduit le dossier réglementaire de 9 612 pages d’un seul assureur en un seul chiffre que la plupart des gens n’avaient jamais vu.
Nous allons nous concentrer sur un aspect plus précis et, selon nous, plus alarmant. Pas besoin d’un document divulgué ni d’une source d’enquête pour percevoir cette structure. Les entreprises l’ont elles-mêmes consignée par écrit, dans des documents que n’importe quel membre du public peut consulter, et nous allons vous la relire dans leurs propres mots.
Nous citons des noms. Athene. Apollo. Blackstone. Nous utilisons des documents primaires, des données du terminal Bloomberg et un cas concret en cours, le prêt à terme de CDK Global, qui se situe à la croisée de l’histoire de l’assurance et de celle du crédit privé.
Si vous ne devez retenir qu’une seule chose de cet article, retenez ceci : le secteur le plus conservateur de la finance américaine a été discrètement transformé en quelque chose qui n’a rien de conservateur; cette transformation est documentée dans des documents publics, et ceux qui en subiront les conséquences sont précisément ceux à qui l’on avait assuré qu’ils avaient acheté de la sécurité.
Lisons ces documents.
1. Ce qui était autrefois ennuyeux
Pendant la majeure partie du siècle dernier, l’assurance-vie était le secteur le plus ennuyeux de la finance, et le produit lui-même était tout aussi ennuyeux.
Le modèle était simple. Vous percevez des primes auprès d’un vaste groupe de personnes. Les actuaires, à l’aide de tables de mortalité affinées au fil des décennies, vous indiquent avec une précision sans faille combien vous devrez verser et à quel moment. Vous investissez les primes dans des obligations à long terme de qualité supérieure, dont vous alignez les échéances sur vos obligations financières prévues. L’écart entre le rendement des obligations et ce que vous devez aux titulaires de police constitue votre profit. Ce n’est pas un écart important. Il n’a jamais été censé l’être.
Ce conservatisme n’était ni un hasard ni un manque d’imagination. C’était justement le but recherché. Un assureur-vie vend une promesse qui viendra à échéance dans trente ou quarante ans. La valeur totale de cette promesse réside dans la crédibilité de l’institution qui la fait. Ce bilan « ennuyeux » constituait l’actif.
Ce secteur existe toujours. Les assureurs mutuels, détenus par leurs assurés plutôt que par des actionnaires, fonctionnent encore largement selon l’ancien modèle. New York Life, Northwestern Mutual, MassMutual. Pas de cours boursier à gérer, pas de conférence téléphonique sur les résultats trimestriels, pas d’investisseur activiste. Ce sont les Packers de Green Bay de la finance américaine, et ils conservent, de loin, les bilans les plus prudents du pays.
Vers 2009, un autre type d’actionnaire a découvert le bilan de l’assurance-vie. Il avait une autre idée en tête.
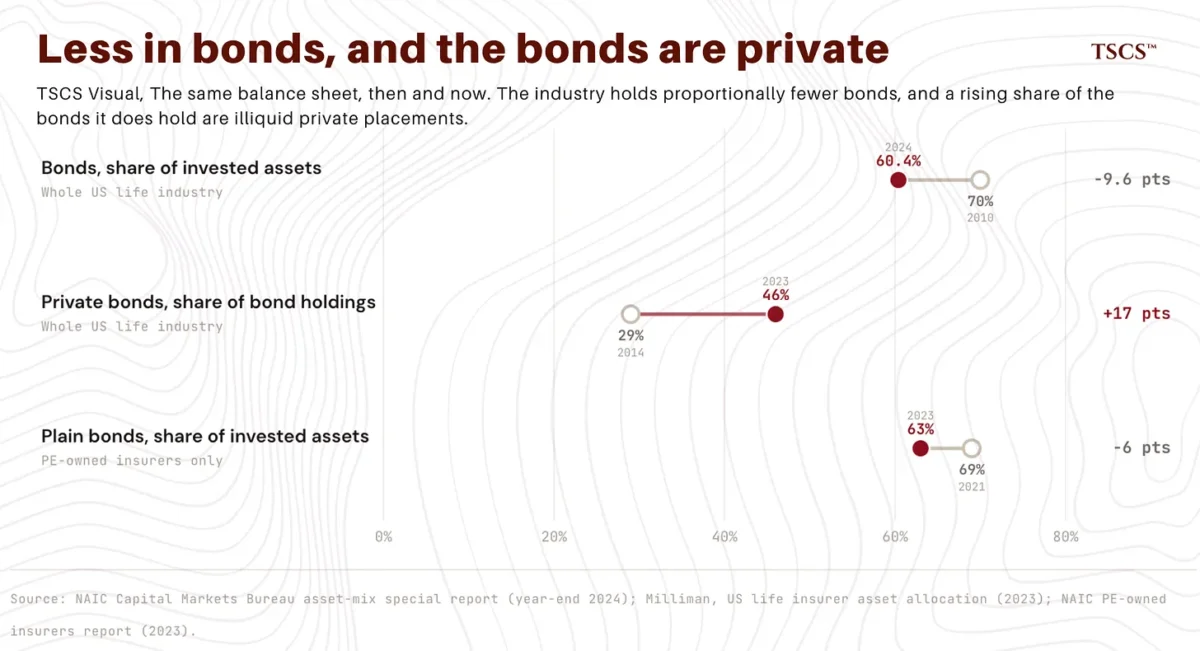
L’idée était la suivante. Le portefeuille obligataire prudent détenu par un assureur traditionnel semble peu performant. Il génère un rendement modeste et sûr. Mais que se passerait-il si l’on remplaçait ce portefeuille prudent par des actifs à rendement plus élevé? Le crédit privé. Les obligations adossées à des prêts. Produits structurés. Financement adossé à des actifs. Le passif reste le même, le coût de financement reste le même, mais l’actif rapporte désormais plusieurs centaines de points de base de plus. Cet écart supplémentaire, multiplié par un bilan de centaines de milliards de dollars, constitue un flux de profits énorme et durable.
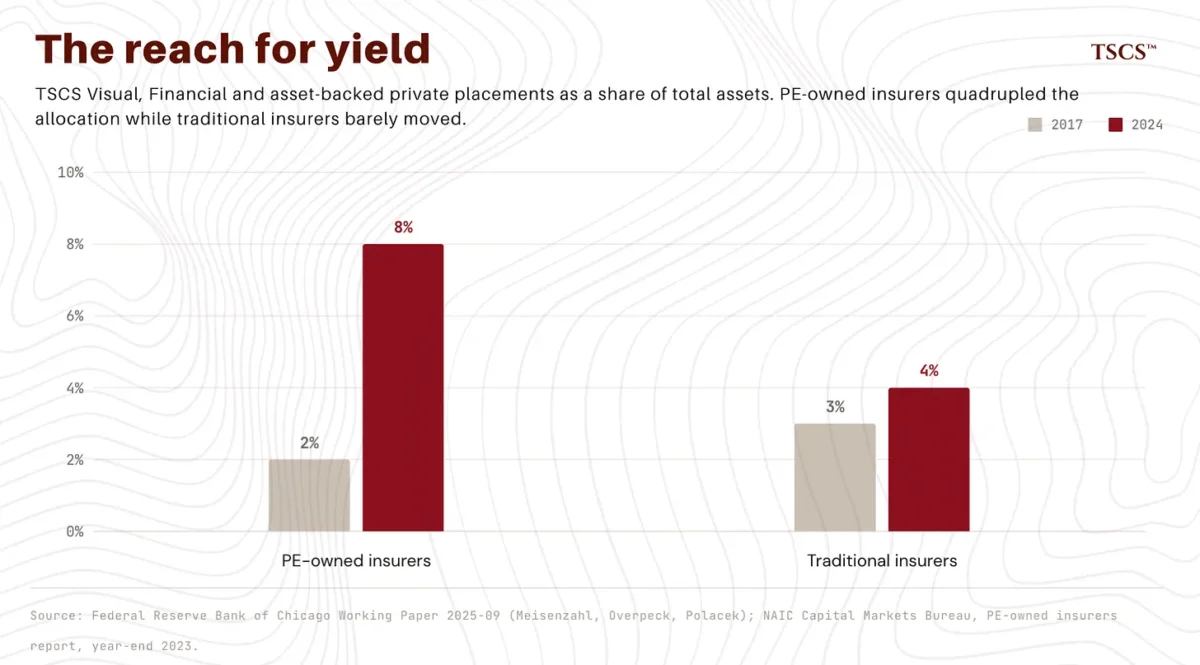
Et les actifs par lesquels on remplace les obligations peuvent être des actifs que sa propre entreprise crée et gère, ce qui signifie qu’on perçoit un deuxième flux de revenus : les frais de gestion.
Voilà en quoi consiste l’opération. Achetez l’assureur, conservez le capital permanent, remplacez les actifs peu rentables par des actifs que vous créez vous-même, et percevez l’écart de rendement ainsi que les frais de gestion. Athene, le véhicule qui a mis en œuvre cette stratégie de la manière la plus complète, n’existait pas sous sa forme actuelle il y a quinze ans. Elle gère aujourd’hui un compte général plus important que celui de Prudential.
L’objection habituelle à ce stade est qu’il n’y a rien de mal à ce qu’un assureur réalise un rendement plus élevé, et cette objection est valable en soi. Les actifs à rendement plus élevé ne constituent pas, en soi, un scandale. La question ne porte jamais sur le rendement. La question est toujours de savoir ce à quoi on a renoncé pour l’obtenir, si les personnes qui comptent sur l’institution comprennent cette stratégie, et ce qu’il advient de la structure en cas de crise.
Athene s’est montrée la plus disposée à dévoiler ses méthodes. Ce qu’elle a révélé constitue, à notre avis, l’une des divulgations les plus importantes du secteur, et cela n’a pas reçu l’attention qu’elle méritait.
2. Ce qu’Athene a déclaré à la SEC
Athene Annuity and Life Company est l’assureur opérant aux États-Unis au sein d’Athene, qui est elle-même détenue par Apollo Global Management. C’est l’entité qui émet les rentes. C’est l’entité qui détient les engagements.
Nichée dans le formulaire 10-K d’Athene, dans la section consacrée à la réassurance, se trouve la phrase suivante. La formulation exacte est importante.
« Sous réserve de quotes-parts variant généralement entre 80 % et 100 %, la quasi-totalité des dépôts existants détenus et des nouveaux dépôts générés par les filiales d’assurance américaines d’Athene sont réassurés auprès de ses filiales de réassurance des Bermudes. »
Lisez-la lentement. « La quasi-totalité » des dépôts. Les dépôts existants et les nouveaux. Réassurés, c’est-à-dire transférés, vers les propres filiales de la société aux Bermudes. À une quote-part pouvant atteindre 100 %.
En langage clair : lorsqu’un Américain achète une rente auprès de l’assureur américain d’Athene, l’argent ne reste pas, au sens propre du terme, chez cet assureur américain. Il est transféré, presque dans sa totalité, à une société de réassurance des Bermudes détenue par la même société mère. L’entité américaine devient alors une sorte de simple intermédiaire. Elle perçoit la prime, comptabilise le passif et réassure les risques à l’étranger.
La phrase suivante du document explique pourquoi.
« En raison de sa structure de réassurance interne et de ses activités de réassurance directe avec des tiers aux Bermudes, une grande majorité du capital total d’Athene est détenue par ses filiales de réassurance aux Bermudes. »
Le capital se trouve aux Bermudes. Athene vous le dit clairement. Pas la plupart des actifs. Le capital, c’est-à-dire la réserve, l’excédent, ce qui fait la différence entre une promesse tenue et une promesse non tenue.
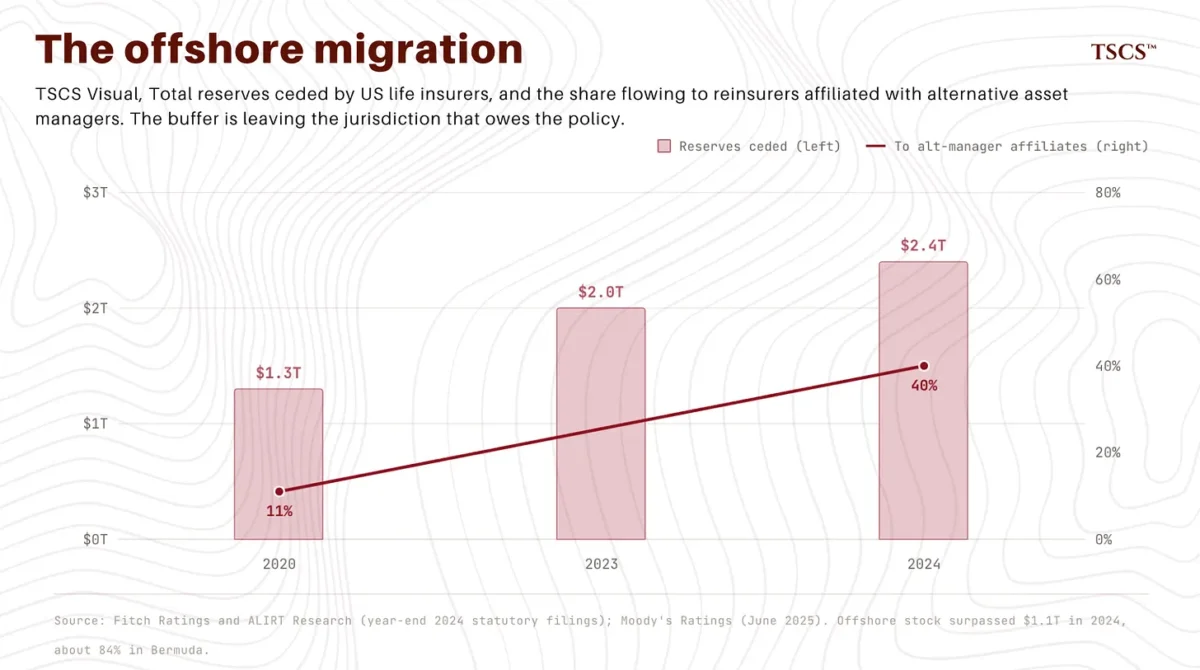
Cette distinction, qui peut sembler technique, est en réalité le cœur du problème : la réglementation en matière d’assurance est locale. Lorsqu’un assureur fait faillite, ce n’est pas en tant qu’entreprise mondiale consolidée. Il est saisi et mis en liquidation par l’organisme de réglementation de la juridiction dans laquelle l’entité en faillite est domiciliée, sur les actifs légalement disponibles de cette entité. Les contrats de rente d’Athene, selon les propres informations fournies par Athene, relèvent de la responsabilité de l’assureur américain émetteur. Le capital, selon ces mêmes informations, se trouve en grande partie aux Bermudes.
Les Bermudes ne sont pas un secret et ce n’est pas, en soi, un crime. Il s’agit d’une juridiction sophistiquée et bien réglementée, dotée d’une autorité monétaire compétente. Mais le régime de solvabilité des Bermudes n’est pas celui des États-Unis. Le rapport d’Athene indique qu’elle applique aux Bermudes les mêmes principes de constitution de réserves qu’aux États-Unis, et nous prenons cela au pied de la lettre : la préoccupation ici n’a jamais porté sur la constitution de réserves. C’est au niveau du traitement du capital, et surtout de la divulgation publique, que l’écart est spectaculaire. La lettre de Nemeth a concrétisé cet écart de divulgation : l’entité américaine d’Athene dépose une déclaration réglementaire de plus de neuf mille pages. Son entité des Bermudes n’en dépose que huit. Le rapport de divulgation entre l’entité qui vous doit de l’argent et celle qui détient le capital est d’environ 1 200 pour 1.
Un troisième acteur est mentionné dans le même passage du formulaire 10-K : ACRA, la filiale de réassurance en co-investissement d’Athene. Retenez bien cela. ACRA est une entité « sidecar ». Elle permet à des investisseurs tiers d’apporter des capitaux aux côtés d’Athene au sein de la structure de réassurance. Ces investisseurs tiers ont leurs propres intérêts financiers et leurs propres droits de sortie, et ils n’ont aucune obligation légale envers les assurés américains. Nous reviendrons sur ce que cela signifie.
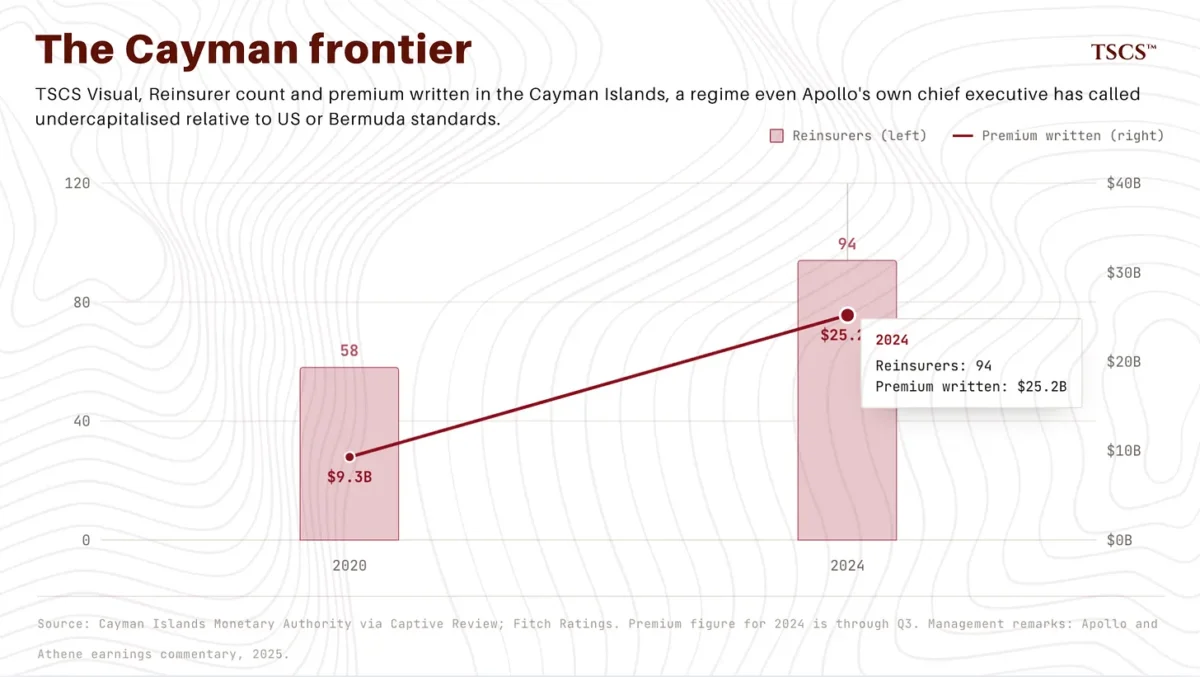
Puisque nous en sommes au formulaire 10-K, une autre phrase, tirée de la section sur les cotes de solvabilité. Athene note, de manière révélatrice, que les cotes de solidité financière « reposent sur des facteurs qui préoccupent les assurés, les agents, les intermédiaires et les sociétés cédantes, et ne visent pas à protéger les investisseurs ».
Nous irions même plus loin. La cote « A+ » affichée est un signal conçu pour rassurer les personnes qui achètent le produit. Elle n’est pas, et n’a jamais été conçue pour être, une mesure de l’écart entre ce bilan et un résultat défavorable.
La lettre de Nemeth visait à établir cette mesure, et les documents déposés par Athene elle-même facilitent la tâche. À la fin de l’exercice 2025, les compagnies d’assurance américaines d’Athene — les entités qui émettent les rentes et qui sont légalement redevables des sommes — détenaient un capital ajusté total de 9,5 milliards de dollars et affichaient un ratio de capital fondé sur le risque de 436 %. Ce ratio donne l’impression d’une forteresse. Il n’est aussi élevé que parce que l’exigence à laquelle il est comparé est minuscule : les charges de risque que la formule applique à un portefeuille composé à 97 % d’obligations de qualité supérieure ne représentent qu’une fraction de pour cent de l’actif; ainsi, 436 % correspond à plus de quatre fois un très petit chiffre.
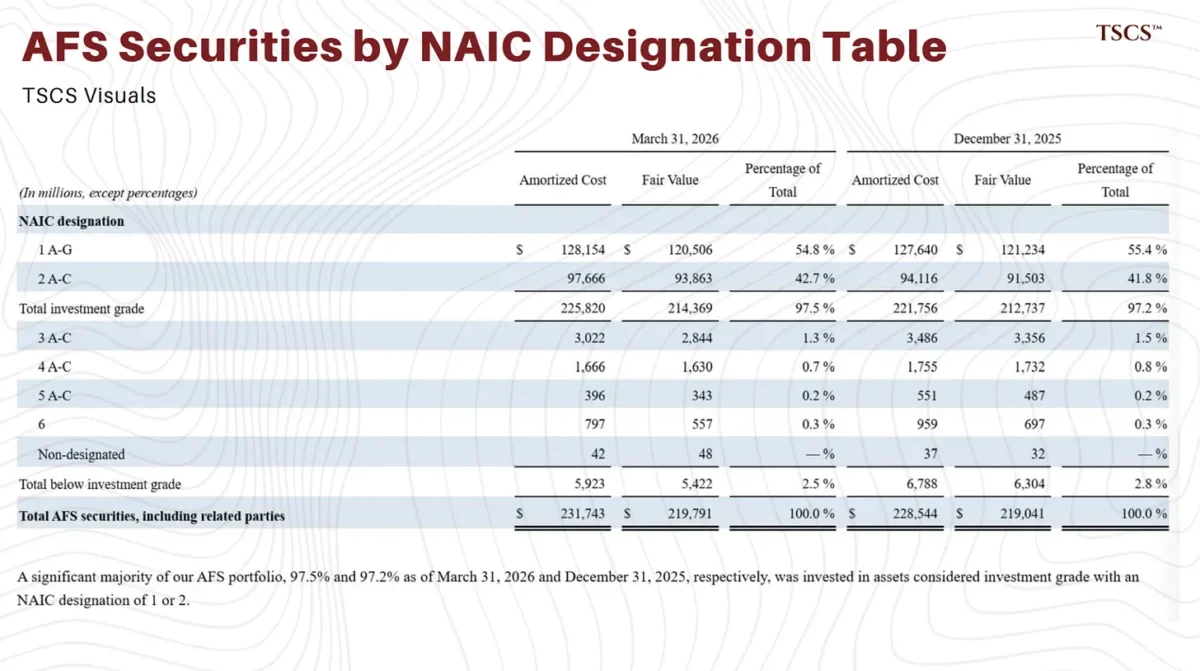
Et ces 9,5 milliards de dollars se trouvent du mauvais côté de la structure. Comme Athene l’a elle-même révélé plus haut, une grande majorité du capital du groupe se trouve aux Bermudes : les documents déposés indiquent 18,6 milliards de dollars de capital statutaire chez les réassureurs des Bermudes, contre 9,5 milliards de dollars dans les sociétés américaines qui sont effectivement redevables envers les bénéficiaires de rentes américains.
Rien de tout cela n’est une allégation. Rien de tout cela n’est une fuite. Il s’agit de la description que fait la société elle-même de sa propre structure, déposée auprès de la Commission des valeurs mobilières (SEC) et accessible gratuitement à quiconque souhaite la consulter. Le scandale, s’il y en a un, n’est pas que la structure soit cachée. C’est qu’elle est divulguée au grand jour, et que presque personne en dehors des organismes de réglementation et d’une poignée de spécialistes ne lit ces informations.
3. Apollo n’est pas une société de capital-investissement
Apollo Global Management est décrite, tant par la presse financière que par elle-même, comme l’une des trois ou quatre plus grandes sociétés de capital-investissement au monde. Un tableau suffit à remettre en question cette description.
Il s’agit de la répartition par secteur des revenus d’Apollo, tirée directement du terminal.
Voici les chiffres. En 2025, la dernière année complète d’Apollo, le secteur des services de retraite, c’est-à-dire Athene, l’activité d’assurance, représentait 84 % du chiffre d’affaires total d’Apollo, soit 27,0 milliards de dollars sur un total de 32,0 milliards. Ce chiffre est tiré directement du formulaire 10-K d’Apollo lui-même, et il ne s’agit pas d’un phénomène ponctuel : en 2023, il s’élevait à 89 %.
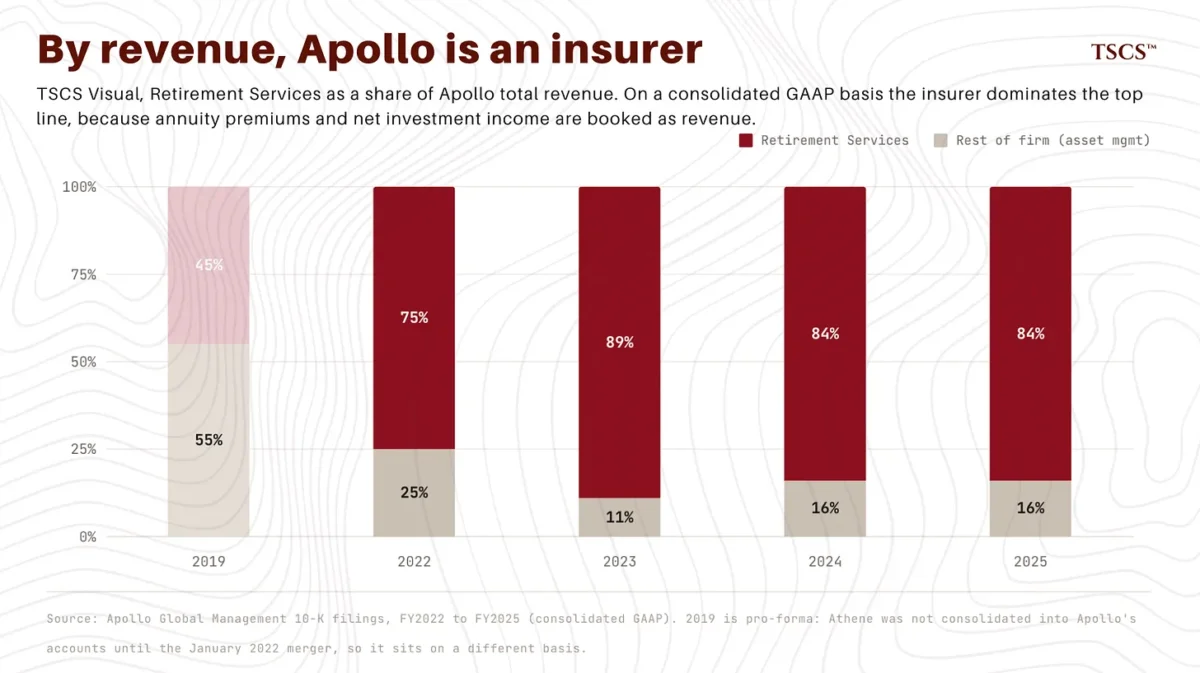
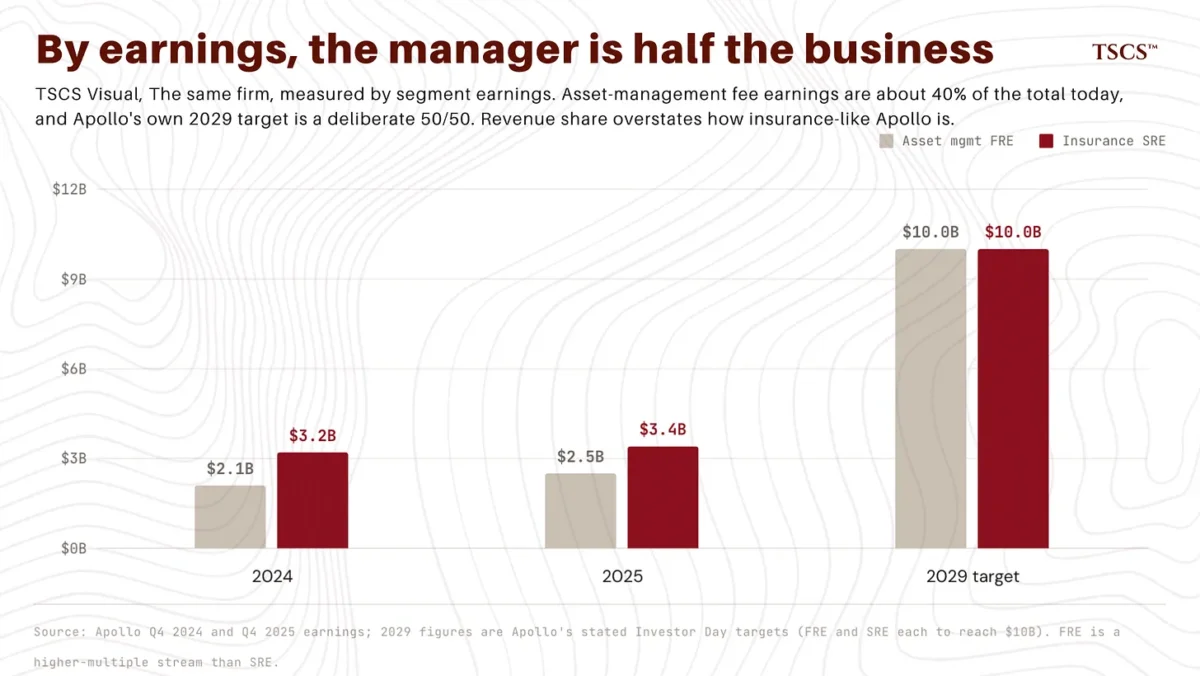
Deux précisions s’imposent. Premièrement, il s’agit ici de revenus, et les revenus flatte un assureur : la comptabilité consolidée inscrit les primes brutes et les revenus de placement bruts en haut du compte de résultats, face aux importantes charges liées aux prestations d’assurance enregistrées plus bas. Selon les indicateurs sectoriels non conformes aux PCGR privilégiés par Apollo, qui pondèrent différemment les revenus provenant des frais récurrents, l’activité de gestion d’actifs semble plus importante et la répartition est moins déséquilibrée, bien que l’assurance représente toujours la plus grande part. Deuxièmement, si l’on examine la situation sous un autre angle : selon le bénéfice avant impôts conforme aux PCGR, le déséquilibre est plus marqué, et non moins marqué, les services de retraite représentant la grande majorité des bénéfices avant impôts d’Apollo en 2025.
Choisissez la perspective qui vous semble la plus juste. Selon aucune d’entre elles, Apollo n’est aujourd’hui principalement une société de capital-investissement. C’est d’abord une société d’assurance-vie et de rentes, et l’activité de gestion d’actifs que le monde continue d’appeler « Apollo » en constitue la partie la moins importante.
Ce n’est pas une critique. C’est la correction d’une erreur de catégorie, et cette erreur modifie la question que vous devriez vous poser. Personne ne s’alarme particulièrement lorsqu’une société de capital de risque prend des risques. Le risque fait partie du métier. Les commanditaires d’un fonds de rachat sont des investisseurs avertis; ils sont rémunérés pour le risque qu’ils prennent, et ils peuvent perdre la totalité de leur investissement sans que quiconque ne parle de crise. C’est ainsi que cela fonctionne.
Un rentier n’a pas adhéré à ce contrat. L’enseignante à la retraite qui détient une rente fixe n’est pas une commanditaire. On ne lui a pas vendu une exposition aux écarts de crédit du secteur privé. On lui a vendu un flux de paiements garanti par contrat par une institution notée A+. Le marketing mettait l’accent sur la sécurité. La structure, comme nous venons de le lire dans les documents déposés, révèle tout autre chose.
La même configuration, avec des échéances différentes, se retrouve chez les nouveaux propriétaires du secteur. KKR, par l’intermédiaire de Global Atlantic. Carlyle, par l’intermédiaire de Fortitude Re. Brookfield, par l’intermédiaire de Brookfield Reinsurance et d’American National. Blackstone, par l’intermédiaire de sa participation dans Corebridge et de la gestion d’importants mandats d’assurance. Les gestionnaires d’actifs ne se sont pas tous lancés dans l’assurance au même moment, mais ils l’ont tous fait, et tous pour la même raison : le capital permanent. Le rapport McKinsey a rempli son rôle.
4. Le Mur
Il existe deux façons pour que l’argent arrive au bilan d’un assureur vie.
La première est évidente : les titulaires de police versent des primes. Des dépôts de rentes. Cet argent est véritablement à long terme et véritablement stable, et c’est bien de cet argent dont traite réellement la thèse du « capital permanent ».
La seconde est moins visible et, pour notre propos, bien plus intéressante. Les assureurs modernes, y compris les assureurs traditionnels, mobilisent également des fonds sur les marchés de la dette de gros par le biais d’instruments appelés « billets adossés à des ententes de financement ». Une entente de financement est, en effet, un dépôt institutionnel auprès de l’assureur. L’assureur regroupe ces ententes de financement en billets qu’il vend ensuite à des investisseurs obligataires partout dans le monde. Le produit de ces ventes est investi aux côtés des autres actifs, générant ainsi un écart de rendement.
Les titres adossés à des ententes de financement ne sont pas exotiques et ne sont pas, pris isolément, inquiétants. MetLife les utilise depuis des décennies. Mais ils possèdent une caractéristique que les dépôts de rentes n’ont pas, et cette caractéristique est au cœur de la présente section : ils ont une date d’échéance. Ce sont des titres de créance. Ils arrivent à échéance. Et lorsqu’ils arrivent à échéance, l’assureur doit soit les rembourser, soit, ce qui est beaucoup plus courant, les refinancer en émettant de nouveaux titres.
Nous avons extrait le programme d’ententes de financement d’Athene du terminal et avons présenté son calendrier d’échéances.
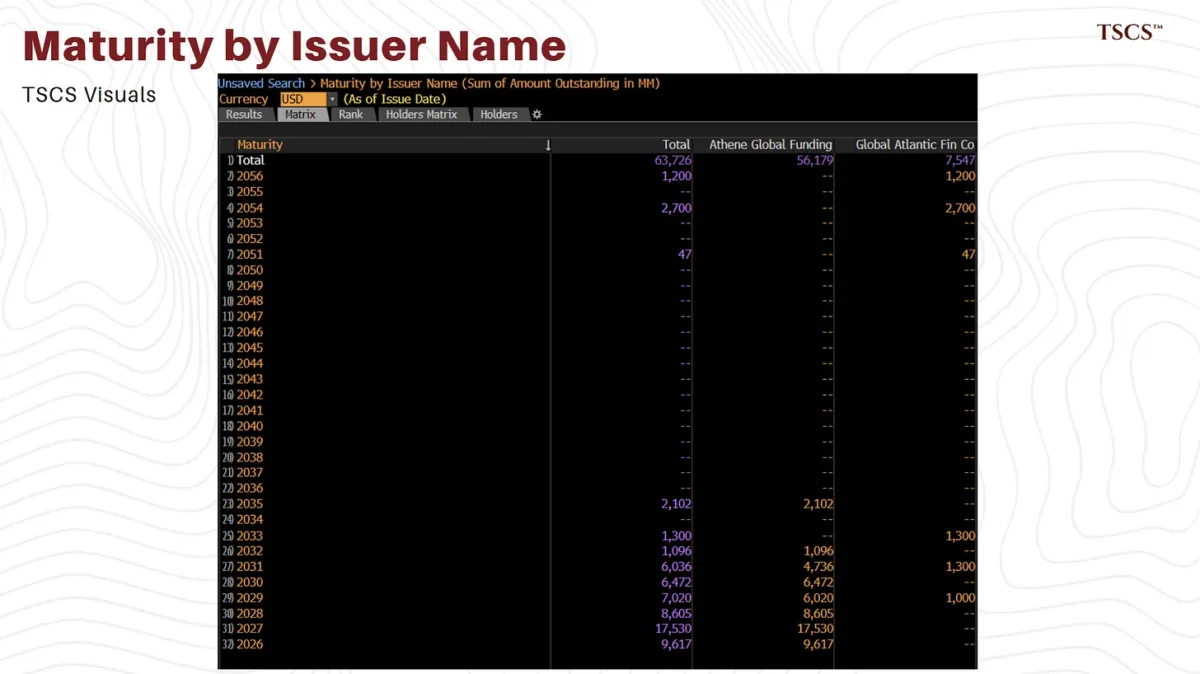
Entre son financement de gros à échéance fixe, les avances de la Federal Home Loan Bank, le programme de billets à moyen terme FABN émis par l’intermédiaire d’Athene Global Funding, le programme de rachat FABR et les ententes de financement directes, Athene avait un encours d’environ 90 milliards de dollars au 26 mars. Les billets FABN mentionnés au début de cette section représentent 34,5 milliards de dollars de ce montant. Le programme FABR, un financement par mise en pension levé par l’intermédiaire d’entités à vocation spécifique, représente 21,5 milliards de dollars supplémentaires; ensemble, ces deux programmes totalisent environ 56 milliards de dollars. Examinons maintenant leurs échéances. Il ne s’agit pas d’une échelle de maturités régulière répartie uniformément sur plusieurs décennies. C’est un mur. L’année d’échéance la plus importante est 2027, et pour cette seule année, environ 17,5 milliards de dollars viendront à échéance. Cela représente près d’un tiers de l’ensemble du programme concentré sur une seule année civile. La majeure partie du reste est concentrée dans les quelques années qui précèdent et suivent cette date.
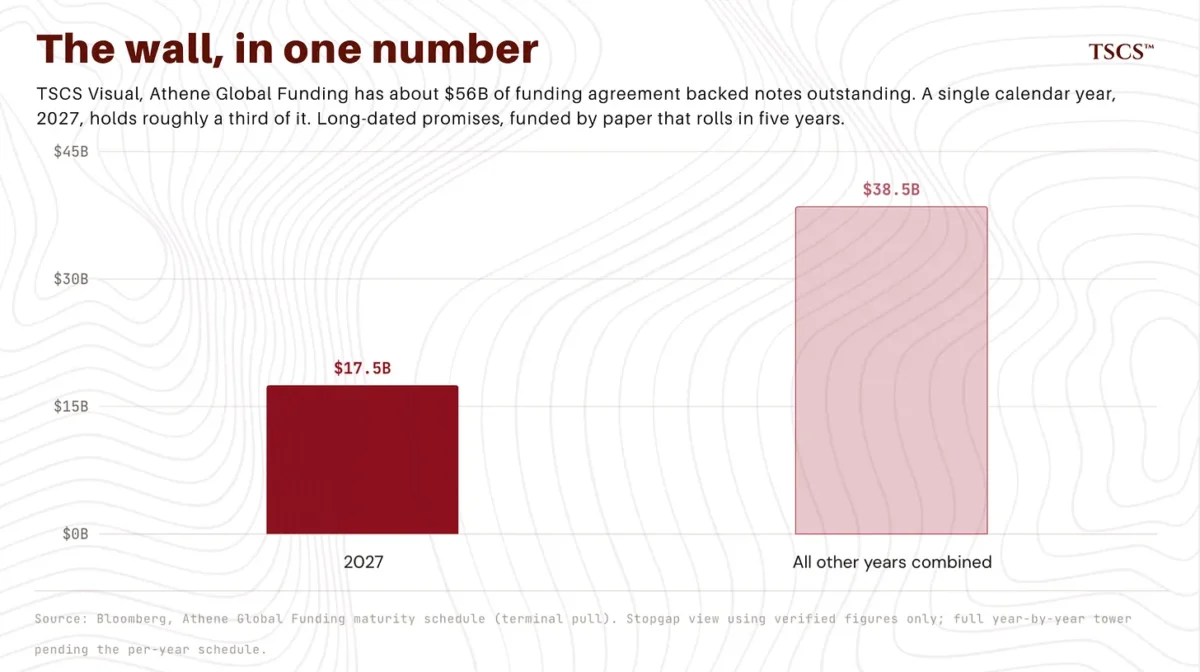
Comparons cela à un fait mentionné à la section 1. Les passifs que ce bilan est censé soutenir, soit les rentes et les obligations en matière de retraite, s’étendent sur dix, vingt, trente ans, voire plus. Une part importante du financement qui sous-tend ces engagements s’étalant sur plusieurs décennies doit être renouvelée au cours des cinq prochaines années, et un tiers de celle-ci en l’espace d’une seule année.
Il s’agit là de la configuration la plus ancienne et la plus dangereuse en finance : emprunter à court terme, prêter à long terme. Financer des actifs à long terme et illiquides avec des fonds à court terme qui doivent être refinancés. Cela fonctionne à merveille, tant que le marché du refinancement reste ouvert. C’est précisément, d’un point de vue mécanique, ce qui a échoué à la Silicon Valley Bank : des actifs à long terme, financés par des passifs qui se sont avérés bien moins stables que ne le supposait le modèle, et une vente forcée sur un marché en baisse dès que le financement s’est épuisé.
Trois mises en garde honnêtes.
Premièrement, les titres adossés à des ententes de financement ne sont pas des dépôts de particuliers. Ils sont détenus par des investisseurs institutionnels, et ces derniers ne se précipitent pas littéralement dans la panique comme l’ont fait les déposants particuliers à la SVB. Le processus de défaillance est plus lent et plus discret. C’est le refinancement qui devient plus difficile, puis plus coûteux, puis, dans un environnement de crédit véritablement défavorable, indisponible à des conditions acceptables.
Deuxièmement, Athene n’est pas un cas unique, et ce n’est même pas l’utilisateur le plus agressif de ce mode de financement. Le programme comparable de MetLife est plus important. Corebridge, Global Atlantic, Equitable, le véhicule Pricoa de Prudential, Brighthouse et American National fonctionnent tous selon la même structure. Il s’agit d’un modèle de financement à l’échelle de l’industrie, et non d’une invention d’Apollo. Cela joue en faveur d’Athene, et nous le disons clairement.
Mais cela joue également dans l’autre sens, et c’est la partie sur laquelle l’industrie préférerait que vous ne vous attardiez pas. Si le marché de financement de gros pour les titres d’assurance se fige, en 2027, année qui coïnciderait avec un resserrement du crédit, ce n’est pas pour un seul émetteur. Il se fige pour toute la catégorie d’actifs. Tous les émetteurs figurant sur cette liste doivent se refinancer au même moment, alors que le marché est fermé.
Troisièmement, la différence qui compte entre ces émetteurs ne réside pas dans le financement. Elle réside du côté des actifs. MetLife se finance à court terme et prête à long terme elle aussi, mais elle prête dans un portefeuille relativement prudent et relativement liquide. La question est de savoir ce qui se passe lorsqu’un assureur se finance à court terme, prête à long terme et prête dans un portefeuille de crédit privé et d’actifs structurés qui ne se négocient pas, ne peuvent être vendus rapidement et sont comptabilisés à une valeur sur laquelle le marché n’a jamais son mot à dire.
C’est le sujet de la section suivante.
5. L’argent circule en boucle
Ce que l’assureur achète réellement avec tout cet argent figure, encore une fois, dans ses propres documents financiers.
Le formulaire 10-K d’Athene présente une catégorie qu’elle appelle « placements alternatifs nets ». À la fin de l’exercice 2025, ce total s’élevait à environ 13,9 milliards de dollars.
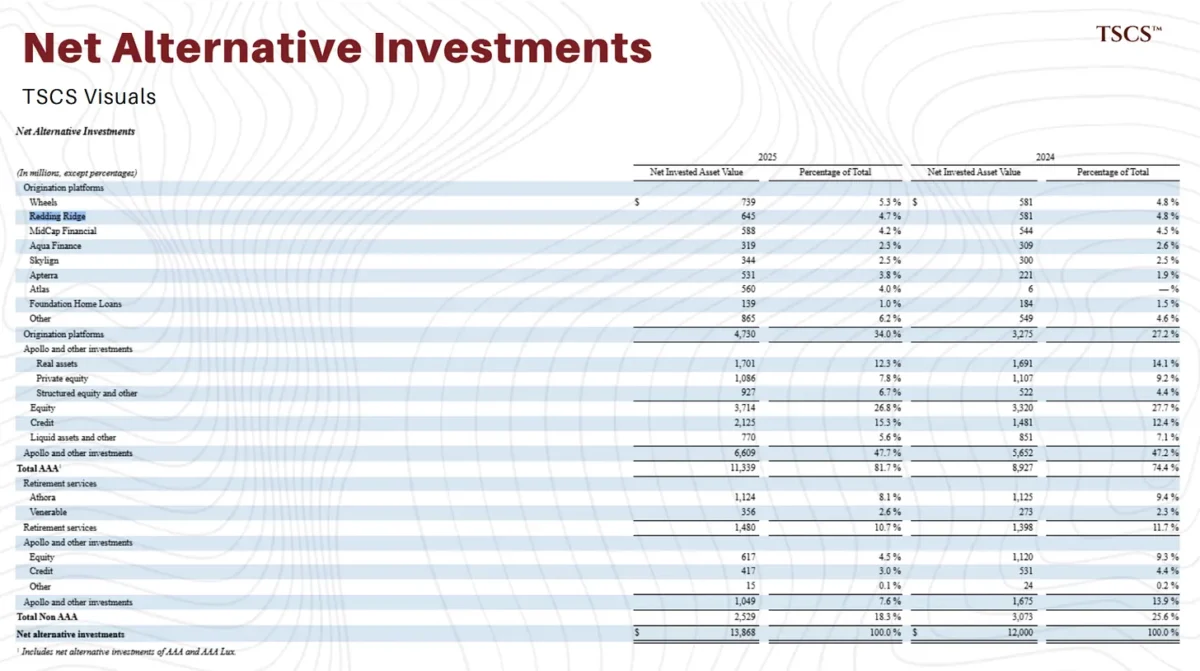
La liste : des plateformes de montage de prêts portant des noms tels que Wheels, MidCap Financial, Apterra, Atlas, Foundation Home Loans. Une ligne intitulée simplement « Redding Ridge », d’une valeur de 645 millions de dollars. Puis un bloc important, représentant près de la moitié du total, intitulé « Apollo et autres placements ».
La structure est la suivante : Athene, l’assureur, investit dans un ensemble de plateformes et de fonds. Une grande partie de ces plateformes et de ces fonds sont créés, gérés ou affiliés à Apollo, la société mère. Les « placements alternatifs » de l’assureur sont, dans une large mesure, des produits d’Apollo.
Suivons l’exemple de Redding Ridge. C’est l’illustration la plus claire. Redding Ridge est un gestionnaire d’obligations adossées à des prêts (CLO) affilié à Apollo. Athene en détient 645 millions de dollars. Et dans une autre partie des documents déposés, Apollo révèle ce que Redding Ridge tire de cette relation.
La divulgation indique que Redding Ridge a versé des paiements à des sociétés affiliées du gestionnaire opérationnel au titre de frais de gestion et de rendement, ainsi que de frais de recherche de crédit et de frais administratifs. La société affiliée du gestionnaire opérationnel est Apollo. Des divulgations parallèles concernent les frais de gestion des garanties, les frais de « frais de « Capital Solutions » liés au financement adossé à des actifs, ainsi que pour une plateforme de services à la clientèle distincte affiliée à Apollo, appelée Lyra.
Suivez la trace de l’argent. Un enseignant à la retraite verse une prime à l’assureur américain d’Athene. La quasi-totalité de cette prime est réassurée auprès de la filiale d’Athene aux Bermudes. Le bilan des Bermudes investit, entre autres, dans des entités affiliées à Apollo telles que Redding Ridge. Ces entités versent des frais de gestion, des frais de rendement, des frais de structuration et des frais administratifs à des sociétés affiliées à Apollo. La prime de l’enseignant est devenue un actif. Elle génère un écart de taux pour le bilan, ainsi qu’un « péage », perçu par la société mère, à plusieurs étapes de son parcours.
Les montants individuels des frais divulgués au cours d’un trimestre donné ne sont pas, en soi, des chiffres colossaux. Certains d’entre eux sont étonnamment modestes. L’important n’est pas l’ampleur d’un péage en particulier. L’important, c’est l’architecture du système. La même société mère se trouve à l’origine de l’actif, à la gestion de l’actif, à la réassurance du passif financé par l’actif, ainsi qu’à la perception des frais à plusieurs étapes intermédiaires. Apollo est présente de tous les côtés de la table.
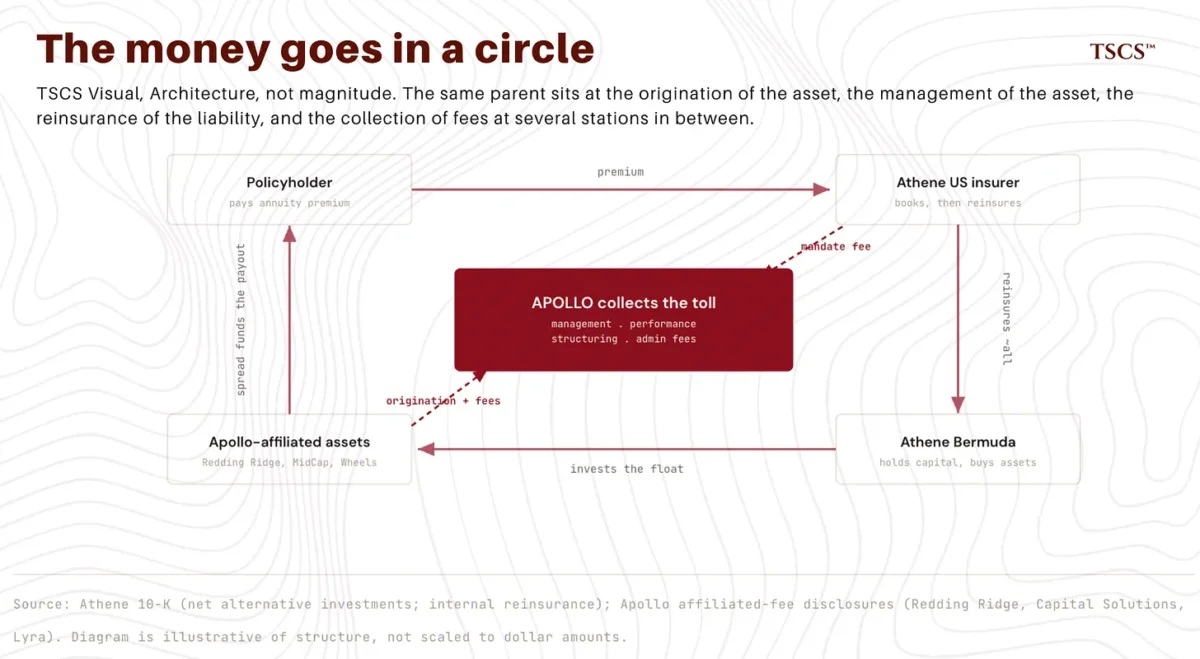
C’est là que le terme « extraction » prend tout son sens. Les frais ne sont pas cachés. Ils sont divulgués, trimestre après trimestre, dans les documents déposés. Mais ils sont disséminés dans une centaine de notes de bas de page différentes réparties sur des milliers de pages, et une structure divulguée dans une centaine de notes de bas de page est, à toutes fins pratiques, une structure qui n’a pas été divulguée du tout.
Il existe une autre caractéristique de ce volet « actifs » qui a plus d’impact que n’importe quelle commission. Les actifs ne se négocient pas. Et comme ils ne se négocient pas, leur valeur est, à un degré que la plupart des gens ne saisissent pas, une question d’opinion.
6. L’opacité est le produit
L’analyse effectuée à l’aide du terminal a révélé quelque chose à quoi nous ne nous attendions pas. À bien y réfléchir, c’est le cœur discret de toute cette histoire.
Nous avons cherché à identifier les détenteurs d’obligations adossées à des prêts (CLO) spécifiques, ces instruments de crédit structurés qui figurent dans ces bilans. La fonction Bloomberg prévue à cet effet, HCDS, indique qui détient un titre donné. Nous l’avons appliquée à toute une gamme de tranches de CLO.
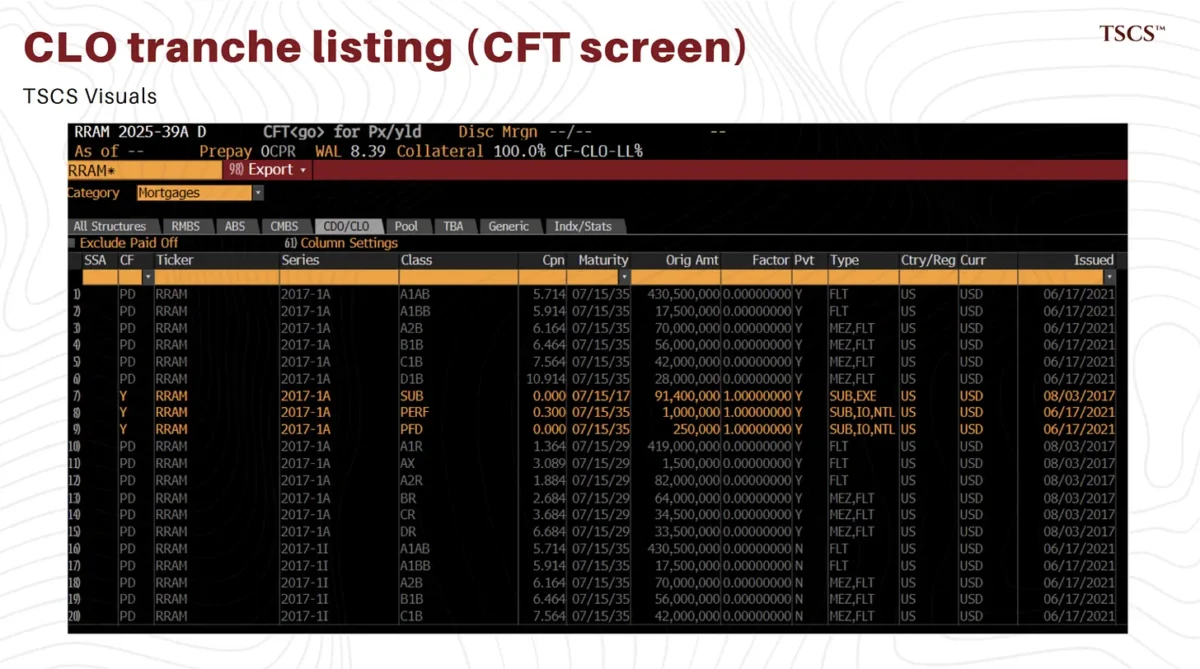
Pour la grande majorité des tranches que nous avons examinées, soit environ neuf sur dix, les détenteurs sont apparus comme « non divulgués ». Pas « détenus par quelqu’un d’insignifiant ». Non divulgués. La propriété n’est tout simplement pas visible.
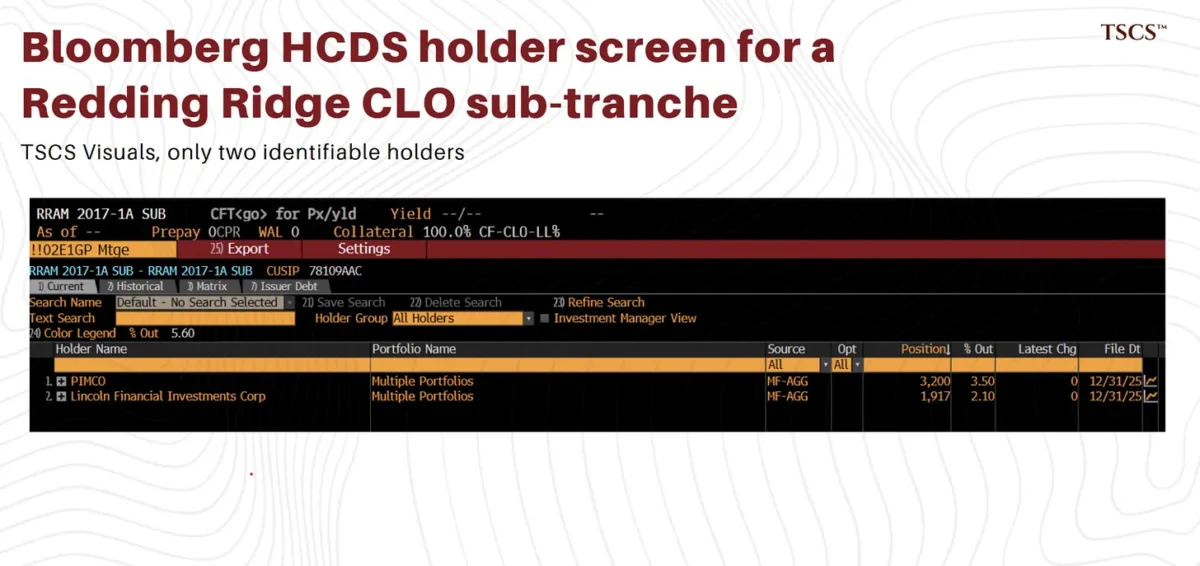
Lorsque nous avons obtenu un résultat, il était maigre. Pour une sous-tranche de CLO affiliée à Apollo, l’ensemble des détenteurs identifiables se résumait à deux noms, représentant ensemble quelques pour cent de la tranche. Les quelque 90 % restants étaient dans l’ombre.
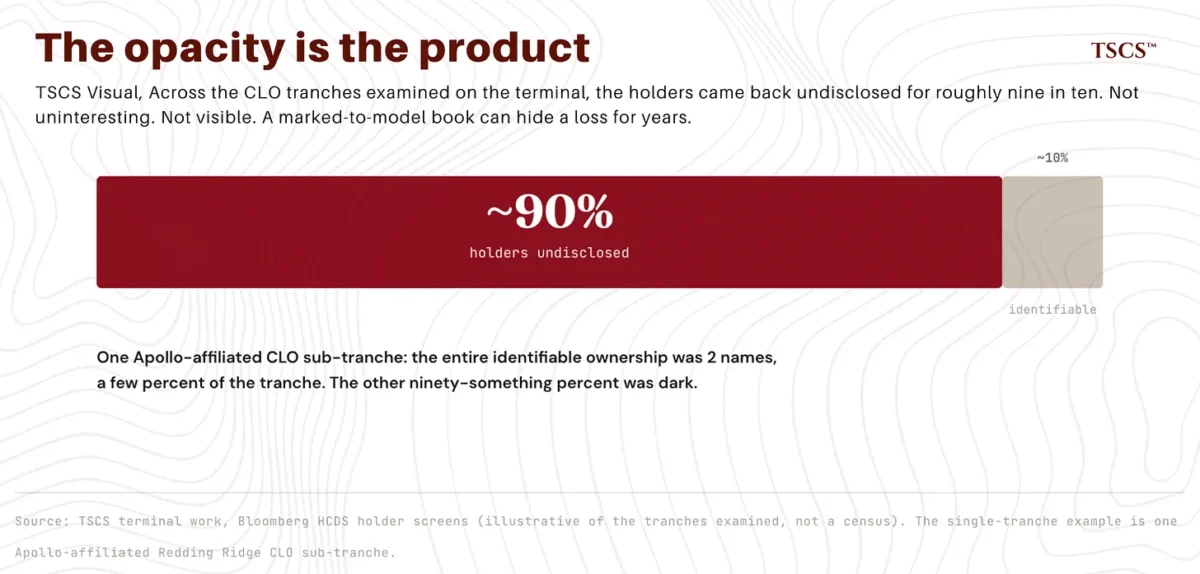
L’instinct, face à cela, est de considérer qu’il s’agit d’une lacune dans les données. Une lacune dans la couverture du terminal. Ce n’est pas une lacune. C’est la conception même du système.
Trois éléments distincts entrent ici en jeu, et les défenseurs du secteur s’empresseront, à juste titre, de critiquer quiconque les confondra. Premièrement, l’expression « placement privé » décrit la manière dont une obligation a été vendue, c’est-à-dire directement à des institutions plutôt que sur le marché public, et non son niveau de risque. Un placement privé fait l’objet de moins de transactions, mais il n’est pas, par définition, non noté ou non évalué.
Deuxièmement, l’évaluation. Un titre sans marché actif se voit tout de même attribuer une juste valeur, et cette valeur est classée : niveau 2 lorsque les données d’entrée sont observables, comme un prix provenant d’un service tiers; niveau 3 lorsqu’elle repose sur des données d’entrée non observables importantes et sur le jugement de la direction. La plupart des obligations non cotées d’un assureur sont de niveau 2; une part non négligeable relève du niveau 3. Le niveau 3 ne signifie pas qu’il y a fraude. Cela signifie que le chiffre est une estimation dont les données de base ne peuvent être vérifiées de manière indépendante par un tiers.
Troisièmement, les principes comptables. Dans les documents réglementaires qui servent de base à l’évaluation de la solvabilité d’un assureur, la plupart des obligations sont comptabilisées au coût amorti, quelle que soit leur juste valeur; ainsi, tant qu’un titre n’est pas officiellement déprécié, une baisse de sa valeur marchande ne se répercute pas nécessairement sur le bilan réglementaire. Le bilan conforme aux PCGR du formulaire 10-K reflète davantage la valeur comptable; le bilan réglementaire, celui qui détermine si l’entreprise est jugée solvable, en reflète moins.
Si l’on combine ces trois éléments : un actif de niveau 3, placé sur le marché privé et comptabilisé au coût amorti, est un actif qui ne se négocie pas, dont la valeur est déterminée par un modèle sur lequel le gestionnaire exerce une influence, et qui, aux fins de solvabilité, est comptabilisé à une valeur qui reste inchangée même lorsque l’opinion du marché à son égard évolue. Tous les actifs privés ne répondent pas à ces trois critères. Ceux qui y répondent sont ceux pour lesquels l’écart entre la valeur comptable et la valeur de réalisation peut se creuser discrètement, pendant des années, avant que quelque chose ne vienne soulever la question.
C’est ce même traitement comptable, appliqué à un portefeuille de taille bien supérieure, qui a permis à la Silicon Valley Bank de comptabiliser des titres en perte à une valeur n’ayant aucun rapport avec ce qu’ils auraient pu rapporter, jusqu’au moment où elle a été contrainte de le découvrir.
La lettre de Nemeth a établi qu’environ 72 % du portefeuille obligataire d’Athene est constitué de titres placés sur le marché privé. Une grande partie de ces placements privés est évaluée à l’aide d’un modèle plutôt qu’en fonction d’un prix du marché, et le résultat d’un modèle est, d’une manière que le public n’est pas invité à examiner, une opinion. Or, la cote qui détermine l’exigence de capital liée à cette opinion est souvent fournie par une petite agence de notation, rémunérée par l’émetteur, qui traite les cotes de crédit privées à un rythme équivalant à environ une cote par analyste par jour ouvrable.
Ainsi, lorsque nous affirmons que l’opacité est le produit, nous l’entendons presque littéralement. L’impossibilité de connaître le prix n’est pas un effet secondaire du modèle de crédit privé. C’est une caractéristique indispensable au modèle. Un portefeuille évalué au prix du marché ne peut cacher une perte. Un portefeuille évalué selon un modèle peut cacher une perte pendant des années, et « pendant des années » est exactement le temps nécessaire pour que les honoraires soient perçus et que les architectes du système aient disparu.
Il arrive parfois qu’un instrument de cet univers opaque soit contraint de sortir au grand jour. Nous en avons un d’actualité.
7. Un essai de tir réel : CDK Global
CDK Global est une entreprise de logiciels. Elle fournit les systèmes sur lesquels fonctionnent les concessionnaires automobiles. En 2022, elle a été privatisée par Brookfield, le gestionnaire d’actifs, dans le cadre d’un rachat par endettement. Le rachat a été financé, comme c’était souvent le cas à cette époque, en grande partie par un important prêt à terme à taux variable : environ 4 milliards de dollars, de premier rang, venant à échéance en 2029.
Ce prêt est le genre d’instrument qui se retrouve, par fragments, dans les bilans des assureurs, des fonds de crédit privés et des véhicules destinés aux particuliers que ces sociétés vendent au public. Et à l’heure actuelle, ce prêt est visiblement sous pression.
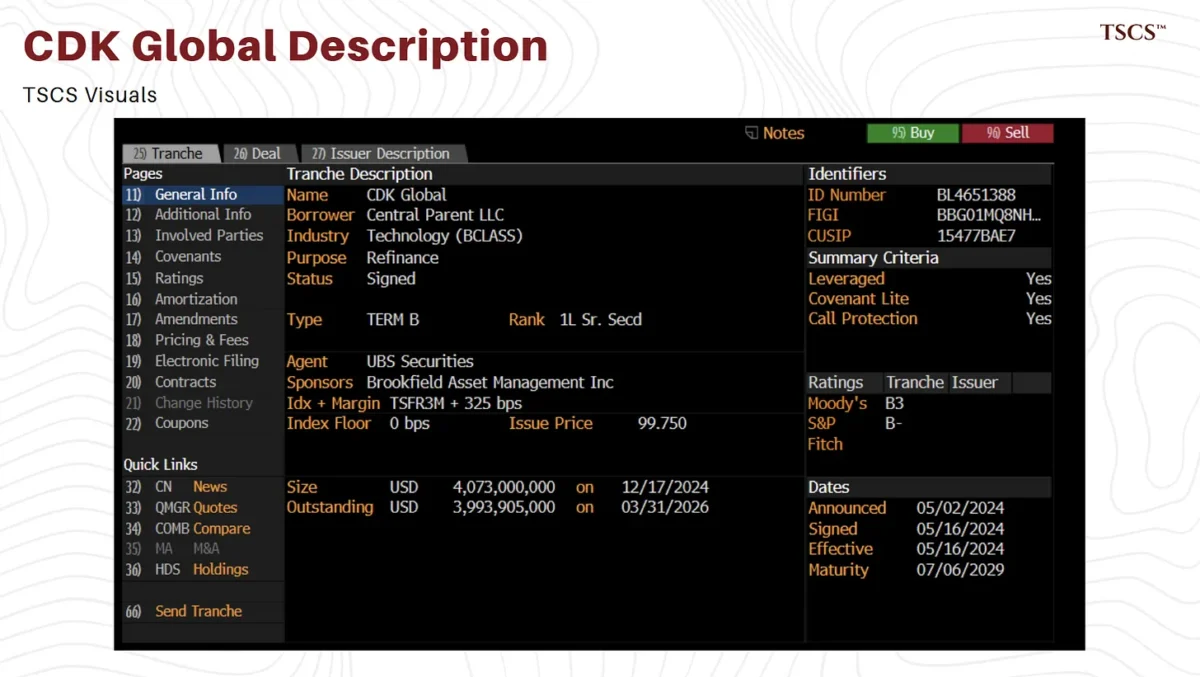
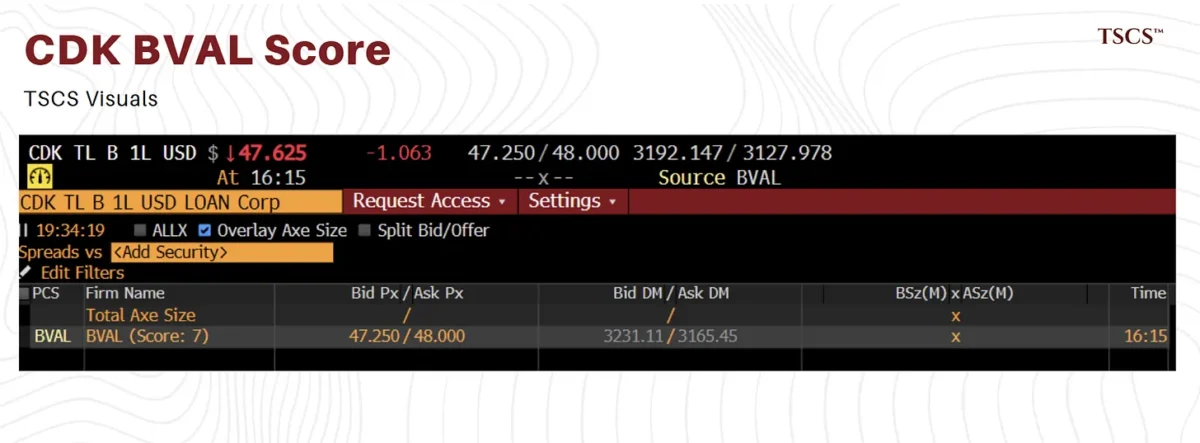
En avril 2026, l’agence de notation Fitch a ajouté le prêt de CDK à sa liste de prêts préoccupants. Les résultats de CDK s’étaient fortement détériorés. Puis, le 22 avril 2026, Bloomberg a rapporté un événement qui ne se produit pas avec des prêts sains : un groupe des plus grands créanciers de CDK a signé un accord de coopération. Un accord de coopération est la mise en scène qui précède une restructuration. Il oblige les créanciers à agir de concert. On ne signe un tel accord que si l’on s’attend à une lutte pour le partage des restes. Parmi les signataires mentionnés figuraient trois des plus grands noms du crédit : PIMCO, BlackRock et Blackstone.
Sur le terminal, le cours composite du prêt, le BVAL, se situe autour de 47,6 cents par dollar.
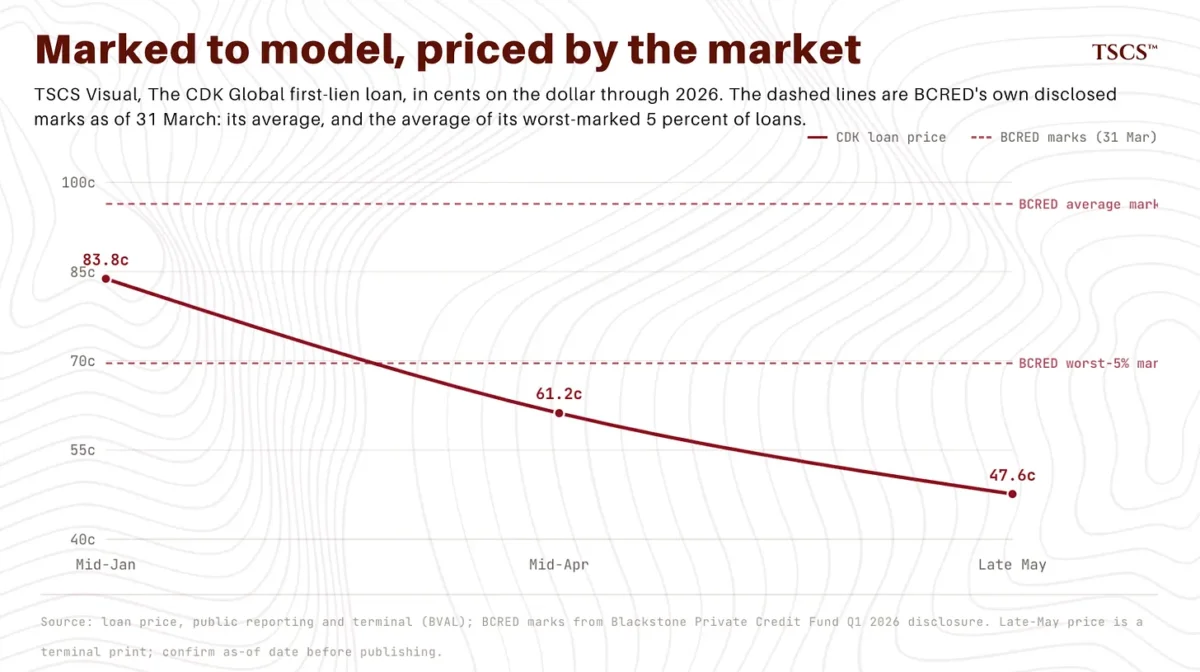
Comparons maintenant ce chiffre de 47,6 cents à un fait issu du monde du crédit privé. BCRED est le grand fonds de crédit privé de Blackstone destiné aux particuliers, le véhicule par lequel les investisseurs ordinaires ont accès à cette classe d’actifs. BCRED détient le prêt de CDK. Et la plus récente évaluation de BCRED a valorisé ce prêt à un prix bien supérieur au cours affiché sur le terminal, qui se situe dans la fourchette haute des 40 cents.
Réfléchissons à ces deux faits ensemble. Blackstone, par l’intermédiaire de sa division de crédit, a signé l’entente de coopération en avril : une mesure institutionnelle qui laisse entrevoir une restructuration. Blackstone, par l’intermédiaire de BCRED, détient ce même prêt à sa valeur la plus récente, soit l’évaluation trimestrielle établie le 31 mars, à un prix bien supérieur à celui auquel le prêt se négocie actuellement. Cette évaluation est antérieure à la fois à l’entente de coopération d’avril et au cours terminal actuel. Il s’agit, en d’autres termes, d’un chiffre périmé, établi avant la phase de baisse la plus marquée du prêt, et c’est ce chiffre que voient les investisseurs particuliers de BCRED lorsqu’ils vérifient leur compte, et celui sur lequel sont calculés leurs frais de gestion.
Même société mère. Même instrument. Deux évaluations, établies pour deux publics différents. L’une, actuelle et destinée aux institutionnels, sert de base à une stratégie de restructuration. L’autre, plus ancienne et destinée aux particuliers, détermine la valeur que l’investisseur ordinaire attribue à son placement.
Il s’agit de la même architecture que celle que nous avons relevée dans les documents déposés auprès des autorités d’assurance, qui refait surface dans un autre segment de l’empire de ces mêmes sociétés. Une vision institutionnelle d’un actif et une vision grand public du même actif, gérées par la même société mère, qui ne concordent pas. Notre collègue Leyla Kunimoto approfondit considérablement la dimension du crédit privé de cette question dans un article à paraître, et nous ne devancerons pas son travail. Nous évoquons ici CDK sous l’angle de la réassurance, et à cette fin, nous avons extrait du terminal la liste complète des détenteurs du prêt. Il s’agit du document le plus intéressant que nous ayons obtenu au cours de toute l’enquête.
Deux éléments sautent aux yeux.
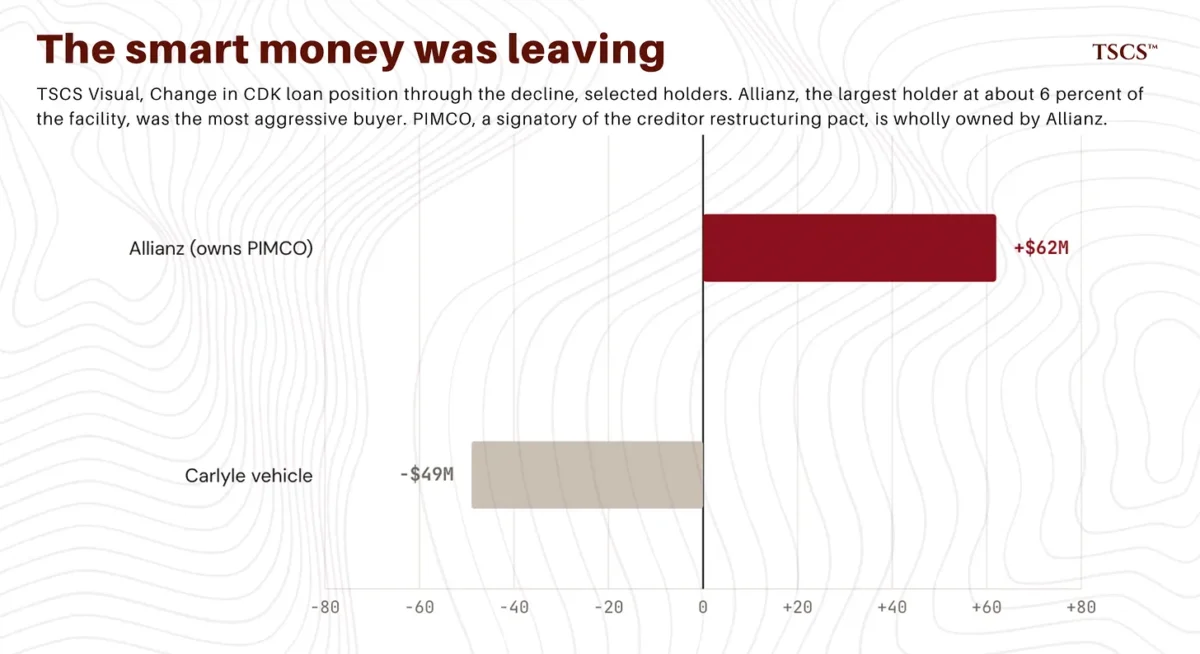
Le premier. Le plus grand détenteur identifiable de ce prêt en difficulté, voué à la restructuration, est Allianz, avec environ 240 millions de dollars, soit un peu plus de 6 % de la facilité totale. Allianz est l’une des plus grandes compagnies d’assurance au monde. Et Allianz, seule parmi les grands détenteurs, ne vendait pas. Allianz était l’acheteur le plus agressif de toute la liste des détenteurs, ayant accru sa position d’environ 62 millions de dollars au cours de la période même où la qualité du prêt se détériorait pour atteindre un taux de défaut avoisinant les 40 %.
Deuxièmement. Autour d’Allianz, le comportement des autres grands détenteurs va dans le sens inverse. Les gestionnaires de crédit affiliés à des sociétés de capital-investissement ont, dans l’ensemble, été des vendeurs nets. Le plus grand vendeur de toute la liste était une entité de Carlyle, qui a réduit sa position d’environ 49 millions de dollars. Les noms associés aux franchises de crédit institutionnelles les plus solides se dirigeaient, dans l’ensemble, vers la sortie. Le flux sur l’ensemble de la liste des détenteurs était net négatif : l’argent s’en allait.
Voici maintenant les détails qui permettent de relier le tout. Trois faits publics, dans l’ordre.
Premier fait : PIMCO est l’un des signataires désignés de l’entente de coopération des créanciers de CDK, le bloc de restructuration.
Deuxième fait : PIMCO est détenue à 100 % par Allianz depuis 2000.
Troisième fait : Allianz est le plus grand détenteur du prêt accordé à CDK, et a été son acheteur le plus agressif tout au long de la baisse.
Nous n’allons pas vous dire ce que cela signifie, car affirmer une interprétation unique reviendrait à prétendre disposer d’informations internes dont nous ne disposons pas, et qu’aucun analyste externe honnête ne pourrait posséder. Il existe des interprétations bienveillantes. Une entreprise mondiale n’est pas un organisme à l’esprit unique; la main gauche et la main droite d’une entreprise de cette envergure agissent véritablement de manière indépendante, et devraient souvent le faire. Il existe des interprétations moins bienveillantes. Nous vous présentons les faits, dans l’ordre correct, tirés de sources publiques, et nous laissons l’interprétation à qui de droit, c’est-à-dire à vous.
Ce que nous dirons, c’est ceci. La liste des détenteurs de CDK est un instantané de ce dont traite l’ensemble de cet article. Un instrument de crédit privé en difficulté, opaque, dont la valeur est estimée à l’aide de modèles. Un réseau regroupant les plus grands gestionnaires d’actifs et assureurs du monde, qui en détiennent tous des parts. Les capitaux institutionnels sophistiqués, dans l’ensemble, se retirent discrètement. Et les véhicules destinés aux particuliers et aux assureurs, les investisseurs de BCRED et les titulaires de polices d’Allianz, sont toujours à l’intérieur, continuent de le supporter, et se font toujours facturer des frais calculés à partir d’un chiffre produit par un modèle.
Telle est la structure. CDK n’est qu’un de ses recoins que la lumière du jour a mis en évidence.
Une brève interruption, car c’est précisément le genre de travail pour lequel nous existons.
TSCS publie des analyses de niveau institutionnel sur les structures qui font bouger les marchés, avant que ces structures ne fassent la une des journaux. Notre « Nuclear Primer » est devenu un document de référence. « Don’t Short SaaS » a anticipé la bifurcation de la chute des actions du secteur des logiciels alors que le marché était encore en proie à la panique. Notre série sur le crédit privé, avec Les Barclays et maintenant Leyla Kunimoto, met en lumière depuis des mois le problème du décalage entre les valorisations et la réalité. La lettre ouverte de Nick Nemeth au président de la Chambre des communes Johnson a recadré le débat sur l’assurance à Washington.
Si vous souhaitez recevoir ce genre d’analyses dans votre boîte de réception, et ce avant que tout le monde ne s’en empare, abonnez-vous.
8. Le marché s’est déjà prononcé
Prenez du recul. Si cette stratégie – acheter l’assureur, échanger les actifs, encaisser l’écart et les frais – est si avantageuse, qui en a tiré profit jusqu’à présent?
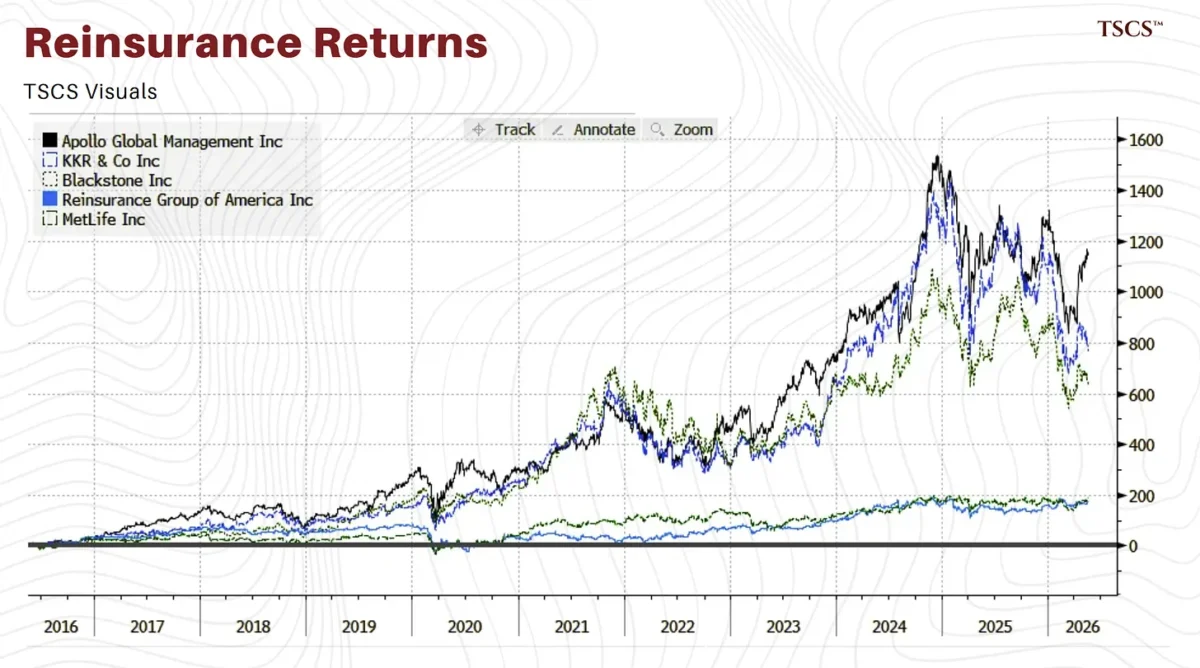
Nous avons analysé le rendement total sur dix ans, indexé, de deux groupes. Le premier groupe est celui de la vieille garde : les assureurs vie et réassureurs traditionnels cotés en bourse. Reinsurance Group of America. MetLife. Swiss Re. Munich Re. Hannover Re. SCOR. Le deuxième groupe est la nouvelle garde : les sociétés mères cotées en bourse du nouveau modèle. Apollo. KKR. Blackstone. Carlyle. Ares. Brookfield.
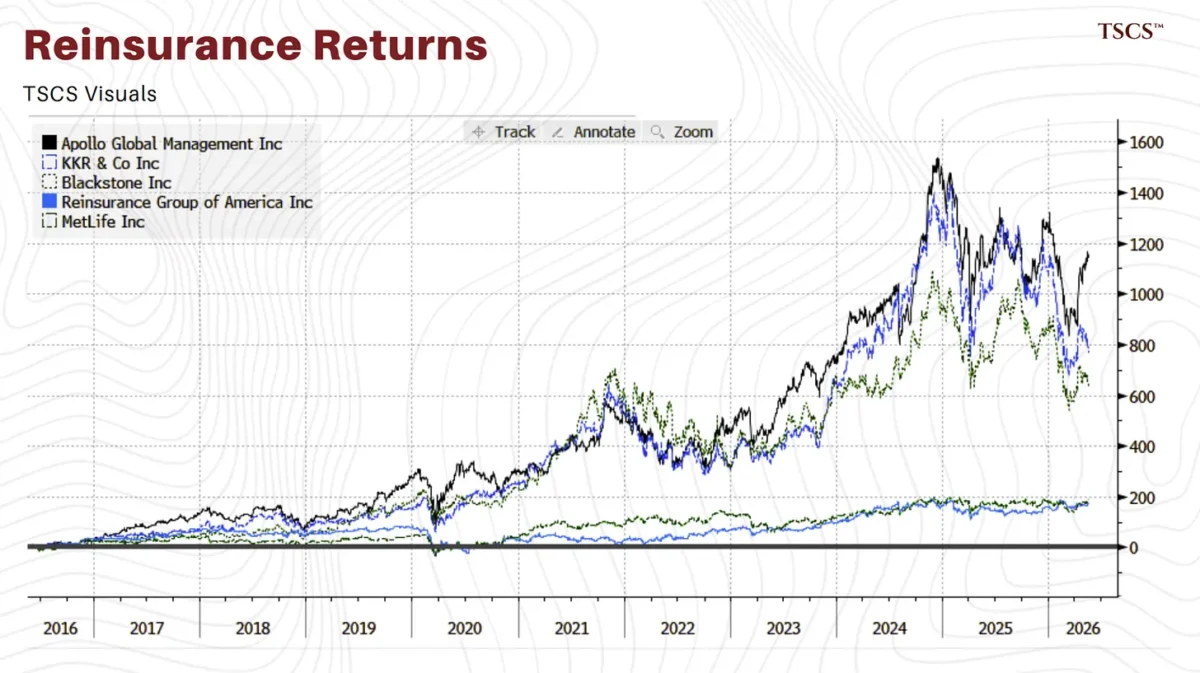
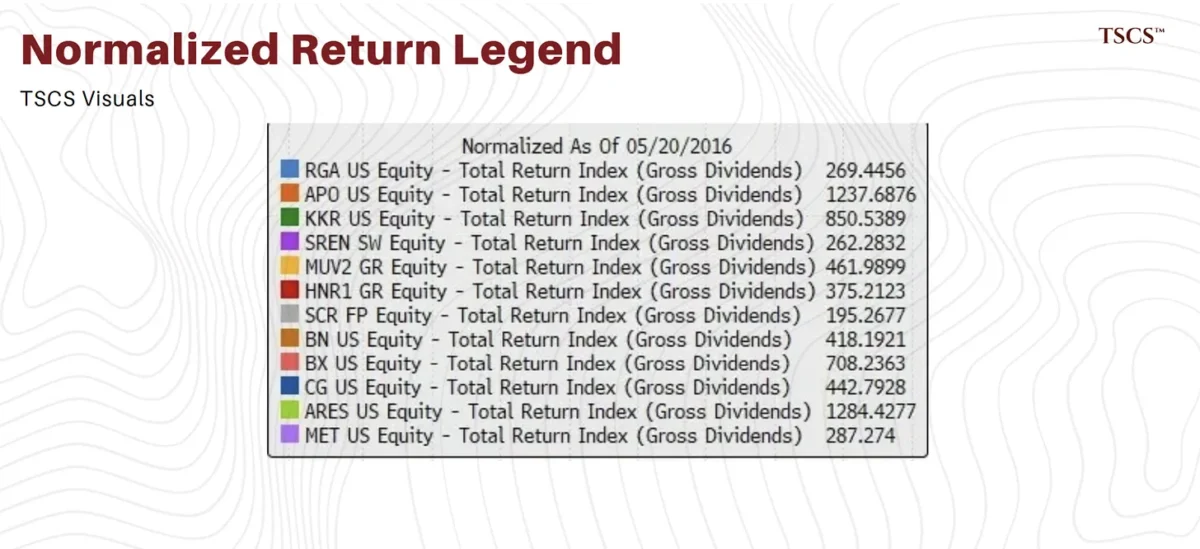
Le résultat ne laisse aucun doute. Au cours de la décennie, la vieille garde a enregistré un rendement total composé d’environ 7 % à 17 % par année. Des chiffres respectables, sans surprise, typiques du secteur de l’assurance. La nouvelle garde a quant à elle affiché un rendement composé d’environ 15 % à 29 % par année. Le rendement total d’Apollo sur ces dix années a dépassé les 1 100 %. Celui d’Ares était encore plus élevé. Les sociétés mères gestionnaires d’actifs n’ont pas simplement devancé les assureurs traditionnels d’une marge. Elles les ont largement dépassés, de deux à trois fois.
Et observez la croissance sous-jacente des activités. RGA, le plus grand réassureur vie pur selon l’ancien modèle, a vu ses primes d’assurance vie passer d’environ 9 milliards de dollars à environ 17 milliards de dollars en neuf ans. Elles ont pratiquement doublé. Impressionnant. Les revenus de la division Retirement Services d’Apollo sont passés de 1,4 milliard de dollars en 2019 à 27 milliards de dollars en 2025, bien qu’une grande partie de cette hausse soit attribuable à la consolidation comptable d’Athene à partir de 2022, et non à une croissance organique. L’ancienne garde n’a pas cessé de travailler. Elle s’est fait distancer par une institution fonctionnant selon un modèle différent.
En d’autres termes, le marché boursier a déjà rendu son verdict, et celui-ci est sans appel : le nouveau modèle l’emporte. Les investisseurs ont voté.
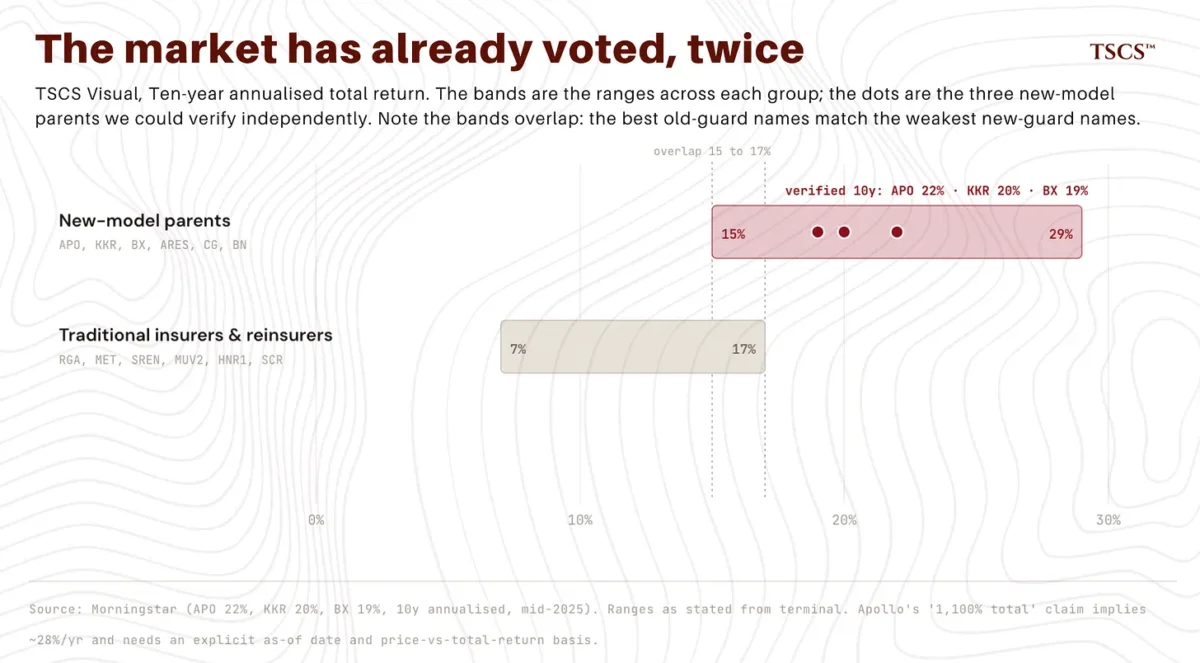
Mais ce vote ne mesure qu’une seule chose : quel modèle est le plus rentable dans un environnement favorable. Il ne mesure pas, et ne peut pas mesurer, si le modèle le plus rentable est aussi le plus robuste. Ce sont là deux questions distinctes, et le marché boursier, au cours des dix dernières années, n’a été confronté qu’à la première.
Il existe un deuxième marché, et celui-ci a rendu un verdict nettement plus prudent. Le marché du crédit, où ces mêmes sociétés empruntent, est censé être le plus prudent : c’est le marché qui évalue les risques de baisse plutôt que les rêves. Nous avons analysé une décennie d’écarts de financement des sociétés mères gestionnaires d’actifs et les avons comparés à ceux des assureurs traditionnels.
Une décennie de surperformance boursière spectaculaire n’a pas valu au nouveau modèle l’approbation du marché du crédit. Si le marché obligataire croyait véritablement que le complexe d’assurance détenu par des sociétés de capital-investissement était aussi robuste que le laissent entendre ses rendements boursiers, les sociétés mères emprunteraient à un taux nettement plus élevé que celui de la vieille garde endormie. Ce n’est pas le cas. Dans l’ensemble, elles empruntent à des conditions à peu près équivalentes à celles des assureurs traditionnels, et plusieurs d’entre elles, y compris les sociétés mères de grandes plateformes d’assurance, empruntent à des conditions visiblement plus larges que celles de MetLife ou de Prudential, et non plus serrées.
Le marché boursier a évalué ces entreprises en tablant sur une génération de succès cumulés. Le marché du crédit a refusé de leur accorder ne serait-ce qu’un seul point de base de prime de sécurité pour cela. Les deux marchés divergent aussi nettement à propos des mêmes entreprises. Le marché boursier se prononce sur l’attrait du potentiel de hausse. Le marché du crédit se prononce sur la possibilité de récupérer son argent. Le marché qui s’est montré le moins impressionné est justement celui dont le rôle est au cœur de cet article.
9. Pourquoi vous ne pouvez pas vous désinscrire
Jusqu’à présent, tout a porté sur les institutions. C’est ici que cela touche les particuliers.
En mai 2023, AT&T a transféré ses obligations en matière de régimes de retraite pour environ 96 000 retraités et bénéficiaires à Athene, dans le cadre d’une transaction unique d’une valeur d’environ 8 milliards de dollars. C’est ce qu’on appelle un transfert de risque de retraite, et c’est devenu l’un des secteurs les plus dynamiques de l’industrie de l’assurance. Une société dotée d’un régime de retraite à prestations déterminées cède ses obligations, ainsi que les actifs correspondants, à un assureur vie. L’assureur émet des rentes. Les retraités, qui étaient auparavant bénéficiaires d’une pension d’entreprise, deviennent des rentiers d’une compagnie d’assurance.
Les retraités n’ont pas eu leur mot à dire à ce sujet. On ne leur a pas demandé leur avis. Un jour, leur pension était une obligation d’AT&T, garantie par la Pension Benefit Guaranty Corporation (PBGC) fédérale. Le lendemain, c’était une obligation d’Athene, garantie par un tout autre mécanisme. Pour mémoire, AT&T a comptabilisé un gain avant impôts de 363 millions de dollars sur cette transaction et s’est débarrassée de ses primes versées à la PBGC. Ce transfert a été une bonne affaire pour AT&T. Personne n’a consulté les 96 000 retraités.
De plus, selon la structure décrite à la section 2, une grande majorité de ces obligations transférées ont ensuite été réassurées à l’étranger. Les informations divulguées par Athene elle-même indiquent que la majorité de ses passifs liés au transfert des risques de retraite sont réassurés auprès de ses filiales des Bermudes, conformément à la structure de réassurance interne décrite à la section 2.
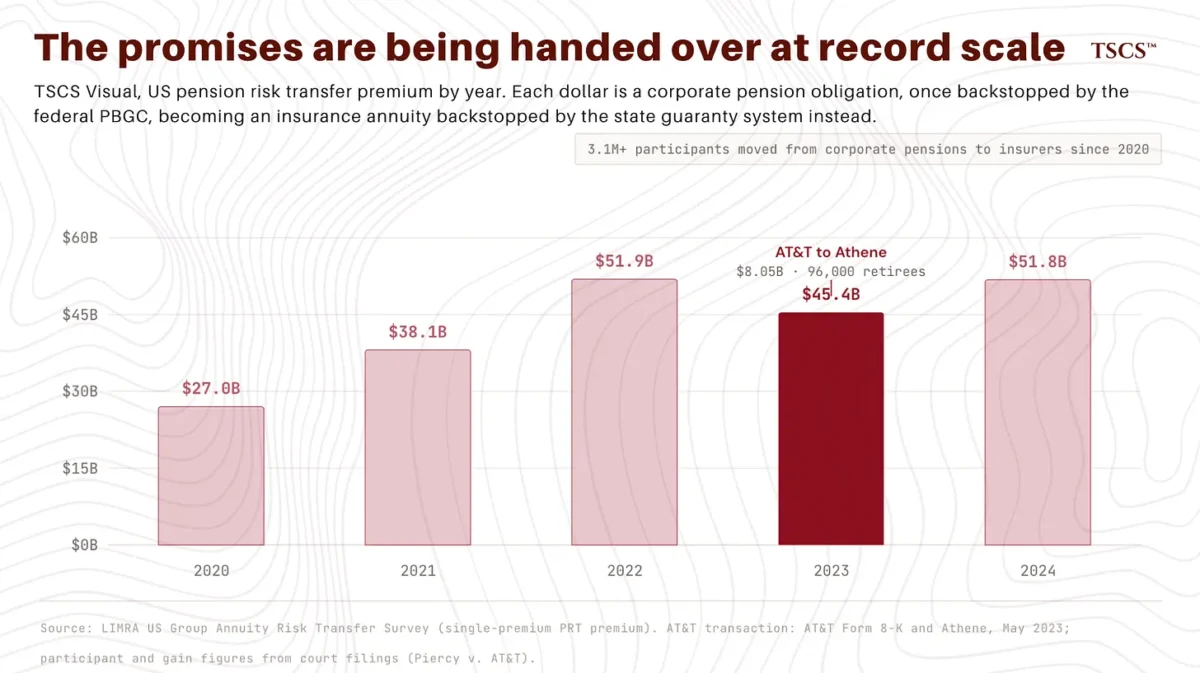
Lorsqu’un régime de retraite d’entreprise fait faillite, la PBGC prend le relais. La PBGC est une entité fédérale, elle est préfinancée et, bien que sa couverture soit limitée, elle constitue un véritable filet de sécurité financé. Lorsqu’un assureur fait faillite, il n’y a pas de PBGC. Il existe le système des fonds de garantie d’État.
Les fonds de garantie d’État sont bien réels et ont déjà versé des indemnités. Mais ils ne sont pas la PBGC. Ils sont organisés état par état. Ils ne sont pas préfinancés de manière significative; ils recueillent des fonds, après une faillite, en imposant une cotisation aux autres assureurs de l’État. Et leur couverture est plafonnée, généralement à environ 250 000 $ en valeur actualisée par personne, le montant exact variant d’un État à l’autre. Pour une rente modeste, ce plafond est suffisant. Pour un retraité dont la pension était importante, cela pourrait ne pas l’être.
L’enseignante à la retraite dont nous avons parlé au début ne peut échapper à rien de tout cela. Elle ne peut transférer sa rente vers un assureur plus sûr sans y renoncer, souvent moyennant une pénalité. Elle ne peut pas consulter le dossier déposé aux Bermudes, car il n’y a pratiquement rien à lire. Elle ne peut pas voir les cotes figurant dans le registre de crédit privé, car ces cotes sont des modèles et les détenteurs ne sont pas divulgués. On lui a dit, par tous les signaux que le système est conçu pour envoyer, qu’elle avait acheté le produit le plus sûr qui soit en matière de finance. En réalité, elle a été transférée, sans avoir son mot à dire, vers un bilan que les propres documents d’Apollo décrivent comme sous-financé, investi dans des actifs privés évalués selon des modèles, et dont le capital provient en grande partie de l’étranger.
C’est ce que signifie « vous ne pouvez pas vous en retirer ». Les personnes qui ont le plus à perdre dans cette structure sont celles qui sont le moins en mesure de la voir, de la comprendre ou de s’en retirer.
10. Qu’est-ce qui nous ferait avoir tort?
Nous avons monté un dossier délibérément alarmant. Voici ce qui pourrait rendre cet article erroné, et nous n’allons pas faire de mystère à ce sujet.
Nous sanctionnons l’entreprise qui a montré son travail. Athene publie volontairement ses documents. Elle affiche ses documents réglementaires américains sur son propre site Web dédié aux relations avec les investisseurs. La quote-part de 80 % à 100 %, l’aveu concernant le capital aux Bermudes, les divulgations relatives aux frais d’affiliation : nous avons pu monter ce dossier en grande partie parce qu’Athene a divulgué les données brutes. Les quelque 700 autres assureurs-vie américains, dont beaucoup sont plus petits, moins sophistiqués et moins bien capitalisés, divulguent bien moins d’informations, et certains exploitent certainement des versions plus rudimentaires de la même structure, avec des actifs de moindre qualité et des réserves plus maigres. Il y a quelque chose de véritablement dérangeant à braquer les projecteurs sur l’opérateur qui a laissé les lumières allumées. Athene figure, selon la plupart des sources crédibles, parmi les exploitants les plus sophistiqués de ce secteur. Si la version la mieux gérée de cette structure est celle qui vient de nous préoccuper tout au long de cet article, cela prouve soit que nos inquiétudes sont exagérées, soit que le problème dépasse largement le cadre d’une seule entreprise. Nous penchons pour la seconde hypothèse. Mais ce sentiment de malaise est bien réel et nous ne ferons pas semblant de l’ignorer.
Les agences de notation disposent de plus d’information que nous. Les assureurs d’Athene sont notés A+ par S&P, Fitch et AM Best, et A1 par Moody’s. Ces agences ont accès à des données, y compris des données confidentielles des Bermudes, auxquelles nous n’avons pas accès. Il est tout à fait possible qu’elles aient examiné la structure consolidée et conclu qu’elle est solide, et que notre analyse externe, fondée sur des documents publics, ne tienne pas compte de capitaux et de protections qui existent bel et bien mais ne sont pas visibles publiquement.
Le montant du capital consolidé est bien supérieur à celui de l’entité. La lettre de Nemeth mettait l’accent sur le capital modeste des entités d’exploitation américaines par rapport aux obligations qu’elles ont souscrites. Athene soulignera, à juste titre, que, sur une base consolidée, en regroupant les entités américaines et des Bermudes et en incluant le capital de tiers de l’ACRA, le chiffre est plusieurs fois supérieur, et que la structure de réassurance interne est spécifiquement conçue pour rendre ce capital global disponible entre les entités. Il s’agit là d’une réfutation sérieuse. Notre réponse est celle que nous avons donnée à la section 2 : en cas de mise sous séquestre, ce qui protège un titulaire de police, c’est le capital légalement requis et disponible au sein de l’entité en faillite, en vertu de la juridiction qui la régit, et les investisseurs tiers d’ACRA n’ont pas une telle obligation. Mais il s’agit là d’un véritable différend analytique, et non d’un fait établi, et un lecteur impartial devrait peser le pour et le contre.
Les organismes de réglementation sont déjà à l’œuvre. L’Autorité monétaire des Bermudes a instauré des règles de divulgation renforcées pour ces réassureurs, qui entreront en vigueur à la fin de l’année 2025, le premier cycle de déclaration détaillée de l’actif et du passif étant prévu en 2026. Le Conseil de surveillance de la stabilité financière a explicitement signalé la tendance à la réassurance à l’étranger. Le FMI a fait part de ses préoccupations concernant les assureurs-vie et les actifs illiquides. La structure que nous avons décrite n’est pas un secret pour ceux dont le travail consiste à la surveiller. Elle fait l’objet d’une surveillance, et le régime de divulgation se resserre. Le scénario optimiste est que le système se corrige par la voie de la réglementation avant de se corriger par une défaillance. Nous espérons que ce scénario se vérifiera.
Ce n’est pas une observation nouvelle. Depuis une dizaine d’années, les chercheurs étudient cette manœuvre sous-jacente, qui consiste pour les assureurs à céder des passifs à des réassureurs affiliés et soumis à une réglementation moins stricte, sous l’appellation d’« assurance fantôme ».
Rien ne s’est réellement effondré. Chaque phrase alarmante de cet article concerne, à proprement parler, une possibilité. Le mur se profile en 2027; 2027 n’est pas encore arrivé. Le marché du refinancement est ouvert; il ne s’est pas figé. Les actifs évalués selon des modèles n’ont pas été contraints de se révéler au grand jour à grande échelle. Un critique avisé peut à juste titre faire valoir que nous avons décrit une structure qui, jusqu’à présent, a fonctionné, a réglé toutes les réclamations et a rendu ses propriétaires incroyablement riches, et que ce « jusqu’à présent » dure depuis quinze ans.
Nous maintenons notre point de vue malgré tout cela. Mais un article qui ne vous présenterait pas ces éléments sous leur forme la plus percutante ne serait pas une étude. Ce serait de la prise de position. Nous préférons être honnêtement incertains plutôt que malhonnêtement confiants.
11. La traduction
Nick Nemeth a conclu sa lettre ouverte au président Johnson par une comparaison à laquelle nous revenons sans cesse. Il a présenté un ratio de capital fondé sur le risque qui ressemble à une forteresse, reposant sur une entité d’exploitation dont le capital ne représente qu’une mince tranche à un chiffre des obligations qu’elle a contractées. Et les personnes qui assumeront le coût de l’écart entre l’apparence et la structure ne l’ont pas construite, n’en ont pas tiré profit et ignorent même son existence.
Cet article a constitué une tentative de combler, ne serait-ce qu’un peu, ce dernier écart. Pas l’écart financier. Celui de la connaissance.
Nous ne vous avons rien montré qui fût caché. C’est justement là tout l’intérêt. La quote-part de 80 % à 100 % figure dans le formulaire 10-K. Le capital détenu aux Bermudes figure dans le formulaire 10-K. Le fait qu’Apollo soit à 84 % une compagnie d’assurance figure dans les rapports sectoriels d’Apollo. Le mur de financement est affiché sur le terminal. La structure des frais se trouve dans les notes de bas de page. La liste des détenteurs de CDK est accessible d’un simple clic pour quiconque possède un identifiant Bloomberg. Rien de tout cela n’a fait l’objet d’une fuite, rien n’est une allégation, et presque rien n’est jamais parvenu aux personnes concernées.
L’industrie de l’assurance-vie a passé un siècle à bâtir l’actif le plus précieux qu’une institution qui fait des promesses puisse détenir : la confiance, ennuyeuse et irréprochable, des gens qu’elle sert. Au cours des quinze dernières années, une équipe d’ingénieurs financiers brillants, agressifs et tout à fait légaux a trouvé le moyen de convertir cette confiance en écarts de taux et en frais, et ils l’ont fait au grand jour, dans des documents publics, dans un langage suffisamment précis pour être exact et suffisamment dense pour être illisible.
Nous ne pensons pas que tout cela se termine en une seule matinée dramatique. La structure risque davantage de s’effondrer comme Hemingway le disait à propos de la faillite : progressivement, puis soudainement. Un refinancement difficile lors d’une mauvaise année. Une vague de déclassements dans la fragile catégorie des titres de qualité « investment grade ». Un portefeuille évalué selon un modèle qui se heurte à un marché qui insiste, enfin, pour se prononcer. Un assureur de taille moyenne, puis un trimestre de silence, puis un autre; chaque faillite étant présentée comme un cas particulier jusqu’à ce que la tendance devienne indéniable. Et au cœur de tout cela, les rentiers. L’enseignant à la retraite. Les 96 000 rentiers d’AT&T. Les gens qui ont acheté le seul produit financier censé être sûr.
Il est encore temps de remédier à cette situation par la divulgation et la réglementation plutôt que par l’échec. La lettre de Nemeth a exposé ce qu’il faudrait pour y parvenir, et nous renvoyons le Congrès et les organismes de réglementation des provinces à ses cinq demandes : un endettement mesuré honnêtement plutôt que par des ratios de surface, des documents réglementaires véritablement rendus publics et lisibles par machine, un rapport fédéral annuel sur chaque assureur qui gère des fonds de retraite ou de rente, la fermeture de la porte dérobée des cotes exemptées de dépôt, et un examen visant à déterminer si la loi de 1945 régissant tout cela correspond toujours au monde qu’elle régit aujourd’hui.
Nous n’ajouterions qu’une seule phrase à ses cinq demandes. Exiger que la personne qui achète la rente soit informée, dans un langage qu’elle peut comprendre, de ce que nous venons de vous démontrer en neuf mille mots : que l’institution qui détient son épargne-retraite est sous-financée, investit dans des actifs non négociables, est enregistrée dans une juridiction dont elle ne verra jamais de documents, et appartient à une société qui perçoit des honoraires chaque fois que son argent est transféré.
Elle achètera probablement quand même la rente. La plupart des gens, à juste titre, en auront encore besoin. Mais elle l’aura achetée en toute connaissance de cause. Et toute l’architecture que nous avons décrite dans cet article repose, en fin de compte, sur son ignorance.
Nous le lui avons dit maintenant.
Cet article s’appuie directement sur « Lettre ouverte au président Johnson » de Nick Nemeth, publié en mars 2026, et se veut un complément à celui-ci. Un guide complet, destiné tant aux profanes qu’aux experts, sur le fonctionnement de la réassurance, intitulé « Qu’est-ce que la réassurance et pourquoi vous devriez vous y intéresser », suivra d’ici les deux prochaines semaines.
Aucune information contenue dans cet article ne constitue un conseil en placement. Il s’agit d’une analyse structurelle fondée entièrement sur des documents publics et des données de marché. Nous ne détenons aucune position sur les titres mentionnés. Les chiffres proviennent des documents déposés auprès de la SEC, des informations réglementaires des Bermudes et du terminal Bloomberg en date de mai 2026; lorsqu’un chiffre repose sur un choix méthodologique, nous l’avons signalé. Si vous estimez qu’un fait présenté ici est erroné, écrivez-nous, car nous préférons le corriger plutôt que de le défendre.
Abonnez-vous à TSCS pour accéder à des analyses de niveau institutionnel sur les structures qui font bouger les marchés, avant qu’elles ne fassent la une des journaux.
Fichier Excel des traductions par Gilles en vrac
Fiches avec les premières phrases (et non seulement les titres)
Les caractères gras dans le texte sont de Gilles.