Traduction de Rentiership and intellectual monopoly in contemporary capitalism: conceptual challenges and empirical possibilities par Joseph Baines et Sandy Brian Hager. Socio-Economic Review, volume 23, numéro 4, octobre 2025.
Résumé : Ces dernières années, les concepts de « rentiérisme » et de « monopole intellectuel » ont pris une place prépondérante dans les débats sur l’affaiblissement du lien entre la rentabilité des entreprises et l’investissement en capital dans les pays à revenu élevé. Cependant, rares sont les tentatives, voire aucune, visant à élaborer des mesures du rentiérisme et du monopole intellectuel à partir de données financières au niveau des entreprises. L’absence de tels travaux, selon nous, est révélatrice des difficultés rencontrées pour définir ce qui constitue une rente, qu’il s’agisse d’une rente intangible ou autre. Au lieu de conceptions statiques de la rente et du monopole intellectuel, nous élaborons un cadre permettant d’analyser la « rentiérisation » et la « monopolisation intellectuelle » comme des processus dynamiques et variés, étroitement liés à la financiarisation. Nous appliquons ce cadre à l’analyse de la transformation des entreprises non financières aux États-Unis depuis le milieu du XXe siècle et montrons comment il aide à clarifier les liens entre les dynamiques au niveau des entreprises et les tendances associées à l’inégalité des ménages, à la stratification des entreprises et à la stagnation séculaire.
1. Introduction : la rente, une thématique remise au goût du jour
Dans la boîte à outils de l’économie politique hétérodoxe, le concept de « financiarisation » a été largement utilisé pour rendre compte des transformations du capitalisme contemporain au cours des dernières décennies (Epstein, 2005; Stockhammer, 2008). Plus récemment, un autre concept a pris une place prépondérante : celui de « rentiership » (Mazzucato, 2019; Christophers, 2020). Bien sûr, l’analyse de la rente n’a rien de nouveau. Elle remonte aux économistes politiques classiques de la fin du XVIIIe et du début du XIXe siècle. Mais ce concept est largement tombé en désuétude après la Seconde Guerre mondiale (Piketty, 2014; Sayer, 2023). Qu’est-ce qui explique alors ce regain d’intérêt récent? L’une des raisons est que le concept de rente met en avant la concurrence et le pouvoir monopolistique de manière plus systématique que celui de la financiarisation. L’accent mis sur le pouvoir monopolistique inhérent à la rente est crucial, car il aide à expliquer l’une des principales énigmes empiriques de la littérature sur la financiarisation : l’affaiblissement du lien entre la rentabilité et l’investissement intérieur dans les pays à revenu élevé (Gutiérrez et Philippon, 2016; Durand et Gueuder, 2018; Orhangazi, 2019). Le concept de rente promet également d’éclairer les dynamiques au niveau des entreprises dans la littérature étroitement liée aux monopoles intellectuels (Pagano, 2014; Durand et Milberg, 2020; Rikap, 2021). En effet, le phénomène de rente s’observe de la manière la plus flagrante dans l’économie du savoir, étant donné que les actifs incorporels tels que les brevets et d’autres types de propriété intellectuelle permettent aux géants de la technologie de générer des rentes d’information ou de savoir simplement grâce à leur droit légal d’empêcher autrui d’utiliser ces actifs.
Malgré les liens qui unissent le régime de rente à la fois à la financiarisation et au monopole intellectuel, la relation entre ces phénomènes reste peu explorée. L’un des problèmes réside dans le fait que, alors que les chercheurs ont mis au point toute une gamme de mesures sophistiquées pour évaluer les processus de financiarisation des entreprises, peu de travaux, voire aucun, ont réussi à mesurer les rentes, immatérielles ou autres, au niveau de l’entreprise. Relever ce défi de la mesure des rentes, nous soutenons qu’il est essentiel de mieux comprendre l’articulation entre la financiarisation, le statut de rentier et le monopole intellectuel au sein du capitalisme contemporain. Notre thèse principale est que le manque de mesures des rentes d’entreprise découle d’un problème d’opérationnalisation empirique : plus précisément, comme l’a souligné Beth Stratford (2024, p. 41) : « il n’existe aucun moyen pratique de distinguer la composante de rente au sein d’un revenu donné ». Sans moyen de distinguer la rente des revenus non liés à la rente, il est impossible de mesurer avec certitude la rentière au niveau des entreprises.
Dans la première section de cet article, nous abordons ce problème en proposant un aperçu de la généalogie de la rente dans l’histoire de la pensée économique, depuis les économistes politiques classiques jusqu’aux analyses contemporaines. Dans la deuxième section, nous soutenons que rendre la catégorie de la rente susceptible d’une opérationnalisation empirique à l’aide de données financières d’entreprise nécessite un changement fondamental. Plutôt que d’essayer de différencier empiriquement les rentes pures des profits purs, nous avons besoin d’une approche dynamique qui appréhende la rentiérisation comme un processus. Plus précisément, nous soutenons que la rentiérisation est à l’œuvre lorsque la rentabilité d’une entreprise est accrue au service des rendements financiers plutôt que de l’investissement productif. En d’autres termes, il s’agit d’une forme particulière de financiarisation au niveau de l’entreprise, qui se manifeste lorsque les distributions aux actionnaires augmentent par rapport aux dépenses en immobilisations et lorsque les revenus augmentent par rapport aux coûts. Par extension, dans notre cadre analytique, on peut discerner une monopolisation intellectuelle lorsque ce processus de rentiérisation est combiné à une accumulation d’actifs incorporels.
À l’aide de ce schéma, dans la troisième section, nous explorons les dynamiques de la rentiérisation et de la monopolisation intellectuelle au sein des entreprises non financières aux États-Unis de 1950 à 2019. Nous présentons trois constatations clés. Premièrement, la rentiérisation et la monopolisation intellectuelle au sein de la structure des entreprises américaines ont pris de plus en plus d’importance depuis les années 2000. Deuxièmement, au niveau sectoriel, alors que la rentabilité sectorielle et les ratios de distribution par rapport aux investissements présentaient une faible corrélation négative au milieu du XXe siècle, ils affichent désormais une forte corrélation positive; et alors que l’intensité en actifs incorporels et la capitalisation boursière au niveau sectoriel étaient autrefois fortement corrélées négativement, elles présentent désormais une faible corrélation positive. Troisièmement, les secteurs qui ont été à l’avant-garde des processus de monopolisation intellectuelle — le secteur pharmaceutique et, plus récemment, le secteur technologique — comptent parmi les plus inégalitaires en termes de profits au niveau des entreprises, une tranche importante de petites entreprises non rentables mais innovantes étant subordonnées aux entreprises dominantes de ces deux secteurs. Dans la dernière section de l’article, nous expliquons comment ces constatations nous aident à mieux comprendre les mécanismes précis qui sous-tendent l’écart entre profits et investissements ainsi que les inégalités persistantes entre les ménages dans les pays à revenu élevé.
2. Où se trouve la rente? La morphologie d’un concept
Nous ne pouvons rendre justice à la complexité et à la sophistication de la littérature sur la rente dans cette brève revue. Notre objectif dans cette section est plutôt d’aborder l’évolution de l’analyse de la rente strictement sous l’angle des défis liés à sa délimitation et à sa mesure. Les théories existantes sur la rente, depuis l’époque de l’économie politique classique, nous permettent-elles de distinguer la rente des revenus non liés à la rente au niveau des données financières des entreprises? Et ces théories nous permettent-elles, par extension, de quantifier la rente? Nous soutenons que la réponse est négative sur ces deux points. Qu’il s’agisse d’un problème conceptuel au sein de la théorie de la rente ou simplement d’une question méthodologique dépend du point de vue de chacun. Les théories existantes sur la rente ont certes guidé des recherches qui ont généré des perspectives enrichissantes, mais qui ne tentent pas de mesurer systématiquement les rentes à l’aide des données financières des entreprises (p. ex. Harvey, 2012; Purcell et al., 2020). Dans cette perspective, la valeur conceptuelle de la théorie de la rente et les défis liés à son opérationnalisation empirique peuvent être considérés comme des questions tout à fait distinctes. Cependant, si l’on adopte la vision empiriste rigoureuse selon laquelle toute théorisation de la rente devrait nous permettre de délimiter et de mesurer avec précision le montant de la rente accumulée, et que ces mesures s’appliquent de préférence à l’architecture quantitative du capital lui-même — les états financiers des entreprises —, alors la question méthodologique devient un problème conceptuel (voir Nitzan et Bichler, 2009). Compte tenu de nos propres a priori analytiques, nous penchons pour cette dernière perspective. Toutefois, cela n’invalide bien sûr pas le point de vue précédent.
Dans les écrits d’Adam Smith, la rente est considérée comme l’une des trois catégories fonctionnelles de revenu correspondant aux trois grandes classes de la société capitaliste. Alors que les salaires sont gagnés par le travail et que les profits reviennent aux capitalistes, la rente est versée aux propriétaires fonciers. Du point de vue de Smith, la rente est essentiellement une rente foncière, et dans sa théorie de l’addition des valeurs d’échange, les « prix naturels » autour desquels gravitent les prix réels du marché correspondent à la somme des salaires, des profits et de la rente. En explorant l’idée selon laquelle le travail est la seule condition préalable à la valeur, Smith (1977/1776, p. 76–77) a également soutenu que tant la rente que le profit constituent des déductions sur ce qui est produit par le travail :
La valeur réelle de toutes les différentes composantes du prix, il faut le noter, se mesure par la quantité de travail que chacune d’elles peut acheter ou commander. Le travail mesure la valeur, non seulement de la partie du prix qui se résume au travail, mais aussi de celle qui se résume à la rente, et de celle qui se résume au profit.
Ces arguments anticipaient une idée qui est par la suite devenue centrale dans une grande partie de la littérature sur la rente : celle selon laquelle la rente est un revenu non gagné impliquant un transfert de fonds des producteurs plutôt qu’une contribution à la richesse globale (Mazzucato et al., 2023, p. 509). Mais comme Smith considérait le profit comme faisant partie de ce transfert de fonds, la distinction fondamentale entre le profit et la rente ne résidait pas, selon Smith que le profit était une forme de revenu découlant d’une activité productive et que la rente était une forme de revenu découlant d’une activité non productive, mais plutôt que le profit revenait aux détenteurs de capital et la rente aux propriétaires fonciers. Du point de vue de Smith, il n’y avait donc aucun problème à déterminer ce qu’est la rente : il s’agissait simplement de mesurer le revenu perçu par les propriétaires fonciers. Cependant, d’un point de vue contemporain, où la rente est considérée comme faisant partie du revenu que les sociétés tirent d’activités qui vont bien au-delà de la propriété foncière, la question de savoir ce qui relève précisément de la rente devient plus épineuse.
David Ricardo a développé la théorie de la rente avec son concept de rente différentielle, selon lequel l’ampleur de la rente était déterminée par la différence entre le coût de production sur un site donné et le coût de production de la terre la plus marginale mise en culture (Stratford, 2023). Avec cette conceptualisation, Ricardo soutenait que la rente est un surplus découlant de la productivité différentielle de la terre plutôt qu’une simple composante du prix naturel des biens, comme le suggérait Smith. Karl Marx s’est appuyé sur l’analyse de Ricardo concernant la rente différentielle pour développer sa conception de ce qu’Anwar Shaikh (2016, p. 265) appelle le « capital régulateur » : ce sont les conditions de production les moins coûteuses, reproductibles par d’autres pour satisfaire la demande dans un secteur donné. Du point de vue de Marx, les prix du marché tendent vers la somme des coûts du capital régulateur et du taux de profit moyen. Par conséquent, lorsque les producteurs à moindre coût disposent de conditions de production non reproductibles, le propriétaire foncier perçoit des rentes sous forme de profit excédentaire (Shaikh, 2016, p. 265-266). En développant sa théorie, Marx a complété cette notion de rente différentielle par deux conceptualisations supplémentaires : la rente de monopole, qui découle du contrôle d’une caractéristique non substituable d’une marchandise, et la rente absolue, qui revient à une classe de propriétaires simplement en vertu du droit d’exclure les non-propriétaires par le biais de l’institution de la propriété privée (Purcell et al., 2020) .
La sophistication de la théorie de Marx est confirmée par les recherches prodigieuses qu’elle a contribué à inspirer. De plus, étant donné que Marx écrivait à une époque où le système comptable moderne n’en était qu’à ses balbutiements, on peut lui pardonner d’avoir élaboré des catégories analytiques qui ne se prêtent pas facilement à la recherche empirique utilisant des données financières d’entreprise. Cela dit, dans la conception marxiste des rentes différentielles, les problèmes de délimitation et de mesure persistent. Comme l’admet Erik Swyngedouw (2012, p. 311), l’un des principaux théoriciens marxistes de la rente : « déterminer l’ampleur de la rente […] demeure théoriquement complexe et empiriquement insoluble ». Il n’existe pas de moyen simple d’identifier quelles entreprises constituent des « capitaux régulateurs », car au-delà de quelques secteurs bien précis où la production est relativement homogène — comme l’exploitation minière et la production pétrolière —, il est impossible de construire des courbes de coûts avec une quelconque précision. Les concepts de monopole et de rente absolue sont tout aussi difficiles à cerner, car, dans la pratique, il est impossible de déterminer quelle part du revenu provient de l’élément non substituable d’une marchandise particulière et quelle part découle des conditions de base du pouvoir de classe dont jouissent tous les propriétaires. Dans une analyse qui examine la typologie marxiste des rentes dans le contexte du secteur immobilier, Ward et Aalbers (2016, p. 1764) reconnaissent ces défis : « il faut préciser que les différentes formes de rente peuvent être à l’œuvre simultanément et sont empiriquement indiscernables, car la rente réelle n’est versée qu’en une somme forfaitaire ». En dehors du secteur immobilier, où la rente ne se présente même pas sous la forme d’un « montant forfaitaire », les problèmes d’identification et de mesure deviennent évidemment encore plus épineux.
Les économistes qui ont commencé à écrire après la révolution marginaliste ont cherché à établir une base de référence pour mesurer la rente en étendant la théorie de la rente différentielle de Ricardo à tous les facteurs de production et en rompant de manière décisive avec la perspective d’analyse de classe de Marx. Dans des conditions d’équilibre, le revenu marginal était compris par les marginalistes comme le « prix de réserve » exempt de rente pour chaque facteur de production. Ces prix reflètent à la fois la contribution marginale de chaque facteur et constituent le minimum nécessaire pour les soustraire à l’oisiveté ou à une utilisation alternative (Stratford, 2023, p. 352–355). Tout revenu supérieur à ce prix de réserve est défini comme de la rente. Cependant, cette théorisation a elle-même soulevé des problèmes. La théorie de la rente différentielle de Ricardo semblait convaincante lorsque la base de référence était la terre, pour laquelle il n’existait aucune autre utilisation. Mais dans le cas du capital, il peut exister une myriade d’utilisations alternatives dont la rentabilité n’est que infinitésimale par rapport à l’utilisation qui en est faite. Cela rend la rente tirée d’une utilisation donnée elle-même infinitésimale. À un niveau plus fondamental, cela suppose également que les profits tirés des utilisations alternatives soient eux-mêmes déterminés dans des conditions de concurrence et soient donc exempts de rente. En pratique, les prix découlant des utilisations alternatives ne doivent pas nécessairement être considérés comme exempts de rente, car chacun reflète l’équilibre des pouvoirs entre les parties impliquées dans l’échange (voir Hale, 1923). Dans cette perspective relationnelle, comme l’affirme Beth Stratford (2023, p. 353) : « il est absurde d’utiliser des prix déjà faussés par le contrôle inégal sur des actifs rares et monopolisés comme référence pour estimer quelle proportion des revenus provient de cette inégalité même ».
Le concept marxiste de rente absolue aborde, au moins sur le plan analytique, le rôle joué par les inégalités préexistantes de pouvoir de classe dans la formation de la rente. Les économistes marginalistes n’ont développé ni le vocabulaire conceptuel ni les moyens empiriques permettant d’appréhender le rôle joué par les relations inégales de pouvoir de classe dans la génération de la rente. La formulation que les économistes néoclassiques en sont venus à adopter — selon laquelle la rente était un « paiement excédant le prix concurrentiel » (Stratford, 2023, p. 355) — supposait simplement que les prix concurrentiels existaient dans la réalité et étaient empiriquement discernables. Or, comme l’a révélé la controverse de Cambridge, il est impossible pour les économistes néoclassiques de déterminer la productivité marginale du capital, puisque les biens d’équipement hétérogènes ne peuvent être agrégés indépendamment des prix qu’ils sont censés expliquer. Il n’existe donc aucun moyen d’établir ce qui constituerait précisément le produit marginal ou la rente (Nitzan et Bichler, 2009, p. 77–83). Anticipant cette controverse, Thorstein Veblen — écrivant au début du XXe siècle — a tout simplement évité d’utiliser le concept de rente en référence aux sociétés modernes; il a d’ailleurs rejeté les tentatives de ses contemporains, comme Alfred Marshall, d’appliquer ce concept aux entreprises commerciales, qualifiant ces travaux de « trop volumineux, peu maniables et sans conséquence » (Veblen 1900, p. 264). Veblen soutenait qu’en réalité, bon nombre des processus associés à ce concept font partie des activités courantes des entreprises, au sein desquelles l’obtention d’un « avantage différentiel » par rapport aux autres sociétés était devenue la principale force motrice du capitalisme (Veblen, 2013/1904, p. 201, n. 6). Point crucial : pour Veblen, le profit découlant de cet avantage différentiel provient du pouvoir de restreindre la productivité industrielle, plutôt que d’une contribution réelle à celle-ci (Nitzan et Bichler, 2009; Veblen, 2013/1904). Dans la mesure où Veblen fait référence à la rente dans son œuvre, c’est spécifiquement en rapport avec la rente foncière, tout comme c’était le cas dans les travaux des premiers économistes politiques classiques tels qu’Adam Smith.
Contrairement à Veblen, Joseph Schumpeter ne considérait pas que la capacité restrictive des entreprises allait nécessairement à l’encontre de l’industrie. Tout comme les freins permettent aux automobilistes d’éviter les accidents et, en fin de compte, de rouler plus vite, Schumpeter (2003/1943, p. 88–89) a fait valoir que la capacité des entreprises à restreindre l’activité industrielle en période de perturbations potentielles leur permet d’éviter l’effondrement et d’accroître la production à long terme. En toile de fond de sa théorisation des profits capitalistes, Schumpeter a proposé un « modèle de flux circulaire » dans lequel l’économie se trouve dans un état d’équilibre général. Dans ces conditions stationnaires, le profit capitaliste tendrait vers zéro et il n’y aurait pas de développement économique. Un tel modèle n’avait aucune valeur descriptive ou prescriptive pour Schumpeter, mais il lui fournissait un contrepoint utile pour son analyse du fonctionnement réel du capitalisme en tant que système évolutif. Pour Schumpeter, le développement capitaliste se produit lorsque des innovateurs réalisent des percées technologiques qui génèrent des « profits entrepreneuriaux »; à mesure que les imitateurs rattrapent leur retard, la nouvelle technologie se diffuse, ce qui mène à une période de « calme relatif » durant laquelle les profits reviennent à la normale, avant que le cycle ne recommence (Schumpeter, 2003/1943, p. 83). Ces profits entrepreneuriaux, pour Schumpeter (1983/1934, p. 184), n’ont rien à voir avec la productivité marginale :
le problème du profit réside précisément dans le fait que les lois du coût et de la productivité marginale semblent l’exclure. Et ce que reçoit l’« entrepreneur marginal » est tout à fait indifférent au succès des autres.
Même si, à notre avis, Schumpeter a exagéré les retombées positives des grandes entreprises, son approche évolutive a le mérite d’avoir définitivement dissocié la question du profit du concept de productivité marginale. Il est important de noter que Schumpeter n’a pas assimilé la rente au profit entrepreneurial. En effet, à l’instar de Veblen, il se montrait réticent à utiliser ce terme au-delà de son application à la terre — ou à ce qu’il appelait les « agents naturels » (Schumpeter, 1939, p. 575) . Dans les rares occasions où il applique le concept de rente à l’entreprise, celui-ci décrit la « plus-value non méritée » qui découle de la percée entrepreneuriale initiale. Schumpeter (2002/1911, p. 111) précise clairement que ce « revenu marginal non mérité n’est pas une récompense pour la performance ». Cependant, dans la mesure où les stratégies restrictives agissent comme des freins dans une auto — facilitant ce que Schumpeter (2003/1943, p. 87) appelle une « avancée équilibrée » dans la promotion du progrès économique —, dans quelle mesure le revenu tiré de telles stratégies peut-il véritablement être considéré comme « non mérité » ? Schumpeter minimise à juste titre l’importance de la productivité marginale dans son analyse, mais il ne fournit aucun moyen de distinguer concrètement la « plus-value non méritée » du « profit entrepreneurial », pas plus qu’il ne nous indique en quoi consisterait une « récompense pour la performance » appropriée. Dans les annales de la théorie de la rente, Schumpeter nous laisse donc des idées fructueuses, mais aucun moyen d’appréhender et d’évaluer la rente en tant que fait économique déterminé.
Au sein de la littérature hétérodoxe contemporaine sur la rente, les contributions les plus importantes proviennent de chercheurs largement influencés, à des degrés divers, par Marx, Veblen et Schumpeter. L’un des principaux théoriciens contemporains de la rente est Brett Christophers (2019), qui conteste les chercheurs qui conceptualisent la rente en termes de « revenu non mérité » (voir p. ex. Sayer, 2015; Mazzucato, 2019). Nous avons déjà exprimé nos propres doutes quant à l’efficacité analytique de la distinction entre revenu gagné et revenu non gagné. Christophers (2019) le fait dans une perspective résolument marxiste, en soutenant que tout profit est non gagné dans la mesure où le travail est la seule source de valeur, et que c’est le surplus extrait du travail, plutôt que quoi que ce soit de « gagné » par les capitalistes, qui constitue la base du profit. Il reconnaît que, dans le cas d’Andrew Sayer, il y a une tentative de s’attaquer à ce problème par le biais de la notion de « capitalistes actifs » dont le profit est en partie mérité dans la mesure où ils contribuent à organiser le travail, ou du moins dans la mesure où ce profit « dépend du soutien à l’activité productive » (Sayer 2015, p. 87). Mais comme le demande avec pertinence Christophers (2019, p. 315) : « où […] la “soutien” à l’activité productive prend-elle fin et où commence le fait de l’“exercer” réellement? » Dans le prolongement de la question de Christophers, nous pourrions nous demander : comment déterminer quelle part du profit provient du soutien à l’activité productive et quelle part découle de sa restriction, au sens où l’entend l’analyse de Veblen? Tout comme nous l’avons fait valoir à propos des contributions historiques à l’analyse de la rente, les théoriciens contemporains sont confrontés à un défi de taille lorsqu’il s’agit de tracer des lignes claires sur lesquelles toute définition viable de la rente devrait reposer.
La tentative de Christophers pour relever le défi de la délimitation de la rente consiste à soutenir que celle-ci résulte de la conjonction de deux conditions. Premièrement, qu’il s’agit d’un « revenu tiré de la propriété, de la possession ou du contrôle d’actifs rares »; et deuxièmement, que ce revenu est généré « dans des conditions de concurrence limitée ou inexistante » (Christophers, 2019, p. 308–309) . Cette définition est utile en ce qu’elle évite la question apparemment insoluble de la quantification des parts du revenu capitaliste qui sont « gagnées » et « non gagnées ». Cependant, en résolvant un problème de délimitation, elle en crée deux nouveaux. Le premier consiste à distinguer les actifs rares des actifs non rares. Comme Marx l’avait lui-même anticipé dans son concept de rentes absolues, tous les actifs sont rares dans la mesure où ils sont ancrés dans le droit légal d’exclusion (voir aussi Nitzan et Bichler 2009, p. 228). Au-delà de ce fait fondamental concernant les conditions de base de l’exclusion telles qu’elles sont codifiées par la propriété privée, on pourrait également considérer la rareté en termes relatifs. Cependant, même si l’on trouvait un moyen d’évaluer la rareté relative d’un bien, il n’existe aucun moyen objectif de déterminer, sur ce continuum entre les deux pôles que sont la rareté totale et l’abondance totale, le point à partir duquel les biens peuvent être qualifiés de « rares ». De même, se pose la question de définir ce qui constitue une « concurrence limitée ou inexistante ». Lorsque l’on reconnaît que, dans le capitalisme tel qu’il existe réellement, la concurrence parfaite est rare, voire inexistante, il devient évident que, dans presque toutes les situations, la concurrence est, à des degrés divers, « limitée ». Plutôt que d’observer une ligne de démarcation nette entre les marchés parfaitement concurrentiels et ceux où la concurrence est totalement absente, ces deux formes de marché se fondent l’une dans l’autre. Par conséquent, bien que Christophers (2019, p. 315) ait certainement raison de demander à Sayer où s’arrête le fait de « soutenir » l’activité productive et où commence le fait de « l’exercer » celle-ci commence, pour que sa définition alternative de la rente soit analysable, nous devrions nous demander où la concurrence est suffisamment « limitée » pour être définie comme telle? Et d’ailleurs, où la « rareté » prend-elle fin et où commence la « non-rareté »?
Il est intéressant de noter que les théoriciens contemporains de la rente, dont Christophers (2019, p. 321–322), invoquent le concept de Michał Kalecki (1971) comme moyen de mettre en évidence une montée du pouvoir monopolistique inhérente au rentiérisme. Faisant écho à nos préoccupations concernant la délimitation, Sayer (2023, p. 1473) fait également référence à Kalecki en termes élogieux lorsqu’il affirme que « [l]e monopole ne doit pas nécessairement être une question de tout ou rien : il peut y avoir des degrés de monopole». Cependant, le recours aux travaux de Kalecki soulève des questions délicates quant à l’approche de ces chercheurs en matière de rentiérisme. S’il existe des degrés de monopole, cela signifie-t-il qu’il existe également des « degrés de rentes »? Et si la rente elle-même peut être considérée comme une question de degré, cela ne rend-il pas le concept intenable en raison de son caractère amorphe? Sayer (2023, p. 1473) évoque cette possibilité, mais s’empresse ensuite de la rejeter :
Il existe inévitablement souvent une certaine incertitude ou un flou quant à « où tracer la ligne », car il peut être difficile d’estimer quels seraient les prix en l’absence de monopole. Ici, nous devons éviter le sophisme du continuum, selon lequel l’absence d’une ligne de démarcation claire signifierait l’absence de toute différence, comme si l’existence de certains cas peu clairs impliquait l’absence de tout cas clair. Ce sont les formes les plus flagrantes qui devraient nous préoccuper le plus.
Ce passage va au cœur de ce qui est en jeu dans la conceptualisation de la rente. Tracons-nous des lignes nettes ou pensons-nous en termes de continuum? À notre avis, les arguments de Sayer en faveur de lignes nettes ne sont pas convaincants. La ligne entre la rente et le profit n’est ni « incertaine » ni « floue »; elle est indéfinissable parce que les dualismes qui sous-tendent la théorie de la rente sont impossibles à opérationnaliser au niveau des données des entreprises. Comme nous l’avons vu dans cette analyse, ces dualismes comprennent les revenus gagnés et non gagnés, les actifs rares par opposition aux actifs non rares, la concurrence par opposition au monopole, et bien d’autres encore.
En tentant de concilier le dualisme rente/profit avec le degré de monopole, Sayer est contraint de faire une concession majeure. Comme les frontières entre la rente et le profit sont floues, il soutient que nous devrions nous concentrer sur les « cas les plus flagrants » de rentiérisme. Mais si nous devons limiter notre analyse aux seuls cas les plus extrêmes de rentiérisme, quel est alors l’intérêt de recourir à ce concept? L’une des raisons essentielles pour lesquelles le concept de rentiérisme a pris tant d’importance est qu’il vise à saisir un aspect général de la nature du capitalisme contemporain (Christophers, 2020; Baglioni et al., 2023). Limiter l’étude de la rente à ses formes les plus flagrantes nous semble inutilement restrictif, surtout pour ceux qui souhaitent utiliser le concept de rente afin d’analyser les transformations structurelles plus larges de l’économie capitaliste. Cela ne signifie pas pour autant que les apports de la recherche historique et contemporaine sur la rente doivent être totalement ignorés. Comme le montre la section suivante, nous pouvons et devons tirer de nombreux enseignements de ces travaux. Mais pour rendre le concept de rente manipulable tant sur le plan analytique qu’empirique, nous devons adopter une nouvelle approche.
3. Vers un nouveau cadre : financiarisation, rentiérisation et monopolisation intellectuelle
Comme nous l’avons fait valoir jusqu’à présent, la littérature sur la rente a rencontré des défis importants pour définir ce concept par opposition à d’autres formes de revenu, et c’est en grande partie pour cette raison les études visant à quantifier la rente au niveau de l’entreprise se sont faites rares. Selon nous, la voie pour sortir de cette impasse consiste à réorienter fondamentalement notre approche. Plutôt que de chercher à appréhender la rente en termes statiques — comme s’il s’agissait d’un type de revenu pouvant être délimité à un moment donné —, nous devrions plutôt nous concentrer sur la rentiérisation en tant que processus dynamique, ouvert et varié. Pour des raisons qui deviendront claires dans cette section, nous définissons la rentiérisation comme l’augmentation des marges bénéficiaires au profit des rendements financiers plutôt que de l’ . Pour développer cette conception de la rentiérisation, nous nous appuyons sur des courants de pensée hétérodoxes issus tant des études sur la rente que d’autres domaines : le premier est la littérature post-keynésienne sur le pouvoir de marché; le deuxième est la recherche critique sur la financiarisation des entreprises; et le troisième est l’analyse de la prédation et du monopole intellectuel inspirée à la fois par Marx et Veblen. En élaborant notre cadre alternatif, nous passons en revue tour à tour chacun de ces éléments constitutifs de notre approche, d’abord en précisant la relation entre la rentiérisation et la financiarisation, puis en précisant la relation entre la rentiérisation et la montée des monopoles intellectuels.
3.1 La relation entre la rentiérisation et la financiarisation
Le point de départ de la littérature post-keynésienne sur le pouvoir de marché est le concept susmentionné de Kalecki relatif au « degré de monopole », qui modélisait le niveau de concurrence au sein du capitalisme en termes de majoration de prix (Melmiès, 2023). Sur la base de cet indicateur, Kalecki a postulé que plus le degré de monopole est élevé, plus la part globale du revenu revenant au capital est importante. Une branche ultérieure du post- keynésianisme, connue sous le nom de théorie du financement de l’investissement, a développé une vision plus nuancée des marges bénéficiaires et de leur relation avec la concurrence (Wood, 1975; Eichner, 1976). Selon cette approche, des marges élevées ne reflètent pas nécessairement un pouvoir de monopole, mais plutôt le besoin de l’entreprise de financer sa croissance de façon interne, ce qui pourrait s’expliquer par des pressions concurrentielles accrues. Cela peut être particulièrement le cas pour les entreprises à forte intensité de capital, étant donné que les dépenses en immobilisations sont, par définition, capitalisées plutôt que déduites à titre de charges d’exploitation, et qu’elles ne font donc pas baisser les marges de profit nettes. Une marge élevée peut donc aller dans deux sens différents. D’une part, elle peut indiquer un pouvoir de marché croissant. D’autre part, elle peut être le signe de besoins de financement interne induits par la concurrence.
Pour saisir adéquatement le pouvoir de monopole au cœur de la « rentiérisation », la théorie du financement des investissements nous oblige non seulement à considérer la marge, mais aussi l’orientation stratégique de l’entreprise. À cet égard, les travaux critiques sur la financiarisation des entreprises sont indispensables, car ils retracent une évolution de la gouvernance d’entreprise, en particulier dans le contexte américain, qui s’éloigne d’un modèle de rétention et de réinvestissement des bénéfices pour s’orienter vers un modèle de réduction des activités et de distribution des gains aux actionnaires (Lazonick et O’Sullivan, 2000) . De plus, contrairement à la littérature sur le rentiérisme, qui propose peu d’indicateurs permettant d’évaluer les rentes au niveau des entreprises, la littérature sur la financiarisation offre un large éventail de mesures utiles pour analyser le glissement de l’orientation des entreprises, qui s’éloignent de l’investissement à long terme au profit des rendements à court terme pour les actionnaires (Rabinovich, 2019). Dans la présente étude, nous nous concentrons sur un indicateur mis au point dans nos travaux antérieurs : le rapport entre les rachats d’actions et les dividendes, d’une part, et les dépenses en immobilisations, d’autre part (ci-après le « ratio de distribution par rapport à l’investissement ») (Hager et Baines, 2020; Baines et Hager, 2021). Nous estimons que cet indicateur est particulièrement instructif, précisément parce qu’il mesure l’équilibre entre les priorités d’une entreprise en matière d’augmentation des distributions aux actionnaires et d’investissement dans la croissance future. L’augmentation des versements de dividendes et des rachats d’actions, ainsi que la baisse des dépenses en immobilisations, ont été identifiées comme des aspects clés de la financiarisation (Lazonick, 2010; Palladino, 2021). Or, il reflète également le processus de rentiérisation à deux égards importants. Premièrement, une baisse des dépenses en immobilisations (le dénominateur) peut servir d’indicateur du ralentissement de l’investissement et de la surcapacité qui caractérisent le renforcement du pouvoir monopolistique (Gutiérrez et Philippon, 2016; Durand et Gueuder, 2018). Deuxièmement, une augmentation des versements financiers aux actionnaires (le numérateur) est généralement associée à la puissance d’une classe rentière en plein essor (Mazzucato, et al., 2023). En d’autres termes, le ratio versements aux actionnaires/investissements nous permet de déterminer dans quelle mesure une entreprise se concentre sur ce que Sayer (2015, p. 87) appelle « le soutien à l’activité productive » plutôt que sur la simple extraction de valeur.
Il est essentiel de noter qu’un ratio de distribution par rapport à l’investissement en hausse n’indique pas en soi une rentiérisation. Si tel était le cas, la rentiérisation serait pratiquement synonyme de la financiarisation elle-même, et n’aurait donc que peu de valeur analytique. Pour revenir au concept de Kalecki du « degré de monopole », nous précisons que la rentiérisation n’est observable que lorsque ce processus d’augmentation des rendements versés aux actionnaires par rapport à l’investissement en capital s’accompagne d’une majoration croissante. Si une entreprise augmente son ratio de distribution par rapport à l’investissement sans augmenter sa marge bénéficiaire, elle ne fait pas preuve de ce pouvoir de marché croissant que nous considérons comme indissociable du processus de rentiérisation. Si, au contraire, une entreprise augmente sa marge bénéficiaire sans pour autant augmenter son ratio de distribution par rapport à l’investissement, elle s’apparente alors davantage aux entreprises identifiées dans la théorie de la finance d’investissement qui augmentent leur marge bénéficiaire pour financer de manière interne leur croissance future dans un contexte de forte concurrence (Wood, 1975; Eichner, 1976).
À notre connaissance, aucune étude n’a cherché à établir un lien empirique entre la rente et le degré de monopole. Comment alors s’y prendre pour déterminer le degré de monopole à partir des états financiers des entreprises? Kalecki concevait le degré de monopole en termes de pouvoir de fixation des prix au niveau des unités de production, tel qu’il s’exprime dans la marge bénéficiaire (prix de vente unitaire moins coût unitaire de vente). Or, cette définition de la marge de prix ne se prête pas facilement à une cartographie empirique, car les états financiers des entreprises ne font pas état des prix et des coûts au niveau unitaire. Compte tenu de ces limites empiriques liées à la marge de prix au niveau unitaire, nous nous appuyons sur les travaux existants pour cartographier le degré de monopole au niveau de l’entreprise au niveau de l’entreprise en nous référant aux marges bénéficiaires (Nitzan et Bichler, 2009; Baines et Hager, 2021; Melmiès, 2023). Une stratégie empirique courante dans la littérature consiste à estimer le degré de monopole comme le rapport entre les ventes et le coût des marchandises vendues (CMV). Ce rapport se calcule simplement comme suit : (Ventes – CMV)/CMV, et il reflète globalement les marges bénéficiaires brutes d’une entreprise (Davis et Orhangazi, 2021, p. 27). Notre approche se concentre sur les marges bénéficiaires nettes (bénéfices nets exprimés en pourcentage des ventes) comme indicateur du degré de monopole (Nitzan et Bichler, 2009). En déplaçant notre attention des unités de production vers l’entreprise elle-même, nous obtenons une meilleure perception de la société en tant qu’ensemble global de pouvoir. Et en déplaçant notre attention de la marge brute vers la marge bénéficiaire nette, nous pouvons mieux cerner la capacité d’une entreprise non seulement à réduire ses coûts de production directs (représentés par le COGS) et à augmenter son volume de ventes (mesuré par les revenus), mais aussi à contrôler d’autres flux financiers, notamment les frais d’intérêts, les frais de vente, les frais généraux et administratifs, ainsi que les paiements d’impôts. En d’autres termes, en élargissant notre champ de vision (de l’unité à l’entreprise et des coûts de production à l’ensemble des coûts), nous acquérons une meilleure compréhension du pouvoir de l’entreprise non seulement par rapport aux fournisseurs et à la main-d’œuvre, d’une part, et aux clients, d’autre part, mais aussi sur la société dans son ensemble, par le biais de ses relations avec les autorités fiscales, les créanciers et bien d’autres acteurs encore.
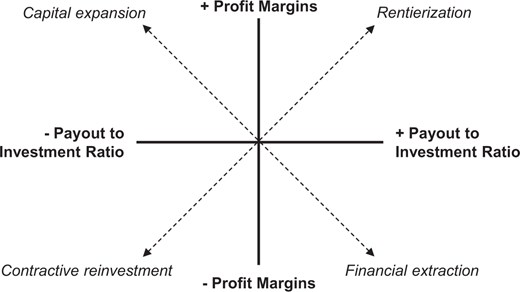
En examinant ces deux paramètres que sont les marges bénéficiaires nettes et le ratio de redistribution par rapport à l’investissement, nous pouvons formuler un schéma dynamique de l’évolution au niveau de l’entreprise, présenté à la figure 1. Ce schéma fait ressortir quatre trajectoires idéales-typiques (voir également Durand et Baud, 2024, p. 323). Les entreprises engagées dans ce que nous appelons l’expansion du capital sont celles mises en avant dans la théorie du financement des investissements : elles affichent des marges bénéficiaires élevées, mais réinvestissent leurs bénéfices non répartis pour financer en interne l’expansion de leur stock physique, afin de maintenir des économies d’échelle et un avantage concurrentiel sur leurs rivales. Elles sont, en d’autres termes, les protagonistes de l’« avancée équilibrée » que Schumpeter (2003/1943, p. 87) observait avec approbation dans les grandes sociétés au milieu du XXe siècle. À l’inverse, les entreprises engagées dans une trajectoire de réinvestissement contractif connaissent soit un déclin à long terme, bien qu’à partir d’un niveau élevé de rentabilité, et deviennent de plus en plus périphériques dans l’économie capitaliste, soit elles relèvent de la catégorie des « actions de croissance » qui sacrifient les marges à court terme et les distributions aux actionnaires au profit d’une expansion du marché à long terme. Les entreprises engagées dans ce que nous appelons l’extraction financière sont généralement celles qui succombent aux pressions financières alors même que les fondements de leur rentabilité à long terme s’érodent. Au mieux, elles peuvent être qualifiées de sociétés dites « à rendement » matures. Au pire, elles risquent de se détruire par l’intérieur dans des conditions de subordination. La trajectoire la plus importante pour notre étude est la rentiérisation, que nous avons définie précédemment comme l’augmentation des marges bénéficiaires au service des rendements financiers. Ce phénomène correspond étroitement à ce que Durand et Baud (2024, p. 324), en s’inspirant de Veblen, de « prédation », dont l’effet n’est pas de générer de la nouvelle richesse, mais plutôt de redistribuer la richesse existante. Cela signifie d’abord que les niveaux élevés de rentabilité dont bénéficie l’entreprise en question vont de pair avec une compression des revenus d’autres entreprises, ainsi que des travailleurs. Deuxièmement, cela signifie que les niveaux relativement faibles d’investissement en capital de l’entreprise sont partiellement compensés par d’autres entreprises à plus forte intensité capitalistique qui n’offrent peut-être pas des rendements aussi élevés aux actionnaires.
Figure 1.
3.2 La relation entre la rentiérisation et la monopolisation intellectuelle
Concevoir la rentiérisation comme un processus attire notre attention sur ses fluctuations potentielles dans le temps et l’espace. Comment rendre compte de ces dynamiques variées et comment les relier à la montée du capitalisme de monopole intellectuel, qui fait l’objet d’analyses de plus en plus nombreuses ces dernières années (Pagano, 2014; Rikap, 2021)? Dans cette littérature, certains chercheurs soulignent l’importance des effets de réseau au sein des plateformes numériques, qui stimulent les dynamiques de monopolisation (Durand et Milberg, 2020). D’autres s’intéressent de près à la manière dont la propriété intellectuelle permet aux entreprises de centraliser le contrôle des actifs incorporels, tout en externalisant les activités corporelles moins rentables à des fournisseurs qui, ce faisant, se retrouvent soumis à une concurrence accrue. Ces travaux mettent l’accent sur l’interaction dialectique entre les actifs incorporels et la normalisation pour expliquer les stratégies des entreprises chefs de file au sein des chaînes de valeur mondiales. Les entreprises chefs de file utilisent les normes pour contrôler comment et ce que leurs fournisseurs produisent et échangent, assurant ainsi l’homogénéité des produits qu’elles achètent, et elles utilisent les actifs incorporels pour différencier les produits qu’elles vendent, afin de renforcer leur position dominante au sein de la chaîne de valeur (Baglioni et al., 2023). Cette position dominante se traduit par une « courbe en sourire » exagérée (Durand et Milberg, 2020, p. 409). Aux deux extrémités de la chaîne de valeur se trouvent les activités à forte intensité d’actifs incorporels des entreprises chefs de file, qui captent d’importantes quantités de valeur (p. ex., la R-D à une extrémité, le marketing et l’image de marque à l’autre), tandis qu’au milieu de la chaîne se situent les activités à forte intensité de capital des entreprises subordonnées, soumises à des pressions concurrentielles qui réduisent leur part de valeur. Bien que ces dynamiques aient été principalement identifiées dans le cadre de l’externalisation et de la délocalisation de la fabrication au sein de chaînes de valeur mondiales axées sur les acheteurs, des processus similaires sont à l’œuvre chez les entreprises chefs de file du secteur de l’hôtellerie, qui externalisent les processus à forte intensité de main-d’œuvre et à faible valeur ajoutée par le biais du système de franchise (Schwartz, 2022).
Cependant, une observation importante soulignée par Cecilia Rikap (2021) est que les entreprises qui consacrent des sommes importantes à la R-D ne seront pas nécessairement plus rentables que celles qui se consacrent à des activités matérielles. En effet, elles peuvent même s’avérer moins rentables compte tenu des risques considérables inhérents aux activités à forte intensité de R-D en phase de démarrage. Dans ce contexte, les monopoles intellectuels peuvent sous-traiter certaines des activités à forte intensité de R-D les plus risquées à des entreprises plus petites et plus innovantes, tout en intégrant les innovations qui en découlent dans leur propre portefeuille d’actifs incorporels par le biais d’acquisitions et d’autres méthodes (Rikap, 2021).
Compte tenu de ces considérations, il est nécessaire non seulement d’examiner le poids relatif des actifs incorporels par rapport aux actifs corporels dans la structure de l’actif d’une entreprise, mais aussi de déterminer dans quelle mesure celle-ci parvient à monétiser ces actifs sous la forme d’une valeur marchande accrue (c’est-à-dire par des bénéfices attendus plus élevés et un risque associé plus faible) (Nitzan et Bichler, 2009) .
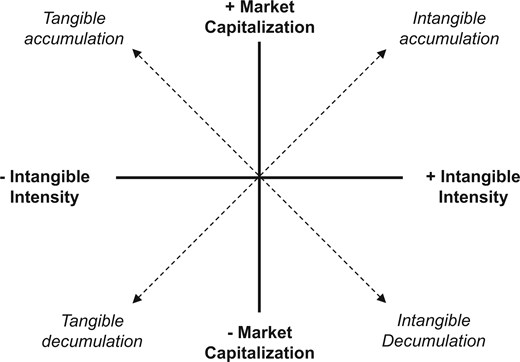
Aux fins de notre analyse, nous considérons qu’il y a accumulation d’actifs incorporels lorsque la valeur des actifs incorporels d’une entreprise augmente par rapport à celle de ses actifs corporels et lorsque la capitalisation boursière de l’entreprise augmente par rapport au PIB. Nous mesurons la capitalisation boursière par rapport au PIB, car nous souhaitons évaluer la capacité d’une entreprise à convaincre les investisseurs que ses bénéfices futurs prévus (actualisés à leur valeur actuelle et ajustés en fonction du risque) croîtront à un rythme plus rapide que l’activité économique actuelle du pays où se trouve son siège social. Notre cadre d’analyse de l’accumulation d’actifs incorporels donne lieu à un autre modèle dynamique et stylisé de l’évolution au niveau de l’entreprise, présenté à la figure 2. Tout comme les sociétés engagées dans une trajectoire d’expansion du capital décrites ci-dessus, les entreprises suivant une trajectoire à long terme d’accumulation d’actifs corporels sont susceptibles de présider à des chaînes de valeur intégrées verticalement et axées sur les producteurs, et de générer des bénéfices grâce au contrôle du capital physique propre à leurs actifs (Schwartz, 2021). Les entreprises qui suivent une trajectoire de désaccumulation des actifs corporels risquent fort de subir le sort des entreprises « à la traîne » ou « conformistes » (Rikap, 2021, p. 34-37). À mesure qu’elles se concentrent davantage sur le développement de leurs immobilisations corporelles, elles deviennent plus subordonnées aux exigences des entreprises chefs de file et, dans le pire des cas, se transforment en fournisseurs de produits génériques et facilement substituables. De même, les entreprises engagées dans une trajectoire de désaccumulation des actifs incorporels présentent les caractéristiques de subordination propres aux entreprises « à la traîne » ou « conformistes », mais contrairement à ces dernières, elles s’engagent dans des projets de R-D risqués que les entreprises de pointe évitent. Enfin, les entreprises engagées dans une trajectoire à long terme d’accumulation d’actifs incorporels deviendront probablement des entreprises de pointe à forte intensité d’actifs incorporels, qui domineront les chaînes de valeur axées sur l’acheteur qui ont prédominé dans une grande partie de l’économie mondiale au cours des trois dernières décennies. Ces entreprises concentrent le contrôle sur les actifs incorporels essentiels, tout en sous-traitant les activités de R-D plus risquées à de plus petits innovateurs et les activités corporelles moins rentables à des entreprises à forte intensité de capital (Rikap, 2021).
Malheureusement, l’obtention de données sur les actifs incorporels n’est pas aisée (voir Haskel et Westlake, 2017). Certains actifs incorporels sont inscrits au bilan des entreprises, mais pas par toutes (par exemple, Apple Inc. n’a inscrit aucun actif incorporel dans ses comptes depuis 2017). D’autres actifs incorporels ne sont inscrits par aucune entreprise, car ils sont développés à l’interne et ne font donc pas l’objet de transactions de marché sans lien de dépendance. Les seuls actifs incorporels pouvant être comptabilisés avec certitude sont ceux qu’une entreprise achète directement sur le marché (p. ex. les licences, les marques de commerce, les droits d’auteur, etc.) et le « goodwill » généré par une fusion (c’est-à-dire la différence entre la valeur comptable d’une entreprise acquise et le prix auquel elle a été achetée) (Nitzan et Bichler, 2009). Dans ce contexte, le mieux que l’on puisse faire est d’élaborer des mesures de substitution. À cette fin, Peters et Taylor (2017) ont reconstitué la valeur des actifs incorporels des entreprises en utilisant des données sur leurs dépenses totales de R-D et une fraction (30 %) de leurs frais de vente, généraux et administratifs (SG&A) (afin de tenir compte des efforts en marketing, en image de marque et en conception), puis en les amortissant selon des taux d’amortissement de R-D spécifiques à chaque secteur.
À l’instar d’autres chercheurs (p. ex. Auvray et al., 2021; Rabinovich, 2023), nous utilisons l’ensemble de données de Peters et Taylor pour estimer les actifs incorporels. Ces données présentent bien sûr des limites. Le pourcentage de 30 % des frais de vente, généraux et administratifs (SG&A) affecté à l’investissement dans les actifs incorporels constitue une estimation raisonnable pour les entreprises cotées aux États-Unis en général et peut ne pas correspondre étroitement aux pratiques réelles de chaque entreprise. De plus, les estimations sectorielles de l’amortissement peuvent ne pas refléter avec précision les durées de vie et les taux de remplacement spécifiques de l’ensemble unique et hétérogène d’actifs déployés dans les programmes de R&D, de marketing, de stratégie de marque et de conception de chaque entreprise (Penman, 2023, p. 9). Malgré ces limites, les estimations de Peters et Taylor constituent les données les plus facilement accessibles sur les actifs incorporels au niveau des entreprises, celles qui sont les plus largement utilisées et, comme le suggère une analyse de référence, « elles sont sans doute les meilleures disponibles » (Ayyagari et al., 2024). Pour ces raisons, nous utilisons cet ensemble de données pour notre analyse.
3.3 Le lien entre financiarisation, rentiérisation et monopolisation intellectuelle
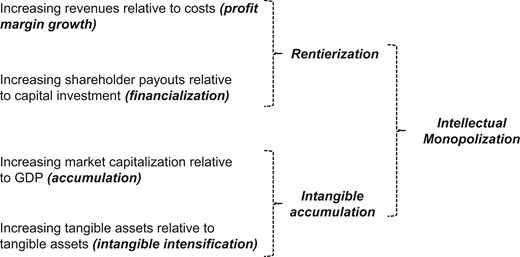
En combinant les schémas dynamiques de la rentiérisation et de l’accumulation d’actifs incorporels, notre analyse s’appuie sur le modèle conceptuel illustré à la figure 3. Les principaux points de cette figure peuvent être résumés comme suit. La rentiérisation se produit lorsque les entreprises accroissent leur rentabilité au profit des rendements pour les actionnaires plutôt que de l’investissement en capital. En d’autres termes, la rentiérisation se produit lorsque les entreprises augmentent leurs revenus par rapport à leurs coûts, et accroissent les dividendes et les rachats d’actions au profit des actionnaires par rapport à l’investissement en capital. L’accumulation d’actifs incorporels se produit lorsque les entreprises parviennent à tirer profit de l’intensité croissante des actifs incorporels. En d’autres termes, l’accumulation d’actifs incorporels se produit lorsque les entreprises augmentent leurs actifs incorporels par rapport à leurs actifs corporels, et lorsque leur capitalisation boursière croît plus rapidement que l’activité économique sous-jacente. La monopolisation intellectuelle se produit lorsque les entreprises combinent la rentiérisation et l’accumulation d’actifs incorporels.
Dans la suite de cette analyse, nous montrons comment ce cadre s’applique à l’ensemble des sociétés cotées aux États-Unis; nous procédons ensuite à une désagrégation par secteur, puis par taille. Notre exploration s’articule autour des questions suivantes. À quel moment, au cours des sept dernières décennies, la rentiérisation est-elle devenue une tendance dominante au sein du capitalisme américain? Quel est son lien avec l’accumulation d’actifs incorporels? Les secteurs les plus rentables sont-ils les plus financiarisés, et comment la relation entre la rentabilité sectorielle et la financiarisation a-t-elle évolué au fil du temps? De même, les secteurs à forte intensité d’actifs incorporels sont-ils les plus fortement capitalisés, et comment la relation entre l’intensité des actifs incorporels et la capitalisation boursière a-t-elle évolué? Quels secteurs présentent la polarisation la plus marquée de la rentabilité et de la capitalisation boursière entre les grandes et les petites entreprises, et dans quels secteurs les petites entreprises ont-elles une intensité d’actifs incorporels plus élevée plutôt que plus faible que celle des grandes? Enfin, quelles sont les implications macroéconomiques des transformations au niveau des entreprises que nous mettons en évidence dans notre analyse?
4. Cartographie de la rentiérisation et de la monopolisation intellectuelle aux États-Unis
Nous entamons notre analyse empirique dans une perspective générale, en cartographiant les processus de rentiérisation et de monopolisation intellectuelle pour toutes les entreprises non financières cotées en bourse dont le siège social est situé aux États-Unis. Il est important de noter que, pour l’application pratique de ces indicateurs, nous utilisons des moyennes mobiles sur 10 ans afin de saisir les évolutions à long terme, plutôt que les « bénéfices entrepreneuriaux » transitoires sur lesquels Schumpeter met l’accent dans son analyse de l’innovation. Nous observons dans le graphique de gauche de la figure 4 que, dans les années 1950, l’entreprise moyenne était à forte intensité d’actifs corporels et très rentable, mais qu’une grande partie de ces bénéfices était réaffectée au financement interne, comme le révèlent les faibles niveaux de dividendes et de rachats d’actions par rapport aux investissements en capital. Cependant, à partir de ce sommet de l’expansion du capital, nous observons trois changements successifs qui nous ont menés à la situation actuelle. Le premier se produit entre les années 1950 et la fin des années 1970. Au cours de cette période, les sociétés américaines, dans leur ensemble, subissent un processus de réinvestissement contractif : elles augmentent leurs dépenses en immobilisations par rapport à leurs distributions aux actionnaires, alors même que leur rentabilité diminuait. Ces changements s’expliquent en partie par la manière dont l’entreprise « chandlerienne » a réagi à la fois aux pressions de la concurrence étrangère et au pouvoir des syndicats au pays (Glyn, 2007). Tant la concurrence internationale que le pouvoir de négociation d’une grande partie des travailleurs ont contraint les entreprises à réduire le montant des bénéfices qu’elles pouvaient tirer de leurs activités et à continuer de réinvestir leurs bénéfices dans l’expansion de leur capacité de production. À la fin des années 1970, le ratio moyen distributions/investissements a atteint son niveau le plus bas sur l’ensemble de notre période d’analyse.
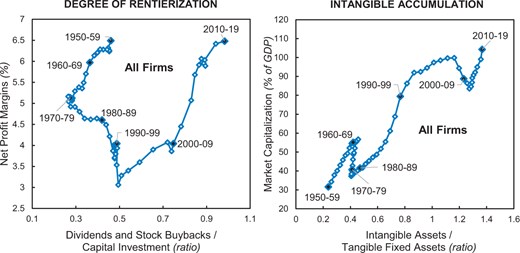
Remarque : Chaque point de données correspond à la valeur moyenne sur une période de dix ans.
Le deuxième tournant s’est produit entre les années 1980 et 1990. Alors que les marges bénéficiaires continuaient de baisser, le ratio de distribution par rapport à l’investissement a commencé à augmenter — indiquant que l’extraction financière devenait une force clé au sein du capitalisme américain dans son ensemble. Cette période a été judicieusement qualifiée par Auvray et al. (2021) comme la « financiarisation Mark I ». Dans ce régime de financiarisation, plusieurs faits stylisés peuvent être discernés. Les taux d’intérêt élevés ont contribué à augmenter les taux de rendement minimaux requis pour les investissements productifs, à réduire les marges bénéficiaires des entreprises et à diminuer leur capacité à financer leurs investissements de manière externe par le recours à l’endettement. La concurrence internationale a encore réduit la rentabilité, exacerbant les difficultés des entreprises à financer leurs investissements de manière interne par le biais des bénéfices non répartis. Enfin, les changements apportés à la gouvernance d’entreprise ont aligné les intérêts des dirigeants sur ceux des actionnaires, tandis que les modifications juridiques et réglementaires ont sapé le pouvoir de négociation des travailleurs dans la prise de décision au sein des entreprises, de sorte que les rendements à court terme pour les détenteurs de capitaux ont pris de plus en plus le pas sur l’investissement à long terme (Auvray et al., 2021; Schwartz, 2022).
Le troisième changement s’est opéré à partir des années 2000. Le ratio de distribution des bénéfices par rapport à l’investissement a augmenté à un rythme plus soutenu qu’auparavant et, après l’éclatement de la bulle des points-com, la rentabilité moyenne a commencé à augmenter de manière significative. Cela a marqué le début de la période que Auvray et al. (2021) qualifient de « financiarisation Mark II ». Dans ce régime de financiarisation, l’approfondissement des chaînes de valeur mondiales et la baisse continue du pouvoir de négociation de la main-d’œuvre ont exercé une pression à la baisse sur la demande des consommateurs et ont encore affaibli l’investissement. La monopolisation du capital a conduit à une concentration des profits entre les mains des plus grandes entreprises, qui présentent une propension marginale à investir plus faible. De plus, le renforcement des protections de la propriété intellectuelle a entravé la capacité des petites entreprises, tant aux États-Unis qu’à l’étranger, à se réorienter vers des activités à plus forte valeur ajoutée (Durand et Milberg, 2020). Enfin, l’émergence d’actionnaires universels permanents, tels que BlackRock, détenant des participations croisées dans une myriade d’entreprises, a découragé les investissements susceptibles d’engendrer une concurrence destructrice de profits sur de multiples marchés de produits (Azar et al.,
2018). Contrairement à la « financiarisation de première génération », le moteur principal de la financiarisation réside moins dans les contraintes liées au financement externe (taux d’intérêt élevés) et au financement interne (faibles bénéfices non répartis) que dans l’assèchement des occasions d’investissement rentables dans un contexte de réduction croissante de la main-d’œuvre, de monopolisation des entreprises et de centralisation de l’actionnariat (Auvray et al., 2021) . À la fin des années 2010, les sociétés non financières affichaient des marges bénéficiaires qui n’avaient plus été atteintes depuis les années 1950. Mais contrairement aux années 1950, au cours des années 2010, ces entreprises ont consacré autant de ressources aux distributions aux actionnaires qu’aux investissements en capital, ce qui témoigne de l’importance de la rentiérisation dans l’économie américaine.
Comment les données présentées dans le graphique de droite de la figure 4, portant sur l’intensité des actifs incorporels et la capitalisation boursière, s’inscrivent-elles dans cette périodisation? L’intensité des actifs incorporels semble augmenter tout au long de la période, à l’exception des années 1970. Cependant, cette décennie de renversement apparent résulte uniquement de l’ajout, dans l’ensemble de données, d’un grand nombre d’entreprises de services publics présentant d’importantes empreintes corporelles (voir fichier supplémentaire). En faisant abstraction des effets de ces entreprises de services publics et en nous concentrant sur le taux de variation de l’intensité des actifs incorporels plutôt que sur ses niveaux, on constate une rupture structurelle dans la dynamique au début des années 1980. Au cours des trois décennies précédentes, le taux de croissance de l’intensification des actifs incorporels était en baisse, mais du milieu des années 1980 à la fin des années 2000, cette intensification s’est poursuivie à un rythme croissant. La hausse rapide de la valeur des actifs incorporels par rapport aux immobilisations corporelles a coïncidé avec l’ancrage de la propriété intellectuelle aux États-Unis à partir des années 1980, puis à l’étranger grâce à l’Accord de 1995 sur les aspects des droits de propriété intellectuelle qui touchent au commerce et aux accords commerciaux qui ont suivi (Orsi et Coriat, 2006; Durand et Milberg, 2020). Bien que les taux de croissance de l’intensité des actifs incorporels aient depuis ralenti, ils ne sont pas retombés aux niveaux atteints au début des années 1980. L’essor de l’intensification des actifs incorporels des sociétés cotées aux États-Unis à partir des années 1980 va de pair avec l’essor des marchés boursiers et le déclin concomitant des systèmes bancaires. Les actifs incorporels constituant des garanties peu intéressantes pour les banques, les entreprises se sont de plus en plus tournées, à partir du début des années 1990, vers les marchés boursiers pour se financer (Baines et Hager, 2021) . Et à mesure que les capitaux propres prenaient une place prépondérante dans leur structure de capital, les entreprises ont de plus en plus investi dans des actifs incorporels hautement spécifiques, plutôt que dans des actifs corporels relativement génériques et pouvant servir de garantie, afin de satisfaire les exigences des actionnaires en matière d’amélioration de la performance relative (Pagano, 2019).
4.1 Ventilation par secteur
L’analyse qui précède offre un tableau global saisissant de la dynamique du capitalisme américain, mais il nous reste à déterminer comment les processus de rentiérisation et d’accumulation d’actifs incorporels varient selon les secteurs et la taille des entreprises. Nous commençons par ventiler les données par secteur, en classant les entreprises dans dix secteurs différents qui représentent 70 % de la capitalisation boursière de l’ensemble des sociétés figurant dans notre base de données de 1950 à 2019 : vêtements et souliers (mode); constructeurs automobiles; défense et aérospatiale; aliments et boissons; industrie lourde; hôtels et restaurants (hôtellerie); combustibles fossiles et mines (secteur extractif); produits pharmaceutiques; commerce de détail; et technologie (voir le matériel supplémentaire pour plus de détails). La figure 5 compare les dix groupes sectoriels en fonction des quatre principaux paramètres de cette étude : les marges bénéficiaires nettes, le ratio de distribution par rapport à l’investissement, le ratio d’intensité des actifs incorporels et la capitalisation boursière. Afin de retracer l’évolution de ces paramètres au cours de la période d’après-guerre, la figure présente des aperçus pour les années 1950 (les deux premiers graphiques) et les années 1980 (les deux derniers graphiques).
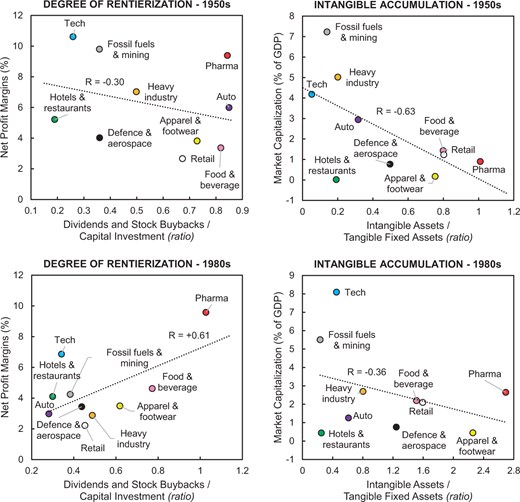
La figure 5 montre clairement que, dans les années 1950, il existait une corrélation négative, bien que faible, entre les marges bénéficiaires des secteurs et leur ratio de distribution par rapport à l’investissement. Les secteurs les plus rentables, tels que les secteurs de la technologie et des industries extractives, avaient tendance à offrir des distributions aux actionnaires relativement faibles. De même, on constate que les secteurs qui affichaient les valorisations boursières globales les plus élevées avaient tendance à être à forte intensité d’actifs corporels. Dans les années 1980, un changement s’est clairement opéré : les entreprises les plus rentables n’étaient plus celles qui avaient tendance à afficher le ratio de distribution par rapport à l’investissement le plus faible, mais plutôt celui le plus élevé . De plus, avec le déclin de la capitalisation relative des secteurs à forte intensité en actifs corporels, tels que les industries extractives, l’automobile et l’industrie lourde, et l’essor du secteur pharmaceutique à forte intensité en actifs incorporels, la corrélation négative entre l’intensité en actifs incorporels et la capitalisation boursière s’affaiblissait.
La figure 6 complète ce tableau sur la dynamique sectorielle en présentant des indicateurs de « rentiérisation » et d’accumulation d’actifs incorporels pour les années 2010 (les deux premiers graphiques), ainsi qu’une illustration de l’évolution, au cours de chaque décennie depuis les années 1950, des corrélations entre les marges bénéficiaires nettes sectorielles et les ratios de distribution par rapport à l’investissement, d’une part, et la capitalisation boursière et l’intensité en actifs incorporels, d’autre part (les deux derniers graphiques). Les tendances qui se sont manifestées pour la première fois dans les années 1980 n’ont fait que s’accentuer. Dans les années 2010, les secteurs les plus rentables sont généralement aussi ceux qui affichent le ratio de distribution par rapport à l’investissement le plus élevé, tandis que les secteurs qui dominaient autrefois l’industrie américaine et qui ont façonné les négociations salariales d’après-guerre — l’automobile, l’industrie lourde et les secteurs extractifs — comptent parmi les moins rentables. Bien que les corrélations que nous présentons doivent être interprétées avec une grande prudence compte tenu du nombre limité d’observations, elles suggèrent une transformation manifeste au sein du capitalisme américain au cours des sept dernières décennies. Ce qui était autrefois une faible corrélation négative entre les marges bénéficiaires sectorielles et le ratio de distribution des bénéfices par rapport à l’investissement s’est transformé en une forte corrélation positive; et ce qui était autrefois une corrélation négative relativement forte entre la capitalisation sectorielle et l’intensité des actifs incorporels s’est transformé en une faible corrélation positive. Pour mieux cerner ces changements et leurs implications macroéconomiques, nous devons désagréger les données selon la taille des entreprises. Il s’agit de la dernière étape de notre analyse.
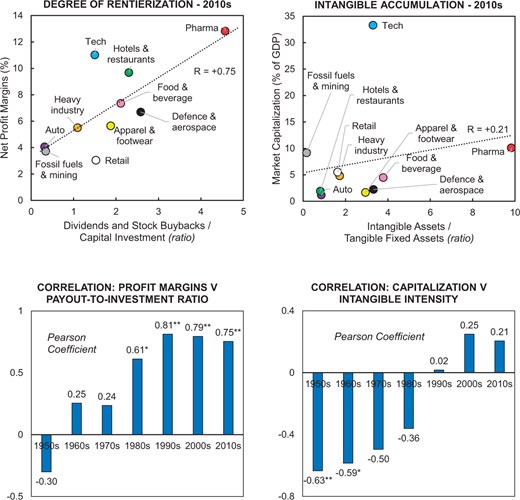
Remarque : ** et * indiquent respectivement une significativité à 99 % (P > 0,1) et à 95 % (P > 0,05)
4.2 Ventilation par taille
La figure 7 révèle les tendances inégales de la rentierisation et de la monopolisation intellectuelle dans nos dix secteurs, selon les quatre paramètres d’intérêt, en fonction de la taille des entreprises. Les entreprises sont classées selon leur chiffre d’affaires au sein de chaque secteur et stratifiées en trois groupes : les 10 % supérieurs, les déciles 5 à 9 et les 50 % inférieurs. On constate que, dans les années 2010, les 10 % supérieurs affichaient des marges bénéficiaires plus élevées que les entreprises des 5e au 9e déciles et des 50 % inférieurs dans chaque secteur, et que, de manière générale, dans les années 2010, l’écart entre les marges bénéficiaires des 10 % supérieurs et des 50 % inférieurs pour chaque secteur était plus important que durant n’importe laquelle des six décennies précédentes. En effet, dans les années 1950, la différence entre les marges bénéficiaires des plus grandes et des plus petites entreprises était relativement faible. Bien qu’il soit vrai que l’échantillon pour cette décennie soit plus restreint que pour les décennies suivantes (voir le tableau A3 dans le matériel supplémentaire), ces faibles écarts observés dans les années 1950 illustrent le fait que les plus grandes entreprises avaient tendance à poursuivre leur expansion par la diversification et l’intégration horizontale et verticale plutôt que par la maximisation des profits (Chandler, 1990) ; et qu’au cours des dernières décennies, on a observé une polarisation marquée de la rentabilité entre les grandes et les petites entreprises aux États-Unis.
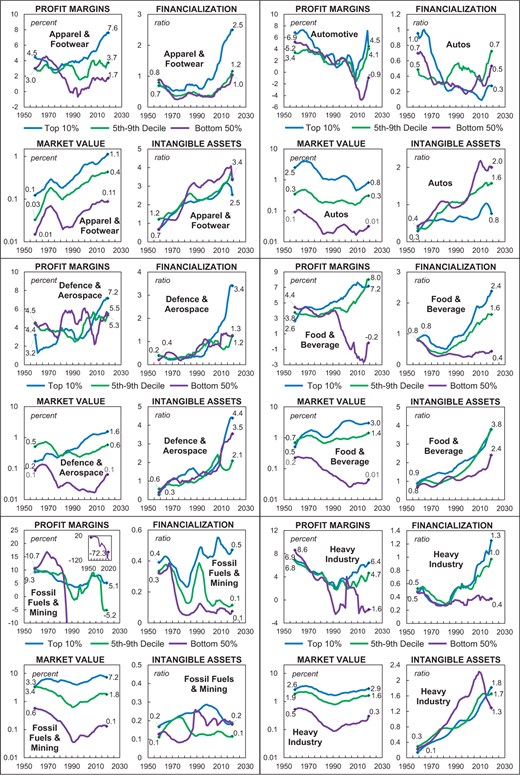
Remarque : Chaque point de données correspond à la valeur moyenne sur une période de dix ans.
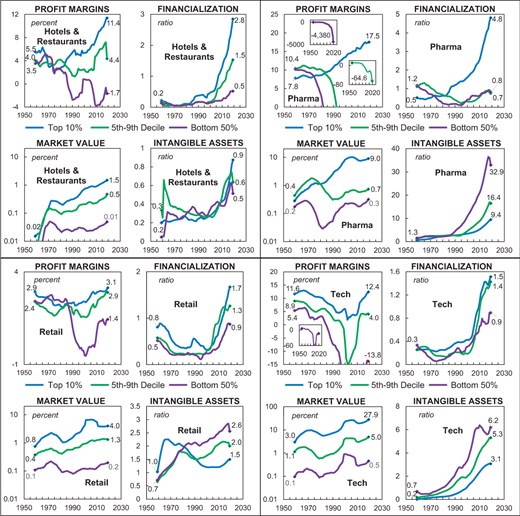
Dans l’ensemble, nous constatons que les secteurs peuvent désormais être classés en deux groupes principaux. Le premier groupe comprend les secteurs où les plus grandes entreprises ont tendance à être nettement plus rentables et plus financiarisées que les petites entreprises du même secteur, mais moins axées sur les actifs incorporels. La disparité des marges bénéficiaires est particulièrement marquée dans les secteurs pharmaceutique et technologique, où l’on observe une concentration extraordinaire des profits au profit des plus grandes entreprises, ainsi qu’un transfert des coûts et des risques vers les entreprises plus petites, davantage axées sur les actifs incorporels, qui assument une grande partie de la R-D. Compte tenu de l’ampleur de la baisse des marges bénéficiaires pour les groupes de plus petite taille, nous avons créé des encarts afin que ces baisses puissent être représentées à l’échelle appropriée sur l’axe. Des dynamiques similaires, mais beaucoup moins marquées, entre les grandes et les petites entreprises sont à l’œuvre dans le commerce de détail ainsi que dans les secteurs du vêtement et de la chaussure. Le deuxième groupe comprend les secteurs de l’hôtellerie, de l’alimentation et des boissons, de la défense, de l’industrie lourde et des industries extractives, dans lesquels — à l’instar des secteurs du premier groupe — les plus grandes entreprises ont tendance à être nettement plus rentables et plus financiarisées que les petites entreprises du secteur, mais — contrairement aux secteurs du premier groupe —plus à forte intensité d’actifs incorporels.
Dans le premier groupe, l’externalisation par les grandes entreprises d’activités de R-D risquées semble particulièrement marquée, surtout pour les entreprises pharmaceutiques et technologiques — tandis que pour les plus petites entreprises des secteurs de l’habillement, de la chaussure et du commerce de détail, la nécessité de miser sur le développement de la marque et la conception innovante sur des marchés déjà saturés accroît leur intensité en actifs incorporels par rapport à leurs homologues de grande taille (Soener, 2015; Rabinovich, 2023) . Quant au deuxième groupe, le recours massif à la franchise par les plus grandes entreprises du secteur de l’hôtellerie et la sous-traitance généralisée de la production matérielle par les plus grandes entreprises de l’industrie lourde, de la défense et du secteur des aliments et des boissons constituent des pratiques prédominantes — ce qui augmente ainsi l’intensité en actifs incorporels des plus grandes entreprises de ces secteurs par rapport à leurs homologues de plus petite taille (voir Schwartz, 2022). Il nous reste donc un cas particulier : le secteur de l’automobile. Ce secteur se distingue par le fait que — contrairement à tous les autres secteurs de la présente étude — ses plus grandes entreprises affichent des ratios de distribution sur l’investissement inférieurs à ceux de leurs homologues de plus petite taille. Cela suggère que, malgré l’essor des chaînes de valeur axées sur l’acheteur, caractérisées par la dispersion des activités de production matérielle vers une myriade de fournisseurs, le secteur de l’automobile reste principalement structuré par des chaînes axées sur le producteur, menées par des entreprises à forte intensité de capital pour lesquelles l’externalisation des activités essentielles d’assemblage final est limitée (Sturgeon et al., 2008).
Comment assembler ces données et reconstituer nos résultats à la lumière de notre cadre conceptuel concernant la rentiérisation et la monopolisation intellectuelle? Les figures 8 à 10 indiquent, à l’aide d’un code de couleurs, si les entreprises de chaque secteur et de chaque catégorie de taille ont connu une hausse ou une baisse selon les paramètres d’intérêt — marges bénéficiaires, les versements financiers par rapport à l’investissement en capital, la capitalisation boursière par rapport au PIB et l’intensité des actifs incorporels — pour chaque décennie par rapport à la précédente. Les cellules bleues indiquent une hausse du paramètre en question, tandis que les cellules rouges indiquent une baisse. La seule exception à cette règle concerne les marges bénéficiaires : partout où la marge bénéficiaire est négative, elle est codée en rouge, quelle que soit la direction du changement. Pour faciliter l’identification, lorsque les entreprises affichent en moyenne une augmentation tant de leur rentabilité que de leurs versements financiers par rapport à l’investissement en capital, elles sont colorées en turquoise clair pour indiquer la rentiérisation; lorsqu’elles affichent une intensité des actifs incorporels et une valeur boursière accrues par rapport au PIB, les deux cellules correspondant à ces paramètres sont colorées en bleu clair pour indiquer l’accumulation d’actifs incorporels; et lorsqu’elles affichent des augmentations pour les quatre paramètres, les quatre cellules sont ombrées d’un bleu plus foncé pour indiquer la monopolisation intellectuelle.
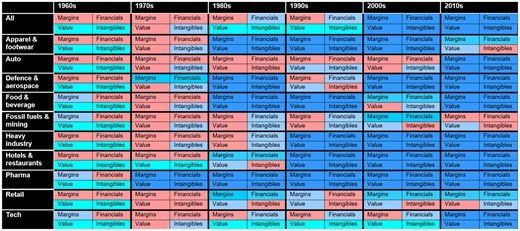
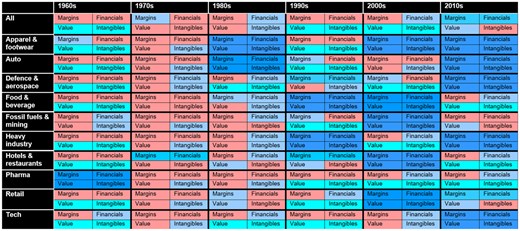
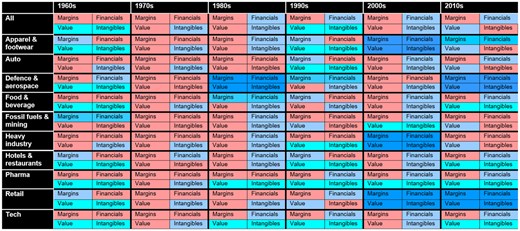
Les figures montrent qu’avant les années 1980, seules les 10 % des entreprises pharmaceutiques les plus performantes présentaient des tendances soutenues vers la monopolisation intellectuelle selon notre heuristique. Mais depuis cette décennie, la monopolisation intellectuelle s’est relativement généralisée aux États-Unis. Elle reste toutefois concentrée parmi les 10 % des entreprises les plus performantes. Chose peut-être surprenante, les 10 % des entreprises technologiques les plus performantes ne correspondent à notre heuristique de monopolisation intellectuelle que dans les années 2010. L’émergence tardive de ces entreprises en tant que monopolistes intellectuels en pleine ascension découle en grande partie non seulement de l’effondrement de la bulle au début des années 2000, mais aussi d’autres événements de cette décennie qui ont érodé les marges bénéficiaires. Parmi ceux-ci, mentionnons la banalisation continue des ordinateurs personnels et de leurs composantes, ainsi que la concurrence exercée par des entreprises étrangères de premier plan qui ont mieux réussi, comme Nokia et Research in Motion (le fabricant du BlackBerry). Les tendances au sein du secteur technologique ont brusquement changé avec l’expansion rapide des plateformes et des médias sociaux à la fin des années 2000. Cela a déclenché une dynamique autour de la centralisation des données et des des effets de réseau, qui ont propulsé certaines des plus grandes entreprises technologiques américaines au sommet de la hiérarchie des entreprises (Durand et Milberg, 2020; Birch et al., 2021).
5. Les implications macroéconomiques d’une monopolisation intellectuelle hétérogène
Comme nous l’avons souligné au début de cet article, les travaux de recherche sur le rentiérisme et la monopolisation intellectuelle se sont révélés inestimables pour aborder une énigme centrale de la littérature sur la financiarisation au niveau des entreprises : la coïncidence entre de faibles investissements en capital et une forte rentabilité dans les pays à revenu élevé. Nous soutenons que le cadre que nous développons nous permet de préciser empiriquement les mécanismes à l’origine de l’écart entre profits et investissements dans les pays à revenu élevé tels que les États-Unis. Le tableau 1 résume certaines des principales conclusions de notre analyse. Les secteurs à forte intensité de capital immobilisé, qui étaient au cœur du pacte social né aux États-Unis dans la période d’après-guerre — l’automobile et l’industrie lourde — sont les seuls à avoir connu une baisse de leur capitalisation globale par rapport au PIB au cours des sept décennies suivantes. À leur apogée, au milieu du XXe siècle, les grandes entreprises de ces secteurs comptaient un effectif important et s’engageaient fortement en matière d’investissement en capital. Cet arrangement faisait partie intégrante de l’accord industriel d’après-guerre, d’un équilibre précaire, dans lequel les gains de la production économique étaient répartis de manière relativement large entre le capital et un segment privilégié de la main-d’œuvre grâce à des négociations salariales sectorielles et par modèle, où les ententes conclues avec les travailleurs des plus grandes entreprises profitaient également aux travailleurs des petites entreprises (Schwartz, 2022).
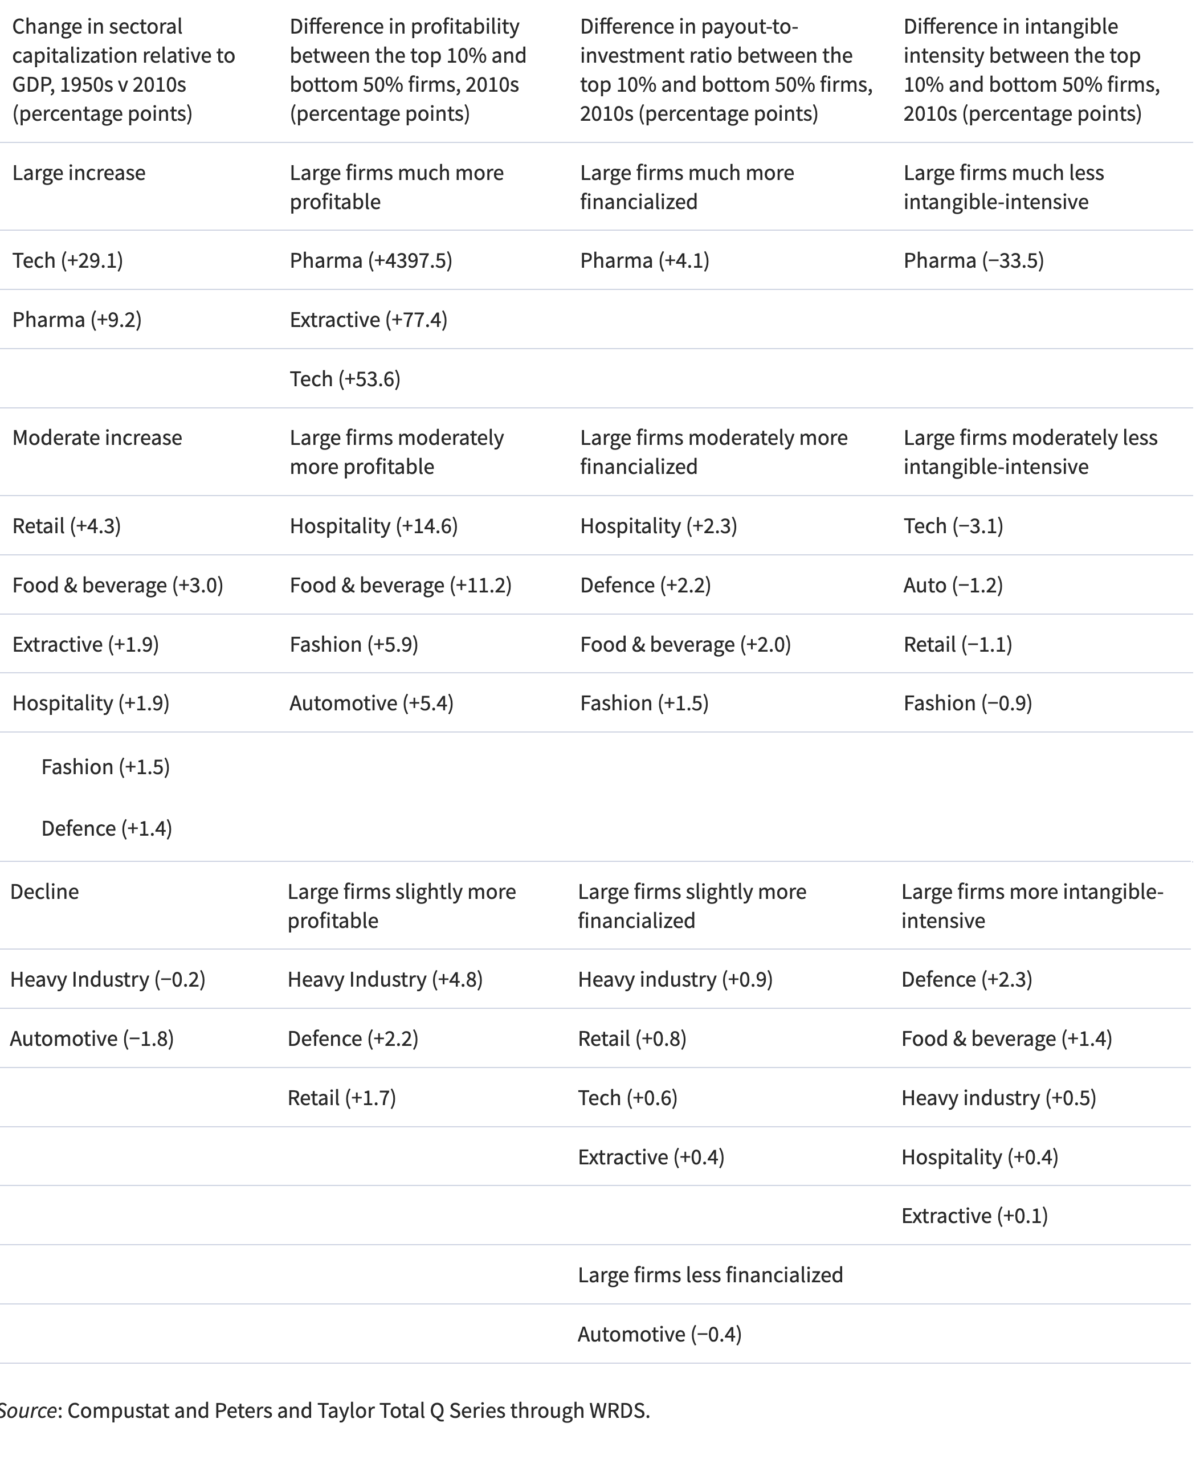
Évolution de la capitalisation sectorielle par rapport au PIB, années 1950 par rapport aux années 2010 (points de pourcentage) Écart de rentabilité entre les 10 % des entreprises les plus performantes et les 50 % les moins performantes, années 2010 (points de pourcentage) Écart du ratio de distribution par rapport à l’investissement entre les 10 % des entreprises les plus performantes et les 50 % les moins performantes, années 2010 (points de pourcentage) Écart de l’intensité en actifs incorporels entre les 10 % des entreprises les plus performantes et les 50 % les moins performantes, années 2010 (points de pourcentage)
Forte augmentation Les grandes entreprises sont beaucoup plus rentables Les grandes entreprises sont beaucoup plus financiarisées Les grandes entreprises sont beaucoup moins à forte intensité d’actifs incorporels
Technologie (+29,1) Industrie pharmaceutique (+4 397,5) Industrie pharmaceutique (+4,1) Industrie pharmaceutique (−33,5)
Industrie pharmaceutique (+9,2) Secteur extractif (+77,4)
Technologie (+53,6)
Augmentation modérée Les grandes entreprises sont modérément plus rentables Les grandes entreprises sont modérément plus financiarisées Les grandes entreprises sont modérément moins à forte intensité d’actifs incorporels
Commerce de détail (+4,3) Hôtellerie et restauration (+14,6) Hôtellerie et restauration (+2,3) Technologie (−3,1)
Alimentation et boissons (+3,0) Alimentation et boissons (+11,2) Défense (+2,2) Automobile (−1,2)
Extraction (+1,9) Mode (+5,9) Aliments et boissons (+2,0) Commerce de détail (−1,1)
Hôtellerie et restauration (+1,9) Automobile (+5,4) Mode (+1,5) Mode (−0,9)
Mode (+1,5)
Défense (+1,4)
Recul : Les grandes entreprises sont légèrement plus rentables; Les grandes entreprises sont légèrement plus financiarisées; Les grandes entreprises font davantage appel aux actifs incorporels
Industrie lourde (−0,2) Industrie lourde (+4,8) Industrie lourde (+0,9) Défense (+2,3)
Automobile (−1,8) Défense (+2,2) Commerce de détail (+0,8) Alimentation et boissons (+1,4)
Commerce de détail (+1,7) Technologie (+0,6) Industrie lourde (+0,5)
Industrie extractive (+0,4) Hôtellerie et restauration (+0,4)
Industrie extractive (+0,1)
Les grandes entreprises sont moins financiarisées
Automobile (−0,4)
Source : Compustat et Peters et Taylor, série Total Q via WRDS.
Les secteurs qui ont connu la plus forte hausse de leur capitalisation relative — le secteur pharmaceutique et le secteur des technologies — comptent parmi ceux qui font le plus appel aux actifs incorporels. Contrairement aux industries traditionnelles du milieu du XXe siècle, les entreprises pharmaceutiques et technologiques sont beaucoup plus sélectives dans le recrutement d’employés dotés d’un « capital humain » élevé et beaucoup moins axées sur l’augmentation des actifs corporels et de l’effectif global (Schwartz, 2022). Cela a des répercussions géographiques, car les entreprises technologiques et pharmaceutiques recherchent des synergies et des retombées en investissant dans des régions où il existe déjà une forte concentration de réseaux éducatifs, financiers et sociaux, comme la région de la baie de San Francisco en Californie, Boston-Cambridge au Massachusetts et New York-New Jersey. Ces modèles d’investissement déclenchent des dynamiques en matière d’emploi et de prix des logements qui renforcent les inégalités régionales de richesse et de revenu à travers les États-Unis (Haskel et Westlake, 2017, p. 136–139). De plus, à mesure que l’intensité des actifs incorporels a augmenté, la rémunération des personnes hautement qualifiées et bien connectées travaillant dans le droit des sociétés, la finance, la consultation et le lobbying — et aidant les entreprises à protéger, à tirer parti et à accroître leurs actifs incorporels de diverses façons — a également augmenté, ce qui exacerbe encore davantage les inégalités entre les ménages (Pistor, 2019; Christophers, 2021).
Notre analyse des dynamiques variées de la rentiérisation et de la monopolisation intellectuelle au sein des secteurs a également d’importantes implications macroéconomiques. Les secteurs les plus capitalisés — l’industrie pharmaceutique et les technologies — se caractérisent par des inégalités inter entre entreprises. Les chefs de file de ces deux secteurs ont non seulement réussi à minimiser la fuite des connaissances en protégeant continuellement leurs actifs incorporels au moyen de brevets et du secret d’affaires, mais aussi à maximiser l’afflux de connaissances provenant d’innovateurs subordonnés au sein de systèmes d’innovation d’entreprise organisés hiérarchiquement (Rikap, 2024). La capacité supérieure des grandes entreprises technologiques et pharmaceutiques à s’approprier les avantages des innovations d’autres entreprises et à restreindre ces avancées technologiques afin qu’elles ne profitent pas à d’autres est au cœur de la dynamique actuelle de monopolisation intellectuelle et constitue un élément central des tendances actuelles de sous-investissement (Rikap, 2021). Cette stratégie consistant à externaliser de manière sélective certains des investissements incorporels les plus risqués vers des innovateurs subordonnés est reproduite dans d’autres secteurs, et s’accompagne souvent d’une autre stratégie consistant à externaliser certains des investissements corporels les moins rentables vers des fournisseurs nationaux et étrangers. Ensemble, ces pratiques s’expliquent mieux par les processus de désintégration verticale qui ont émergé à la suite de la financiarisation et des normes de valeur pour les actionnaires, non seulement dans les secteurs de la technologie et de l’industrie pharmaceutique, mais aussi dans tous les autres secteurs examinés dans cet article. Au début de l’après-guerre, les inégalités entre entreprises étaient beaucoup plus limitées qu’aujourd’hui, et la négociation sectorielle ainsi que les ententes salariales à l’échelle de l’État permettaient de limiter les répercussions salariales différentielles des inégalités entre entreprises qui existaient alors. La désintégration verticale des entreprises chefs de file, l’érosion des institutions de négociation sectorielle et de négociation collective, ainsi que la polarisation de la rentabilité au sein des secteurs ont accru l’effet des inégalités de profits entre entreprises sur les inégalités de richesse et de revenu des ménages, engendrant une dynamique où « le gagnant emporte la majeure partie » et des tendances à la stagnation (Auvray et al., 2021; Schwartz, 2022).
6. Conclusion
Ces dernières années, les économistes politiques ont invoqué la rente et le monopole intellectuel pour diagnostiquer les maux du capitalisme contemporain. Mais ces concepts se sont avérés difficiles à opérationnaliser à l’aide de données financières au niveau des entreprises. Afin d’ouvrir de nouvelles perspectives empiriques, nous préconisons une analyse dynamique de la rentiérisation et de la monopolisation intellectuelle. Notre analyse révèle qu’aux États-Unis, loin de se limiter à des cas flagrants, la rentiérisation et la monopolisation intellectuelle sont devenues relativement répandues. Cela dit, les dynamiques varient considérablement d’un secteur à l’autre. Les tendances que nous considérons comme conjointement suffisantes pour identifier la monopolisation intellectuelle sont les plus anciennes dans le secteur pharmaceutique. Mais ces dernières années, ces tendances sont devenues tout aussi marquées dans le secteur des technologies. Nous avons également constaté que l’intensité relative des actifs incorporels entre les grandes et les petites entreprises diffère considérablement d’un secteur à l’autre, en fonction des spécificités de l’industrie et de leur relation particulière avec les dynamiques internationales ainsi qu’avec les politiques gouvernementales. Bien que la courbe en sourire reflète certainement des dimensions importantes des chaînes d’approvisionnement qui relient les entreprises chefs de file à des fournisseurs à faible coût exerçant des activités tangibles à l’étranger, ce n’est que dans certains secteurs qu’elle présente une valeur analytique aux États-Unis mêmes. En effet, nous constatons, en particulier dans les secteurs pharmaceutique et technologique — et dans une moindre mesure dans les secteurs du commerce de détail, de l’habillement et de la chaussure — que ce sont les petites entreprises, plutôt que les leaders établis, qui sont les plus « à forte intensité d’actifs incorporels »
Depuis ses origines mêmes, l’accumulation de capital repose sur l’établissement de frontières qui facilitent l’exclusion totale de certains et l’intégration d’autres dans des conditions de subordination. Les notions de « rentiérisation » et de « monopolisation intellectuelle » sont utiles pour mettre en lumière la manière dont ces processus d’enfermement — consistant à la fois à exclure et à intégrer — s’articulent dans le contexte contemporain. Nous proposons un ensemble d’outils heuristiques permettant de cartographier comment ces processus peuvent être identifiés à partir des données financières au niveau des entreprises. L’utilisation de ces outils heuristiques pour explorer les aspects comparatifs de la rentiérisation et de la monopolisation intellectuelle constituera une prochaine étape cruciale dans cette ligne de recherche. Notre analyse des États-Unis peut être étendue afin d’explorer les tendances empiriques dans d’autres pays au fil du temps, dans différents secteurs et pour des entreprises de tailles variées. Dans quelle mesure d’autres pays à revenu élevé ont-ils connu des degrés similaires de monopolisation intellectuelle ces dernières années? Et de quelles façons ces processus interagissent-ils avec les configurations institutionnelles plus larges des différentes variétés de capitalisme (Hall et Soskice, 2001; Amable et al., 2005; Landini et Pagano, 2020)? Dans la littérature sur l’économie politique comparée, la financiarisation et l’accumulation d’actifs incorporels sont souvent considérées comme hostiles aux systèmes financiers traditionnels fondés sur les banques que l’on retrouve dans les économies de marché coordonnées (Pagano, 2019). Cartographier ces processus pourrait nous aider à mieux comprendre les pressions en faveur d’une convergence vers des systèmes financiers fondés sur les capitaux propres. Ces outils heuristiques peuvent également servir à analyser les dynamiques dans le Sud, qui sont fondamentalement différentes des modèles de pouvoir des grandes entreprises dans les pays à revenu élevé — tout en étant profondément conditionnées par ceux-ci (Jackson, 2022).
Fichier Excel des traductions par Gilles en vrac
Fiches avec les premières phrases (et non seulement les titres)
Les caractères gras dans le texte sont de Gilles.