Traduction de Mapping modern economic rents: the good, the bad, and the grey areas par Mariana Mazzucato, Josh Ryan-Collins et Giorgos Gouzoulis. Paru dans Cambridge Journal of Economics, volume 47, numéro 3, mai 2023.
Résumé
Il existe un consensus croissant sur le fait que les économies capitalistes modernes souffrent d’un prélèvement excessif de rentes, tant dans le secteur financier que dans l’économie réelle. Cependant, les chercheurs n’ont pas encore élaboré de cadre analytique cohérent permettant d’identifier les caractéristiques communes des rentes économiques modernes. En particulier, peu d’attention a été accordée à la distinction entre les « bonnes » rentes — essentielles à l’innovation et à la croissance — et les « mauvaises » rentes, qui contribuent à la stagnation économique et aux inégalités de richesse et de revenu. Le présent article fait les premiers pas dans cette direction. Nous passons d’abord en revue les théories existantes sur la rente les plus pertinentes pour cette distinction, notamment l’économie politique classique, les institutionnalistes du début du XXe siècle, les perspectives néoclassiques et l’analyse keynésienne des rentiers financiers. Ensuite, nous répertorions et conceptualisons certaines caractéristiques stylisées clés des rentes modernes, en nous appuyant sur des données empiriques descriptives. Nous identifions ensuite les questions clés que ces développements soulèvent pour la théorie de la rente, en élaborant un nouvel agenda de recherche et d’action.
1. Introduction
Un nombre croissant de travaux ont mis en évidence que les économies modernes souffrent de rentes économiques excessives — la rente étant définie comme les rendements découlant du contrôle ou de la propriété d’un actif rare (voir entre autres, Piketty, 2014; Standing, 2016; Ryan-Collins et al., 2017; Mazzucato, 2018; Stiglitz, 2019; Christophers, 2020; Sayer, 2020). Le secteur financier affecte de plus en plus de ressources à des activités non productives, tout en percevant des frais et des intérêts (Bezemer et Hudson, 2016; Jayadev et Epstein, 2019) . Les rentes foncières explosent parallèlement à une crise de l’accessibilité au logement dans de nombreuses villes des économies avancées (Knoll et al., 2017; Ryan-Collins et al., 2017). Le secteur « réel » adopte lui aussi de plus en plus des modèles d’affaires fondés sur l’extraction de rentes, allant des rachats d’actions excessifs (Lazonick et O’Sullivan, 2000) aux monopoles des réseaux de plateformes numériques (Zuboff, 2019; Mazzucato et al., 2021) jusqu’aux stratégies agressives de fixation des prix des médicaments pratiquées par les grandes sociétés pharmaceutiques. Les rentes tirées des ressources naturelles perpétuent des modes de production écologiquement non durables (Ahmadov et van der Borg, 2019) et sont en partie responsables de la crise du coût de la vie que connaissent aujourd’hui de nombreuses économies, à la suite de la hausse des coûts énergétiques due à la guerre entre la Russie et l’Ukraine. Ces dynamiques sont considérées comme des facteurs importants contribuant à l’aggravation des inégalités et aident également à expliquer la baisse des niveaux d’investissement, de revenu, d’innovation et de croissance économique.
Cependant — malgré des critiques de plus en plus largement acceptées — pourquoi y a-t-il si peu de changements sur le plan des politiques? Une explication réside dans l’approche néoclassique dominante des rentes économiques, qui influence fortement la réflexion politique (Tullock, 1967; Wessel, 1967). Celle-ci adopte une vision subjective des rentes, mettant l’accent sur les préférences individuelles et la productivité marginale pour déterminer la valeur économique sur les marchés, tout en négligeant le rôle de la propriété, du pouvoir et de la répartition (initiale) des rentes (Ryan-Collins et al., 2017, chap. 2; Mazzucato, 2018; Stratford, 2022). Cette approche détourne l’attention de l’analyse « objective » de la production — qui permet de comprendre « qui fait quoi, et qui gagne quoi? » — pour la diriger vers une analyse subjective où la valeur émerge de l’analyse des échanges. En ce sens, elle s’est éloignée de la conception de la rente comme revenu non mérité pour s’orienter vers celle de marchés et de prix inefficaces.
Cependant, même en tenant compte des dynamiques de pouvoir, de propriété et de contribution, un défi subsiste pour les décideurs politiques. Toutes les rentes ne sont pas indésirables sur le plan économique ou social. Comme l’a fait remarquer Schumpeter (1942), les processus de concurrence et d’innovation inhérents à la croissance capitaliste dynamique génèrent inévitablement des rentes à mesure que de nouveaux produits sont mis au point, ce qui crée des conditions temporaires de type monopolistique pour l’entrepreneur avant que l’innovation ne se diffuse et que d’autres acteurs du marché ne « rattrapent leur retard » . La mesure dans laquelle les rentes peuvent être définies comme « bonnes » — des rentes transitoires essentielles à l’innovation et à la croissance — plutôt que comme « mauvaises » — des rentes permanentes qui contribuent aux inégalités et à la stagnation économique — n’a pas fait l’objet d’une analyse empirique ou théorique. Sans une telle distinction, il sera plus difficile d’élaborer et de justifier des cadres stratégiques efficaces pour gérer les rentes.
Dans la littérature, la principale approche pour identifier empiriquement les rentes a consisté à supposer a priori que certains secteurs sont des « secteurs rentiers » (les secteurs de la finance, de l’immobilier et des ressources naturelles étant les candidats privilégiés), puis à suivre l’évolution des revenus ou de la valeur ajoutée brute dans ces secteurs au fil du temps, en proportion du PIB ou par rapport à d’autres secteurs de l’économie (voir par exemple Epstein et Power, 2003; Dünhaupt, 2012; Jayadev et Epstein, 2019). Une telle approche présente des limites évidentes. Par exemple, certaines formes de revenus financiers peuvent être considérées comme économiquement bénéfiques, comme les revenus d’intérêts sur des prêts qui soutiennent des entreprises en démarrage non financières ou des entreprises existantes qui ont l’intention d’investir dans l’innovation. D’autres mesures couramment utilisées en économie et dans les comptes nationaux négligent les « mauvaises » rentes. Par exemple, la création de brevets est souvent utilisée comme mesure de l’innovation dans un secteur ou une économie nationale. À court terme, les brevets peuvent être considérés comme favorisant les rentes schumpétériennes, mais les brevets à plus longue durée ou à portée plus large permettent des profits monopolistiques — pourtant, rares sont les tentatives visant à distinguer ces deux types de brevets dans la recherche sur l’innovation.
Le présent article examine comment nous pourrions procéder pour établir une telle distinction entre les « bonnes » rentes schumpétériennes et les « mauvaises » rentes extractives, tant sur le plan théorique qu’empirique. Tout d’abord, nous passons en revue certaines des principales contributions théoriques à la littérature sur les rentes, notamment l’économie politique classique, les institutionnalistes du début du XXe siècle, les perspectives néoclassiques et l’analyse keynésienne des rentiers financiers (section 2). Ensuite, nous cartographions et conceptualisons certaines caractéristiques stylisées des rentes modernes dans des secteurs clés à travers le prisme « bonnes » contre « mauvaises », en mettant l’accent sur : (i) le secteur immobilier et financier; (ii) le secteur des ressources naturelles, où les enjeux du changement climatique et de la sécurité énergétique ont pris le devant de la scène; (iii) le secteur des entreprises, en nous concentrant en particulier sur la financiarisation des activités commerciales; et (iv) le secteur des plateformes numériques (section 3). Il ne s’agit en aucun cas d’un aperçu exhaustif des rentes économiques modernes et des secteurs rentiers, mais plutôt d’un point de départ sur lequel des recherches plus approfondies pourront s’appuyer. Troisièmement, nous identifions les questions clés que ces évolutions soulèvent concernant la distinction entre rentes « bonnes » et « mauvaises », en élaborant un nouveau programme de recherche et d’action visant à identifier les rentes économiques modernes et à mettre au point des politiques efficaces pour y faire face (section 4). Nous soulignons en particulier le rôle négligé de l’État dans la socialisation des « mauvaises » rentes économiques (p. ex. par la fiscalité, la propriété publique) et dans la stimulation des bonnes rentes par le biais de l’investissement public dans l’innovation et la R&D.
2. Théories de la rente économique
Depuis l’époque des premiers économistes — les physiocrates —, comprendre comment orienter la croissance de manière à maximiser le montant des revenus réinvestis dans des activités « productives », par opposition aux activités improductives, a toujours été au cœur de l’économie et de la politique. Les physiocrates voulaient s’assurer que les revenus tirés de la terre soient réinvestis dans les techniques et les activités agricoles, plutôt que détournés par les marchands ou au gré des caprices de la royauté. Les économistes classiques — Ricardo, Mill, Smith et Marx — ont placé cette distinction au cœur de leur étude de l’économie politique, définissant la rente économique comme le revenu tiré de la propriété d’un bien rare (tel que la terre ou d’autres ressources naturelles) ou du contrôle d’une activité nécessaire à la production économique.
2.1 Les rentes économiques dans l’économie politique classique
Les économistes classiques ont élaboré une théorie objective de la valeur, fondée sur une analyse normative visant à déterminer quel type de travail devait être défini comme productif et ce qui devait être considéré comme une recherche de rente. Les activités pouvaient être classées comme faisant partie ou non d’une « frontière de production », celles qui en étaient exclues n’étant pas incluses dans les mesures de la croissance et de la richesse d’un pays (Christophers, 2013; Mazzucato, 2018). Les économistes classiques considéraient les revenus tirés de la propriété foncière et d’une grande partie de l’activité du secteur financier comme de la rente, car ils impliquaient un transfert de fonds d’une activité à une autre, et non une contribution à la richesse globale. De même, soutenaient-ils, le prix d’un bien ou d’un service devait refléter cette contribution. Si ce n’était pas le cas — par exemple, si la rareté d’un facteur de production permettait des niveaux élevés de recherche de rente —, les gains financiers qui en découlaient devaient être considérés comme des revenus non gagnés et constituer des cibles privilégiées pour l’imposition par l’État ou l’imposition de droits de douane, par exemple. Ainsi, Ricardo (1817), Smith (1776) et Mill (1848) ont tous préconisé que l’essentiel de l’imposition par l’État soit prélevé auprès des propriétaires fonciers qui bénéficiaient d’un revenu non gagné provenant des hausses de rente foncière induites par le développement économique, lesquelles n’avaient aucun rapport avec leurs efforts (Ryan-Collins et al., 2017, chap. 2).
En conséquence, les économistes classiques ont identifié trois catégories distinctes de revenus liées aux rôles respectifs des différents agents dans le processus économique. Les profits revenaient aux capitalistes, les salaires étaient versés aux travailleurs, et les rentes devaient être versées à ceux qui contrôlaient les actifs nécessaires au processus de production mais dont le coût de production était nul ou négligeable. Il s’agissait notamment de la terre et d’autres ressources naturelles, mais aussi des rendements découlant d’un contrôle monopolistique sur les marchés ou de privilèges, y compris les paiements d’intérêts aux banques. Mill (1848, p. 492) décrivait les rentes comme des revenus tirés de la propriété « sans travail, sans risque ni économie », expliquant comment la classe des rentiers « s’enrichissait, pour ainsi dire dans son sommeil ».
Une préoccupation majeure des économistes classiques était que si une trop grande partie de l’excédent économique était absorbée sous forme de rente, il ne resterait pas suffisamment de profits aux capitalistes pour investir et verser des salaires adéquats, ce qui mènerait à un cycle auto-entretenu de stagnation économique et d’inégalités croissantes. Les prix — qui reflétaient les paiements aux rentiers ainsi que les coûts de la main-d’œuvre et du capital — deviendraient excessivement élevés et la rente évincerait les investissements productifs. En conséquence, les économistes classiques définissaient les profits comme la plus-value créée après le paiement des salaires, que le capital est investi et que la rente foncière et les intérêts sont déduits. Les économistes classiques étaient politiques en ce sens que leur objectif était de concevoir des politiques qui libéreraient le capitalisme industriel des structures foncières et bancaires rentières du féodalisme et du mercantilisme. Lorsque Smith parlait de « marchés libres », il entendait par là des marchés exempts de rente (Mazzucato, 2018).
S’appuyant sur les contributions des premiers classiques et sur la théorie de la valeur-travail, Marx (1894 [1991]) a proposé une théorie plus complète de la rente, soutenant qu’elle découle de l’exclusion d’autrui de l’utilisation des ressources, qu’il s’agisse de ressources naturelles ou de produits manufacturés. À cet égard, ce ne sont pas seulement les propriétaires fonciers qui peuvent générer de la rente, mais aussi les capitalistes. Outre la « rente différentielle » de Ricardo, Marx a développé le concept de « rente absolue », selon lequel une classe de producteurs exerçant un pouvoir sur une classe de consommateurs dans une situation de rareté structurée permet le transfert d’un surplus entre les groupes sans aucune augmentation de valeur par la production; et, troisièmement, la « rente de monopole », qui consiste en une extraction de valeur rendue possible par le caractère non substituable d’une certaine marchandise, dont l’exemple classique est la terre.1Voir Ward et Aalbers (2016) pour une analyse approfondie des conceptions marxistes sur les rentes foncières urbaines. L’analyse marxiste suggère qu’au cours du développement capitaliste, la demande de terre augmentera, entraînant une inflation des prix immobiliers et une extraction excessive de la rente foncière. Marx (1894 [1991], chap. 37) a fait valoir que cette situation fait partie intégrante du mode de production capitaliste; par conséquent, il n’est pas possible de réglementer efficacement le système, y compris par la fiscalité comme le proposaient les classiques britanniques Smith, Ricardo et Mill. Au contraire, la solution la plus viable, à long terme, est la socialisation des rentes économiques par la nationalisation de tous les actifs.
Plus récemment, des chercheurs néo-marxistes ont approfondi la distinction conceptuelle entre les « économies d’échange inégal » et les « économies rentières » . Concernant les premières, en mettant l’accent sur l’exploitation entre pays, les théoriciens de l’impérialisme ont fait valoir que même lorsque le commerce international se rapproche du modèle « idéal » de concurrence parfaite, l’exercice du monopole et du pouvoir d’État par les économies centrales leur permet d’extraire de la valeur et des ressources des économies moins développées (Emmanuel, 1972; Amin, 1976). Contrairement à l’« échange inégal » des gains salariaux et des profits au sein du système de production industrielle mondialisé contemporain (Ricci, 2019), l’extraction de rente consiste simplement à tirer un revenu d’actifs financiers ou autres déjà existants et ne correspond à aucune expansion de la production réelle ou de l’investissement (Baiman, 2014).
Dans l’ensemble, on peut considérer que les économistes classiques ont établi un cadre intellectuel important pour conceptualiser les rentes, mais leur approche théorique a ses limites lorsqu’il s’agit d’examiner les rentes économiques modernes. De toute évidence, l’accent mis sur les rentes foncières a fait en sorte que l’on s’est peu penché sur l’idée de « bonnes rentes » favorisant l’innovation ainsi que le développement économique et technologique. L’accent mis sur la rareté physique a conduit les économistes classiques — à l’exception de Marx — à négliger la manière dont les capitalistes industriels pouvaient orchestrer l’extraction de rentes en créant une rareté artificielle par le biais de brevets ou du contrôle des plateformes nécessaires aux échanges économiques, y compris le rôle de la finance. Ces questions ont été reprises par les réformateurs français et allemands aux XVIIIe et XIXe siècles et ont ensuite influencé les institutionnalistes et les économistes évolutionnistes du début du XXe siècle.
2. 2 Les réformateurs industriels français et allemands et les institutionnalistes
Alors que les économistes classiques britanniques se concentraient sur le concept de rente foncière et son effet sur une nation en pleine industrialisation, en France et en Allemagne, l’attention se tournait vers le rôle de la finance et la manière dont elle pouvait être structurée au mieux pour soutenir le développement industriel et technologique afin de permettre à ces pays de rattraper la Grande-Bretagne. En France, Saint-Simon (1819) et ses disciples ont établi très tôt une distinction entre les « bonnes » et de « mauvaises » rentes dans la sphère financière. Ils ont formulé une critique virulente de l’aristocratie française, qu’ils considéraient comme une classe de rentiers vivant de richesses héritées et percevant des intérêts, des dividendes et des rentes sans exercer aucune fonction productive, et ce, malgré leur renversement politique lors de la Révolution française. Saint-Simon a plutôt proposé que la finance soit subordonnée aux intérêts de l’industrie grâce à la création d’un système de crédit industriel qui fournirait des investissements en capitaux propres plutôt que par emprunt pour financer de grands projets d’infrastructure et industriels. En étant rémunérés par des dividendes provenant des rendements croissants du capital social plutôt que par des intérêts, les intérêts de la finance et de l’industrie seraient liés de manière mutuellement avantageuse. La hausse de la productivité permettrait d’assurer des rendements croissants aux investisseurs par le biais des capitaux propres et les encouragerait à s’intéresser activement au développement industriel, tout en réduisant les rentes extractives. Les réformateurs saint-simoniens ont obtenu l’appui des socialistes et du gouvernement français et ont vu la création de la Société générale de crédit mobilier en 1852 par les frères Péreire, qui incarnaient les idéaux de Saint-Simon. Elle offrait du crédit à long terme à faible coût sous forme d’achat d’actions et d’obligations émises par les chemins de fer et les services publics (Hudson, 2015, p. 109).
Les idées de Saint-Simon ont influencé Marx, qui partageait sa conviction que, à terme, le crédit industriel supplanterait le système bancaire préindustriel, spéculatif et usuraire (Marx, 1894 [1991], p. 704–707). Ces idées ont également eu une grande influence en Allemagne, où un secteur bancaire axé sur l’industrie s’est rapidement développé au cours de la seconde moitié du XIXe siècle. Là encore, les banques détenaient des capitaux propres plutôt que des prêts, reconnaissant que le réinvestissement des profits dans l’expansion de la production limitait la capacité de payer des intérêts, et ont joué un rôle de premier plan dans une grande partie de la planification qui a guidé le développement de l’Allemagne, aux côtés du gouvernement (Hudson, 2015, p. 109–110). En revanche, les banques d’affaires britanniques privilégiaient le financement du commerce plutôt que le développement industriel à long terme et accordaient des prêts contre des garanties existantes, notamment des stocks, des créances sur des marchandises en transit ou des biens immobiliers pouvant être facilement liquidés. Elles versaient également la majeure partie de leurs bénéfices sous forme de dividendes au lieu d’investir dans les actions des entreprises que leurs prêts étaient censés développer, et appliquaient des taux d’intérêt élevés à leurs prêts.
Les travaux de Saint-Simon et les développements observés en France et en Allemagne ont fortement influencé l’émergence d’économistes politiques évolutionnistes et institutionnels tels que Thorstein Veblen (1921) et Simon Patten (1890, 1924). Tout en s’appuyant sur l’analyse classique des rentes foncières, ils ont mis en évidence le rôle accru de la politique, des lois, de la réglementation et des institutions dans le développement de l’activité rentière et des marchés capitalistes de manière plus générale, en comparant les évolutions aux États-Unis et en Europe. Par exemple, les deux auteurs ont affirmé que l’extraction de la rente foncière est liée de manière causale à la libéralisation du système financier (Hudson, 2011, 2012) . Des systèmes financiers plus libéralisés, comme ceux de la Grande-Bretagne et des États-Unis, ont permis une plus grande création de crédit bancaire et des investissements boursiers à des fins spéculatives, c’est-à-dire des investissements à court terme dans des actifs comme la terre ou les ressources naturelles, ce qui fait grimper les prix de ces actifs, augmente les rentes et renforce encore davantage leur attrait spéculatif.
La vieille tradition institutionnaliste offre une explication de l’inflation des prix immobiliers qui complète l’approche de l’économie politique classique. Le taux d’extraction de la valeur d’une « marchandise » non substituable et « marchandise » intrinsèquement limitée, comme la terre, ne dépend pas uniquement de sa rareté physique inhérente, mais aussi de l’allocation du crédit et des finances, qui peuvent être orientés vers des secteurs plus productifs, comme dans les modèles allemands et français de Saint-Simon, ou être laissés s’écouler vers des actifs existants tels que la terre ou les actifs financiers, ce qui gonfle encore davantage les prix. Les institutionnalistes considéraient l’État comme un agent potentiel de minimisation de la rente : si des secteurs clés de l’économie sont détenus ou réglementés par l’État, l’extraction de la rente sera minimisée, à condition que l’État lui-même ne se livre pas à l’extraction de la rente.
Ainsi, contrairement à Marx, les institutionnalistes soutenaient que l’aspect « rente » du capitalisme pouvait être réglementé dans une large mesure et que le bien-être pouvait être accru sans sacrifier l’efficacité économique. De plus, la conception de la rente chez Veblen et Patten d’une rente étaient plus larges que celles des classiques : les monopoles de création de crédit ainsi que les réseaux de communication et de transport constituent également des secteurs clés de recherche de rente. Contrairement à l’hypothèse de Ricardo concernant les rendements d’échelle décroissants, Veblen et Patten partaient tous deux du principe qu’il s’agissait là d’un cas particulier et que, dans la plupart des cas, les rendements sont croissants. À l’instar de Schumpeter, ils décrivaient la rente comme des surprofits découlant de rendements croissants attribuables au progrès technologique (Hudson, 2012, p. 6). L’argumentation de Veblen portait principalement sur le cas de Wall Street comme exemple clé de rendements croissants, tandis que Patten (1902) s’intéressait surtout aux rendements croissants résultant d’une monopolisation induite par la technologie.
Contrairement aux économistes classiques, Schumpeter (1942) considérait les rentes comme une caractéristique naturelle et importante d’une économie capitaliste dynamique. Schumpeter soutenait que les processus de concurrence et d’innovation généraient des rentes à mesure que de nouveaux produits étaient développés, créant ainsi des conditions de type monopolistique pour l’entrepreneur. C’est le producteur disposant de la technologie la plus efficace (au moindre coût) qui perçoit la « rente » (Sautet, 2018). Il est toutefois important de noter que ce phénomène est transitoire. À mesure que les nouvelles technologies de production se répandent parmi les producteurs, le pouvoir de marché des producteurs les plus efficaces diminue. La courbe de la demande devient plus élastique par rapport au prix et le degré de différenciation entre les producteurs diminue, entraînant avec lui la baisse des rentes schumpétériennes (Aghion et Howitt, 1992). Plus le degré de différenciation initial et la demande pour le nouveau produit sont élevés, plus la rente est importante. Ces « rentes schumpétériennes » font donc naturellement partie du processus de « destruction créatrice » qui est essentiel aux économies dynamiques visant une croissance axée sur l’innovation (Reinert, 2006). Plutôt que de considérer le système bancaire comme un extracteur de rentes, Schumpeter voyait les banques comme les « gardiens » du système capitaliste, le processus de création de crédit permettant aux entrepreneurs ne disposant pas d’épargne préalable d’orienter les ressources vers de « nouvelles combinaisons » (Schumpeter, 1934).
2.3 La théorie néoclassique et la « recherche de rentes »
La théorie économique néoclassique, qui a commencé à s’imposer au XIXe siècle, soutient que, dans le processus d’échange sur le marché, les entreprises et les consommateurs déterminent la valeur de manière subjective. Sur un marché concurrentiel, le prix d’équilibre d’un bien refléterait les préférences subjectives de millions d’agents économiques cherchant tous à maximiser leur utilité. C’est donc le prix qui devrait être considéré comme déterminant la valeur, et non la valeur le prix (Marshall, 1890; Clark, 1891; Wicksteed, 1914).
La théorie de la productivité marginale est issue de cette perspective et soutenait qu’à long terme du moins, il n’y avait pas de différences fondamentales entre les rendements des différents facteurs de production. Chaque facteur — qu’il s’agisse du travail, de la terre ou du capital — rapporterait son produit marginal. Les propriétaires fonciers loueraient leur terre jusqu’au moment où l’utilité marginale de cette location serait inférieure à celle de la consommer eux-mêmes, tout comme le travailleur travaillerait jusqu’au moment où l’utilité marginale de continuer à travailler serait inférieure à celle de profiter de loisirs. Par conséquent, la part de la rente (foncière) est considérée comme une sous-partie de la part des profits. À cet égard, les profits des rentiers sont considérés comme des « récompenses » pour la prise de risque liée aux investissements, au même titre que l’investissement en capital productif, plutôt que comme résultant de gains en capital, d’intérêts ou de redevances de monopole, comme chez Ricardo, Veblen et Patten. En conséquence, la théorie de la productivité marginale met l’accent sur la répartition entre le revenu du travail et le revenu non lié au travail (profit capitaliste).
La rente économique correspondait simplement à l’écart entre le rendement total d’un facteur de production et son prix d’offre d’équilibre en situation de concurrence parfaite. Les rentes sont considérées comme des profits « anormaux » ou « surnormaux » qui surgissent dans des conditions de déséquilibre causées soit par la création de monopoles artificiels ou d’interventions sur les marchés (p. ex., la négociation collective) qui favorisent certains groupes; soit par des frictions à court terme et des asymétries d’information (Stiglitz, 1996). À première vue, ces types de rentes semblent proches des « rentes schumpétériennes » décrites plus haut. Il existe toutefois une différence majeure : Schumpeter ne considérait pas ces rentes comme des « imperfections », mais plutôt comme des éléments inhérents et nécessaires à un système capitaliste sain. Si ces rentes venaient à disparaître, cela ne serait pas le signe d’un équilibre sain, mais d’un manque d’innovation dynamique.
La théorie de la productivité marginale s’est imposée dans la pensée économique au cours du XXe siècle, les rentes ne faisant l’objet que de peu d’attention. Dans les années 1950, cependant, plusieurs études ont été menées pour tenter de calculer le coût social des monopoles et des tarifs (notamment Harberger, 1954). Lorsqu’un monopole fixe un prix supérieur au coût marginal afin de consolider son pouvoir, il crée un « écart » entre les coûts supportés par le consommateur et ceux supportés par le fournisseur. L’imposition de cette taxe effective fausse le résultat du marché, et cet écart entraîne une diminution de la quantité vendue, qui tombe en dessous de l’optimum social (également décrit comme une « perte sèche »). Chose peut-être surprenante, ces études ont généralement conclu que ces coûts étaient négligeables (Del Rosal, 2011).
À la fin des années 1960 et dans les années 1970, s’appuyant sur la théorie néoclassique subjective de la valeur, la théorie de la « recherche de rente » a vu le jour (Tullock, 1967; Krueger, 1974; Posner, 1975). La théorie de la recherche de rente soutient que les coûts de perte sèche liés au monopole et aux droits de douane sous-estimaient le véritable coût social, car ils ne tenaient pas compte des dépenses engagées pour s’approprier les rentes connexes (p. ex., les transferts versés aux gouvernements ou aux candidats aux élections dans le but d’obtenir une rente de monopole). Une fois que ces dépenses — qui auraient pu être consacrées à des activités plus productives — sont intégrées au coût social de l’activité rentière, l’importance économique des rentes s’en trouve considérablement accrue (Tullock, 1967). Par conséquent, le coût social ou le « gaspillage » lié à la résulte du coût d’opportunité des ressources consacrées à cette activité ainsi que de la perte sèche découlant de la fixation des prix en situation de non-équilibre.
Il est certes vrai que des sommes importantes sont dépensées pour tenter d’influencer la politique gouvernementale, notamment par le biais de contributions électorales considérables (voir par exemple McMenamin, 2012; Goerres et Höpner, 2014; Philippon, 2019). Cependant, bien que cet aspect de la théorie de la est utile, la notion plus large de valeur subjective demeure problématique. Fondamentalement, la théorie néoclassique est incapable de rendre compte du fait que certains types de rendements — par exemple, les gains en capital — reviennent à des acteurs simplement en raison d’un avantage de position et de pouvoir plutôt que d’un effort ou d’une contribution plus large à la société. Ce type spécifique d’activité rentière sui generis pourrait extraire de la valeur plutôt qu’en créer. La Grande Dépression des années 1930 a révélé à quel point le secteur financier, en particulier, était enclin à ce dernier phénomène.
De plus, le cadre de la recherche de rente a influencé l’économie du travail. Les travaux empiriques issus de ce paradigme suggèrent que des syndicats puissants peuvent obtenir des primes salariales importantes et réduire la rentabilité; par conséquent, les entreprises de ces secteurs ou de ces économies sont susceptibles de réduire leurs investissements en capital physique et en R&D (p. ex., Hirsch, 1992). En supposant que les économies soient axées sur le profit, des syndicats puissants sont considérés comme indésirables, car une baisse des dépenses d’investissement en capital fixe entraînera un ralentissement de la croissance. Cependant, cette vision simpliste du lien entre le pouvoir de recherche de rente des syndicats et la croissance constitue une exception plutôt que la norme. Des recherches récentes montrent que les syndicats peuvent encourager les investissements en R-D (Sulis, 2015), C’est parce que les pactes sociaux solides permettent généralement de conclure des ententes à long terme entre employeurs et employés, ce qui assure un environnement d’affaires stable et permet aux investisseurs de s’engager dans des investissements à plus long terme, ce qui est nécessaire pour les projets à forte intensité de R&D. De plus, les syndicats puissants, capables de garantir que les gains issus des investissements en capital physique seront répartis équitablement entre les employeurs, la direction et les employés (que ce soit par des ententes mutuelles ou par la menace d’une action syndicale), sont susceptibles de plaider en faveur d’une intensification de la R&D (Sulis, 2015). Par conséquent, des syndicats puissants sont susceptibles de favoriser une hausse des investissements, plutôt que de les entraver, et, à cet égard, la prime salariale constitue une forme de « rente positive ».2L’utilisation du terme « rente » peut prêter à confusion au sens classique du terme, puisque les travailleurs tirent davantage de ce à quoi ils ont droit plutôt que de percevoir un revenu supérieur à leur contribution à la création de valeur.
2.4 Le rentier financier de Keynes et la financiarisation
La thèse du « rentier financier » de Keynes (1936) repose explicitement sur la distinction entre investissements et activités productifs et improductifs. Bien que la définition exacte que donne Keynes du rentier soit vague3Voir McKibbin (2013) pour une analyse de l’utilisation que fait Keynes de ce terme., elle a été interprétée comme désignant une classe distincte des capitalistes, dont la principale différence réside dans le secteur dans lequel ils choisissent d’investir. Les capitalistes industriels cherchent à réaliser des profits en investissant dans l’économie réelle; c’est-à-dire que leur investissement est productif puisqu’il crée, en fin de compte, de la nouvelle valeur. En revanche, les rentiers financiers cherchent à réaliser des profits en exploitant leur contrôle sur une ressource rare (l’argent), c’est-à-dire en prêtant de l’argent aux capitalistes industriels et aux travailleurs afin de tirer profit des paiements d’intérêts. Selon Keynes, une telle activité est « parasitaire » en ce sens que les rentiers tirent profit de leur richesse accumulée, sans créer d’emploi ni de valeur (Henry, 2001).
Ces dynamiques rentières sont au cœur de la théorie keynésienne de la récession et expliquent pourquoi les économies capitalistes sont sujettes à des cycles. Plus la part du revenu national perçue par les rentiers est importante, plus le taux de chômage augmente. Étant donné que les travailleurs ont une plus grande propension à consommer, ce glissement de la répartition des revenus vers les rentiers finira par générer une crise initiale de sous-consommation. Le manque de demande effective incitera les capitalistes industriels à revoir leurs attentes à la baisse et à réduire leurs investissements futurs, ce qui entraînera une nouvelle baisse de l’emploi, et donc de la consommation. À l’instar des institutionnalistes et des classiques, Keynes considérait l’extraction de la rente comme un phénomène politique. Alors que la terre est en effet intrinsèquement limitée, ce qui signifie que les rentes découlent naturellement, les rentes financières dépendent du pouvoir politique et institutionnel des institutions financières privées. Comme Keynes (1936, chap. 24) l’a fait remarquer dans une phrase restée célèbre : « …s’il peut y avoir des raisons intrinsèques à la rareté de la terre, il n’y en a aucune à la rareté du capital ». En conséquence, Keynes affirmait qu’une politique monétaire et de crédit appropriée peut effectivement conduire à l’« euthanasie du rentier » par la baisse du taux d’intérêt, ce qui, en fin de compte, stabilisera l’économie sur une trajectoire de croissance vers le plein emploi.
Des contemporains de Keynes, comme Kalecki (1943), ne partageaient pas son optimisme quant au déclin du rentier, faisant valoir que le lien entre les intérêts particuliers et la performance macroéconomique est un aspect fondamental du capitalisme. S’appuyant sur Kalecki, des contributions post-keynésiennes, néo-marxistes et d’économie politique plus récentes affirment que la transition du régime fordiste favorable aux travailleurs vers le régime néolibéral favorable au capital a été induite par des intérêts particuliers (Boyer, 2000; Watkins, 2010) . S’il est vrai que, durant la période fordiste d’après-guerre, le capitalisme était effectivement réglementé — dans une certaine mesure — dans la plupart des économies avancées, depuis le début des années 1980, nous avons assisté à la résurrection du rentier plutôt qu’à sa disparition (Boyer, 2000; Jayadev et Epstein, 2019).
À la fin des années 1970 et dans les années 1980, les ministères des Finances et les banques centrales ont été amenés à relever les taux d’intérêt à des niveaux très élevés pour lutter contre l’inflation, ce qui a généré d’importants profits de rentiers pour le secteur financier (Epstein, 2001). Alors que les taux d’intérêt étaient plus bas à la fin des années 1990 et dans les années 2000, les banques ont considérablement augmenté la part des prêts destinés au secteur immobilier et au secteur financier —les secteurs rentiers—par rapport aux prêts traditionnels aux entreprises qui soutenaient l’investissement en capital et les salaires durant cette période (un fait que nous approfondissons dans la section 3). L’augmentation du volume des prêts signifiait que des profits pouvaient être réalisés même avec des écarts de taux d’intérêt plus faibles — en effet, les taux des prêts hypothécaires ont généralement été inférieurs à ceux des prêts aux entreprises. De plus, les banques ont également commencé à générer des profits en regroupant et en vendant ces prêts à d’autres segments du secteur financier, tout en offrant de nouveaux produits dérivés. Les économistes post-keynésiens ont mis l’accent sur la croissance de la dette privée (en particulier le crédit hypothécaire) en tant que source clé de revenus pour les rentiers financiers, rendue possible par la déréglementation et le passage à un ciblage de l’inflation des prix à la consommation par les banques centrales, parallèlement à la baisse des investissements publics (Bezemer et Hudson, 2016; Seccareccia et Lavoie, 2016; Jayadev et Epstein, 2019).
Plus largement, le concept de « financiarisation » est étroitement associé aux intérêts des rentiers et à l’extraction de revenus tant auprès des entreprises non financières que des travailleurs. Premièrement, l’augmentation des engagements financiers des entreprises non financières est liée au déclin de l’investissement réel, tant dans les économies avancées que dans celles en développement, au cours des 30 dernières années (Stockhammer, 2004; Tori et Onaran, 2018, 2020, 2022; Stockhammer et Gouzoulis, 2022). Deuxièmement, la réorientation des portefeuilles de nombreuses entreprises non financières vers d’importants investissements dans des actifs financiers a « dissocié » leur rentabilité de la création de valeur, contribuant ainsi davantage au déclin de l’investissement réel et de la croissance (Tomaskovic-Devey et al., 2015; Bezemer et al., 2016). Troisièmement, parallèlement, la pression subie par les entreprises non financières pour rembourser leurs dettes et/ou faire grimper le cours de leurs actions les conduit très souvent à répercuter ces coûts sur les travailleurs par le biais de réductions salariales (Dünhaupt, 2017; Kohler et al., 2019; Gouzoulis, 2022) . Enfin, la montée de la financiarisation des ménages a rendu les ménages endettés de la classe ouvrière plus réticents à prendre des risques au travail, par crainte de ne pas pouvoir rembourser leurs dettes, et donc plus enclins à accepter des réductions salariales et à travailler sous des contrats précaires (Gouzoulis, 2021, 2023; Gouzoulis et al., 2023a, b).
2.5 Résumé
Ce tour d’horizon succinct et sélectif des principales approches théoriques de la rente économique met en évidence une grande diversité d’approches, dont beaucoup présentent des défis tant théoriques qu’empiriques. Les économistes classiques se sont concentrés sur la rareté des ressources naturelles nécessaires, en particulier la terre, qui confère aux propriétaires un pouvoir de négociation leur permettant d’augmenter les prix à mesure que la demande s’accroît pour soutenir la production dans une économie en croissance. Les institutionnalistes et Schumpeter ont reconnu un ensemble plus large de rentes économiques générées par des rendements d’échelle croissants dans les secteurs financiers et à forte intensité technologique. Schumpeter a reconnu que les rentes constituaient une caractéristique utile et inévitable d’une économie capitaliste dynamique, mais il supposait que, dans une économie saine, elles seraient transitoires.
À l’inverse, la théorie néoclassique primitive a intégré la théorie de la rente dans la méta-théorie de la productivité marginale et, ce faisant, en a minimisé l’importance. Plus tard, la théorie de la « recherche de rente » a vu le jour, examinant comment l’imposition de certaines restrictions ou le fait de permettre à certains groupes d’intérêts d’acquérir un pouvoir monopolistique conduit à des résultats sous-optimaux et de déséquilibre. Selon le contexte, cette approche peut être compatible avec des approches hétérodoxes, comme la destruction créatrice de Schumpeter.
Keynes a reporté son attention sur le secteur financier en tant que rentier par excellence. Grâce à son contrôle sur la monnaie et le crédit, le rentier financier exacerbe les cycles économiques. Dans un monde marqué par une incertitude fondamentale, la solution politique appropriée consiste à ramener le prix de la monnaie (le taux d’intérêt) à un niveau proche de zéro, ce qui réduit les profits des rentiers et finit par détruire la classe des rentiers au profit de l’industrie et du capital productif.
Ces théories ont toutes leurs forces et leurs faiblesses en soi, mais en quoi nous aident-elles à comprendre l’extraction des rentes à l’époque moderne et ce qui distingue les « bonnes » rentes des « mauvaises »? Dans la section suivante, nous abordons cette question et examinons à quoi ressemblent les rentes du XXIe siècle en théorie et en pratique.
3. Identification des rentes dans différents secteurs
Cette section examine les rentes économiques modernes dans cinq secteurs clés : le secteur foncier et financier, le secteur des ressources naturelles, le secteur des entreprises et le secteur des plateformes numériques; elle examine également comment distinguer les bonnes rentes des mauvaises. Nous examinons également les évolutions institutionnelles et politiques qui ont contribué à ces développements. Il ne s’agit pas d’une analyse exhaustive, mais plutôt d’un point de départ sur lequel d’autres recherches pourront s’appuyer.
3.1 Les rentes foncières et financières modernes
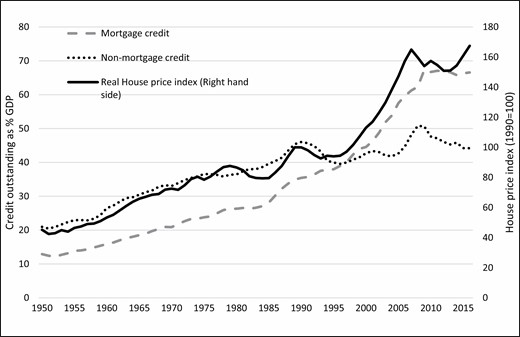
Les rentes foncières sont aujourd’hui plus complexes qu’à l’époque où les économistes classiques écrivaient leurs ouvrages. La généralisation de l’accession à la propriété au XXe siècle, au-delà des élites fortunées, a constitué une démocratisation des rentes foncières, car une part croissante de la classe moyenne a bénéficié de gains de richesse grâce à ses biens immobiliers. Mais au cours des 40 dernières années, les prix des maisons, largement déterminés par la valeur des terrains, ont augmenté à un rythme bien plus rapide que les revenus et les prix à la consommation dans presque toutes les économies avancées (Piketty, 2014; Knoll et al., 2017; voir la figure 1), tandis que les taux d’accession à la propriété ont atteint un plateau et ont même commencé à reculer dans de nombreuses économies avancées (Ryan-Collins, 2018). Il en a résulté une augmentation des revenus de rente tirés du foncier et des propriétaires, sous la forme à la fois d’une hausse des rentes foncières et des gains en capital, une crise de l’accessibilité au logement dans de nombreuses villes et un endettement des ménages de plus en plus important, les citoyens étant contraints d’emprunter davantage pour acheter une propriété.
Les politiques ont favorisé ce processus. Les impôts fonciers et les taxes sur la valeur (croissante) des biens immobiliers ont été réduits par rapport à d’autres types d’actifs financiers et à d’autres formes d’occupation, l’accession à la propriété étant devenue une norme dans les économies avancées, ce qui fait de l’immobilier un actif très convoité pour conserver et accroître sa richesse. De plus, à partir des années 1980, la déréglementation du secteur bancaire a entraîné une expansion considérable des prêts hypothécaires, ce qui a fait grimper la valeur des terrains et les prix des maisons (Ryan-Collins, 2018).
En effet, aujourd’hui, la plupart des prêts bancaires dans les économies avancées consistent à prêter sur la base d’actifs existants ou à négocier ces actifs, plutôt qu’à financer la création de nouveaux actifs productifs. La figure 1 montre comment, dans les années 1990, les prêts hypothécaires des économies avancées (commerciaux et résidentiels) a dépassé les prêts non hypothécaires (dont la majorité sont des prêts aux entreprises) pour atteindre 70 % du PIB, contre à peine 20 % dans les années 1950. Les prix des maisons ont suivi une trajectoire similaire. Au Royaume-Uni, par exemple, seulement environ 10 % de l’ensemble des prêts bancaires soutiennent les investissements des entreprises non financières, le reste servant à financer l’achat de biens immobiliers ou d’actifs financiers, ce qui contribue à faire grimper les prix de ces actifs (Turner, 2015).
À mesure que les prix de l’immobilier et des terrains augmentent, les ménages et les entreprises doivent emprunter davantage pour se les offrir, ce qui accroît encore la demande de crédit hypothécaire et crée un cercle vertueux (Ryan-Collins, 2018). Les intérêts versés par les ménages et les entreprises sur ces prêts hypothécaires de plus en plus élevés peuvent être considérés comme une forme de rente, puisque la hausse des prix des terrains et des maisons ne génère rien de nouveau ni de productif. Ces actifs pourraient être fournis avec la même qualité à un coût moindre pour la société. Il en résulte une baisse de la demande, car le pouvoir d’achat des propriétaires diminue à mesure qu’une part croissante de leur revenu est absorbée par des paiements hypothécaires, des intérêts ou des loyers fonciers en hausse.4Les taux d’intérêt historiquement bas observés au cours des deux dernières décennies ont quelque peu allégé les coûts annuels du service de la dette des ménages dans les économies avancées. Cependant, ces faibles taux ont accru la capacité des ménages à s’endetter davantage, ce qui a entraîné une hausse des ratios d’endettement total par rapport au revenu, des remboursements de capital et des prix immobiliers; de sorte que les effets globaux sur la demande ont probablement tout de même été négatifs. Des dynamiques similaires se sont produites sur le marché immobilier des entreprises, bien que celles-ci aient été, en général, plus cycliques et volatiles. Dans ce cas, la hausse des loyers fonciers des entreprises augmente les frais généraux de ces dernières, ce qui a des répercussions sur les salaires et la demande. La baisse séculaire des taux d’intérêt a également favorisé ce processus, réduisant le ratio de service de la dette des ménages alors même que les revenus stagnaient.
Les capitaux des investisseurs institutionnels ont également été canalisés vers l’immobilier par la création de titres adossés à des prêts hypothécaires et d’innovations financières connexes. Là encore, dans la plupart des cas, cela n’a fait que gonfler davantage les valeurs foncières existantes plutôt que de soutenir une quelconque forme d’activité productive. Ces innovations ont été rendues possibles par la déréglementation financière des années 1980 et 1990, motivée par la volonté d’accroître le taux d’accession à la propriété ainsi que par le lobbying du secteur financier. Ce marché a été façonné en partie par des décisions politiques.
Comment pourrions-nous alors identifier ces rentes afin de permettre des décisions politiques plus éclairées et créatrices de valeur? Une option pourrait consister à ventiler les prêts bancaires en prêts plus productifs et moins productifs, puis à calculer les intérêts et les frais applicables à ces différents secteurs. Le terme « productif » pourrait être défini de manière à inclure tous les prêts aux entreprises non financières, par exemple, en suivant la distinction utilisée par les banques centrales et par plusieurs études récentes qui ont analysé l’effet des prêts bancaires sur la croissance et l’instabilité financière (Bezemer et al., 2016; Jordà et al., 2016).
Une fois ces prêts identifiés, les mesures politiques pourraient viser à décourager les prêts non productifs (p. ex. les prêts pour l’achat de logements existants) et à encourager les prêts aux entreprises. Les intérêts ou les frais tirés de l’octroi de prêts liés au marché des actifs pourraient être imposés à un taux plus élevé. Ou, plus directement, les banques centrales et les autorités de surveillance financière pourraient mettre en œuvre des formes d’orientation et de contrôle du crédit, dont bon nombre étaient courantes dans la période d’après-guerre (Bezemer et al., 2023). Une option pourrait consister en un ratio d’actifs liés à « l’économie réelle » (à l’exclusion des prêts hypothécaires) — par exemple, les banques seraient tenues de veiller à ce qu’au moins 40 % de leur volume total de prêts soutiennent des entreprises non financières. Une complication liée à ces deux approches réside dans le fait qu’une part croissante des prêts aux entreprises non financières est utilisée pour l’achat d’actifs financiers, notamment les rachats d’actions, les fusions et les acquisitions (ce point est abordé plus en détail dans la section 3.3). Cela signifie qu’une désagrégation plus poussée, examinant l’utilisation que font les entreprises non financières des prêts bancaires, serait idéalement nécessaire pour un impact politique plus important.
Des réformes politiques pourraient également être mises en œuvre du côté des consommateurs en ce qui concerne le crédit hypothécaire. Par exemple, des limites macroprudentielles plus strictes sur le ratio prêt/revenu ou prêt/valeur pourraient être mises en place pour réduire l’endettement, ou un prêt pourrait être limité à un ratio correspondant à la valeur locative annuelle d’un bien immobilier (Keen, 2017, p. 119). De telles politiques contribueraient à briser le cercle vicieux entre la hausse des prix des maisons et la création de crédit, qui engendre un puissant intérêt mutuel entre les rentiers financiers et fonciers (Keen, 2017; Ryan-Collins, 2021).
Au-delà du secteur financier, des réformes du marché foncier lui-même sont nécessaires pour réduire la demande spéculative (rentière) de propriétés. Il convient de noter que, malgré la tendance générale à la hausse des rentes foncières et des prix des logements, il existe des exceptions qui démontrent qu’il est possible d’offrir des logements et d’autres formes d’habitation de même qualité à un coût moindre pour la société. Certaines économies avancées performantes — l’Allemagne, la Corée du Sud et Singapour — ont vu leurs ratios prix des logements et des terrains par rapport au revenu stagner, voire baisser, depuis les années 1980. Il est notamment à noter qu’ en Corée du Sud et à Singapour, les terrains sont détenus ou contrôlés dans une bien plus grande mesure par l’État (à Singapour, 90 % des terrains sont détenus par l’État), ce qui signifie que les loyers fonciers sont effectivement socialisés et peuvent servir à soutenir un logement plus abordable (Haila, 2015). L’Allemagne affiche des taux d’accession à la propriété bien inférieurs (environ 60 %) à la moyenne des économies avancées, ainsi qu’une plus grande neutralité en matière de régime d’occupation, avec des droits bien plus solides pour les locataires.
On note également en Allemagne et en Corée la présence d’un système bancaire plus diversifié. Alors que dans des pays comme le Royaume-Uni, les banques commerciales à actionnariat privé dominent, dans les premiers, le secteur bancaire public et coopératif occupe une place importante. Cela inclut de grandes banques d’investissement d’État qui accordent des prêts à des secteurs alignés sur les objectifs de la politique industrielle et économique (Mazzucato, 2021), à l’instar du Crédit Mobilier mis au point par les disciples de Saint-Simon — ainsi que des banques coopératives et locales où les relations solides avec les emprunteurs permettent aux banques de réduire le risque lié à leurs prêts plutôt que de s’appuyer sur des garanties immobilières, comme cela a été le cas pour les banques à actionnariat privé (Ferri et al., 2014; Ryan-Collins, 2018). Ces différences institutionnelles et politiques quant à la manière dont l’État façonne les marchés financiers et fonciers méritent d’être approfondies afin de comprendre comment nous pourrions réduire les rentes foncières et financières et contribuer à inverser la tendance à la hausse de l’endettement des ménages ainsi que le frein qui en résulte sur la demande de consommation.
3.2 Rentes des ressources naturelles et changement climatique
Les premiers auteurs classiques définissaient la terre au sens large, en y incluant implicitement ou explicitement la propriété des ressources naturelles. Une définition plus large de la terre englobe les ressources naturelles — énergie, eau, puits de carbone, écosystèmes — qui sont tout aussi vitales pour la production capitaliste que pour la survie humaine. Contrairement à la terre en tant qu’espace de localisation, qui peut être réutilisée à des fins différentes au fil du temps, les ressources naturelles non renouvelables peuvent être — et sont d’ailleurs — épuisées. Ainsi, la propriété d’une ressource aussi rare confère un pouvoir de monopole considérable et la possibilité de tirer des revenus de rente importants. L’augmentation des rentes tirées des ressources naturelles qui reviennent aux acteurs privés entraînera en effet une hausse des coûts de production, réduisant ainsi l’investissement, l’innovation et la demande globale.
Les ressources naturelles peuvent être une bénédiction ou une malédiction, selon l’interaction entre l’État et le marché. Certains pays, comme la Norvège, ont capté les rentes tirées des ressources grâce à la création de fonds souverains qui soutiennent des niveaux élevés de bien-être public et jouent un rôle déterminant sur le marché en favorisant l’investissement durable dans l’activité productive. D’autres économies avancées, comme le Royaume-Uni et le pétrole de la mer du Nord, ont laissé passer des occasions similaires et ont permis la privatisation de ces rentes (Christophers, 2020, chap. 2)
Pour de nombreux pays en développement, la possession de ressources naturelles dans un monde globalisé n’a pas conduit à une amélioration du bien-être (pour une étude, voir Frankel, 2010), mais à une hausse des rentes et à l’exploitation. Par exemple, l’important secteur pétrolier en Afrique s’est révélé être une malédiction, car la faiblesse des institutions politiques et la mondialisation ont conduit les conglomérats nationaux et les multinationales à monopoliser ces rentes, n’apportant que des avantages économiques minimes — voire aucun — aux populations locales (Duruigbo, 2005) . De même, les pays riches en pétrole du Moyen-Orient ont vu émerger « l’État rentier », dans lequel une petite élite politique s’accapare la majeure partie des profits tirés de l’exploitation pétrolière (Beblawi et Luciani, 2015) . La socialisation des rentes issues des ressources n’est donc pas toujours la solution politique évidente, puisqu’elle dépend de l’existence d’institutions politiques et démocratiques bien établies.
Le changement climatique soulève de nouvelles questions importantes quant à la façon dont nous concevons les rentes issues des ressources. Une entreprise énergétique (qu’elle soit d’État ou privée) qui génère des profits de rente grâce à son contrôle sur l’extraction pétrolière dans un pays donné peut être considérée comme tirant de la valeur non seulement des richesses naturelles de ce pays ou de cette région dans le présent (en supposant qu’elle ne les redistribue pas équitablement). Parallèlement, elle réduit également le bien-être des générations futures à l’échelle internationale, puisque le changement climatique a des répercussions mondiales. Pourtant, les rentes générées par la production d’énergie renouvelable pourraient être considérées comme hautement souhaitables, en particulier à court terme, en tant que moyen de soutenir la décarbonisation rapide de l’économie et l’investissement dans l’innovation en matière d’énergie verte. En effet, dans des pays comme l’Allemagne, l’intervention active du gouvernement et les subventions en faveur d’une production plus propre dans des secteurs comme la sidérurgie et le gaz ont joué un rôle clé dans la réussite de la transition vers l’énergie propre (Mazzucato, 2015). Plutôt que d’adopter des politiques générales visant à réduire les rentes issues des ressources naturelles, les décideurs doivent donc orienter les marchés vers des modèles plus durables où des rentes transitoires peuvent s’avérer nécessaires à court terme pour soutenir l’innovation.
3.3 Les rentes des actionnaires et la financiarisation de la gouvernance d’entreprise
Depuis les années 1980, l’orientation vers la maximisation de la valeur pour les actionnaires, en tant que forme dominante de gouvernance d’entreprise, a entraîné une augmentation des rentes dans certaines parties du secteur des entreprises non financières. Cela a été rendu possible par des réformes juridiques qui ont favorisé la libéralisation de la finance et permis une restructuration au sein du système de gouvernance d’entreprise des sociétés non financières. Les entreprises n’appartiennent plus à une seule personne ou à un petit groupe de capitalistes industriels, mais à un groupe plus diffus d’actionnaires dont les intérêts ne correspondent pas nécessairement à ceux de la direction directe de l’entreprise. En particulier, les actionnaires modernes (ou plus précisément les fonds qui gèrent les actions) en sont venus à accorder une grande importance à la valeur à court terme du cours des actions des entreprises, au détriment des investissements à long terme (Lazonick et O’Sullivan, 2000; Haldane, 2011). Cela a conduit les entreprises à consacrer leurs bénéfices à faire grimper le cours de leurs actions par le biais de rachats d’actions, de fusions et d’acquisitions.
Aux États-Unis, par exemple, au cours de la décennie 2006–2017, les émissions nettes d’actions des sociétés non financières se sont élevées en moyenne à −412 milliards de dollars par année (Lazonick, 2018), ce qui signifie que davantage d’argent a été injecté dans le marché boursier qu’il n’en a été retiré. Là encore, le secteur financier a joué un rôle clé à cet égard. Une étude récente a révélé que plus de la moitié de tous les rachats d’actions aux États-Unis sont désormais financés par l’endettement (Light, 2019). En effet, il s’agit là d’une création de crédit visant à gonfler directement les actifs financiers (les cours boursiers). Les gains en capital découlant de la hausse des cours boursiers due aux rachats d’actions ou aux activités de fusion et d’acquisition n’ajoutent rien à la valeur de l’économie réelle — il s’agit d’une rente économique.
En plus de réduire les fonds disponibles pour l’investissement, ce processus peut alimenter une pression à la baisse sur les salaires. Les actionnaires exercent des pressions sur les dirigeants d’entreprise pour qu’ils maintiennent les cours boursiers à un niveau élevé, car cela leur permet de maximiser leurs revenus provenant des versements de dividendes. Si la demande d’actions n’est pas suffisante pour maintenir les cours boursiers à un niveau élevé, les dirigeants d’entreprise augmentent les ratios d’endettement des sociétés afin de racheter des actions dans le but de stimuler la demande et, par conséquent, le niveau des cours boursiers. À mesure que la situation financière des entreprises se détériore en raison de la hausse des ratios d’endettement nécessaire pour maintenir des cours boursiers élevés et le versement de dividendes, les dirigeants d’entreprise (dans les pays dotés de marchés du travail flexibles) réduiront les salaires afin de diminuer les coûts (Alvarez, 2015; Dünhaupt, 2017; Kohler et al., 2019). De même, les fusions et acquisitions agressives (là encore souvent financées par un effet de levier) ou les prises de contrôle par des sociétés de capital de risque s’accompagnent souvent d’activités de « démantèlement des actifs » qui améliorent l’efficacité à court terme de l’entreprise, mais entraînent des pertes d’emplois et des réductions salariales — ainsi qu’une augmentation de la dette — qui, en fin de compte, réduisent la viabilité à long terme de l’entreprise. D’un point de vue macroéconomique, cela se traduit par une baisse supplémentaire de la consommation, et donc de la demande effective, de l’investissement et de l’innovation, ce qui entraîne un ralentissement plus marqué de l’accumulation, alimenté par l’extraction de valeur.
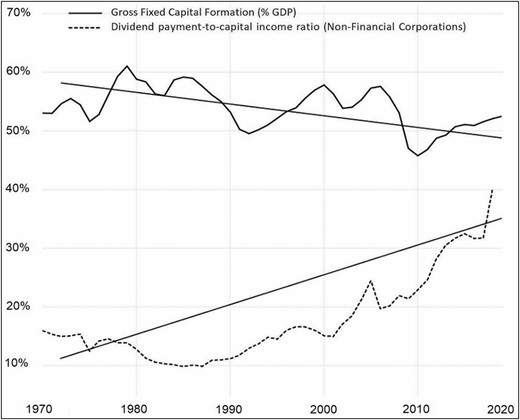
Comme le montre la figure 2, le ratio des versements de dividendes par rapport au revenu du capital des sociétés non financières – c’est-à-dire le revenu de rente des actionnaires – aux États-Unis a augmenté rapidement depuis le milieu des années 1980. Parallèlement, la tendance à long terme de la formation brute de capital fixe (en pourcentage du PIB), malgré quelques reprises à moyen terme, sont en baisse depuis la fin des années 1970. Cette évolution montre clairement que, au début du XXIe siècle, l’objectif des sociétés non financières s’est déplacé de l’investissement réel (et de la création de valeur) vers la maximisation de la rente.
Quelles questions la primauté de la valeur pour les actionnaires soulève-t-elle quant à l’identification des rentes économiques? Pour répondre à cette question, il faut examiner séparément les rentes des actionnaires et les rentes des services bancaires aux entreprises. Premièrement, les dividendes versés aux actionnaires, à l’instar des rentes foncières, consistent à extraire de la valeur d’actifs existants, en l’occurrence, le cours des actions de l’entreprise. Comme indiqué, ceux-ci peuvent être augmentés par le biais de rachats d’actions, financés soit par les bénéfices, soit par des emprunts bancaires, soit par l’émission d’obligations de société. En cas d’emprunt, on observe un parallèle avec l’inflation des prix des actifs liée à l’endettement hypothécaire.
Par conséquent, les versements de dividendes financés par l’endettement peuvent être classés comme des rentes, car ils constituent une récompense sans contribution au processus de production ou de circulation. Parallèlement, les entreprises doivent réduire leurs dépenses productives, c’est-à-dire leurs investissements à long terme et leurs dépenses en R-D, afin de rembourser les prêts qu’elles ont contractés pour alimenter la bulle boursière. Elles limitent ainsi davantage la capacité productive de l’économie. Deuxièmement, les rentes bancaires des entreprises (c’est-à-dire les paiements d’intérêts sur les prêts aux entreprises) pourraient, en principe, soit favoriser, soit décourager l’innovation selon la destination du crédit. Si les entreprises ont recours à l’endettement pour financer des investissements productifs à long terme, cela peut soutenir la création de valeur et la rentabilité. Dans ce scénario, les paiements d’intérêts aux banques commerciales pourraient en effet être considérés comme une récompense versée aux banques pour avoir fait preuve de patience et pris des risques en investissant dans des projets d’investissement à long terme. Il est donc nécessaire de mener des recherches plus approfondies sur l’utilisation que font les entreprises non financières du crédit bancaire dans les économies avancées.
3.4 Innovation et rentes de brevet
La notion de rentes technologiques avancée par Schumpeter (1942) comme incitatif à l’innovation et à la croissance possède un pouvoir explicatif important quant à la dynamique des dépenses de recherche et développement. Les nouvelles technologies mènent à la différenciation des produits, et donc à des gains monopolistiques à court terme jusqu’à ce que la nouvelle technologie se diffuse. Cela incite d’autres entreprises à intensifier leurs efforts en R&D afin de percevoir de telles rentes à court terme à l’avenir; par conséquent, l’innovation favorise la concurrence, qui à son tour favorise davantage l’innovation.
Les brevets se justifient traditionnellement par le fait qu’ils incitent les entrepreneurs à déployer des efforts en leur permettant de s’approprier les retombées — les rentes schumpétériennes — de leur innovation. Néanmoins, pour que les brevets stimulent l’innovation, ils devraient être étroits (limités à la partie en aval de la chaîne d’innovation pertinente pour la nouvelle invention) et faibles (facilement concédables sous licence) — et non forts et larges (Mazzoleni et Nelson, 1998). Or, dans la pratique, ils sont trop forts et trop larges, ce qui entrave l’innovation et conduit à ce que Baumol (1990) a appelé « l’entrepreneuriat improductif ».
Selon l’Organisation mondiale de la propriété intellectuelle (OMPI), les brevets sont généralement accordés pour une durée de 20 ans, la durée minimale étant de 14 ans pour les brevets de conception (Acte de 1995) . La durée moyenne des brevets est si longue qu’elle a un effet dissuasif sur l’investissement, car dès qu’une entreprise innove et que le brevet est accordé, elle s’assure un revenu provenant de celui-ci pendant environ deux décennies. Parallèlement, les entreprises concurrentes doivent payer des redevances pour utiliser ces brevets, ce qui réduit les fonds dont elles disposent pour leurs dépenses en R-D. À cet égard, on peut conclure qu’une grande partie des revenus tirés des brevets depuis le milieu des années 1990 constitue en effet une rente. À cet égard, les brevets de longue durée ne récompensent pas l’investissement et l’innovation à long terme, mais protègent ceux qui ne prennent plus de risques après avoir innové avec succès une seule fois.
Selon la théorie de la recherche de rente, les brevets ne génèrent des rentes que s’ils entraînent une hausse des prix. Cependant, les rentes de monopole découlant des brevets peuvent nuire à l’économie même lorsque les prix restent inchangés. À l’instar de notre analyse des rentes issues des ressources naturelles, les redevances de brevets font partie des coûts généraux de l’économie (même si toutes les entreprises n’ont pas besoin de produits brevetés). Par conséquent, les entreprises peuvent tenter de rester concurrentielles (c’est-à-dire en n’augmentant pas leurs prix) en réduisant les salaires ou en diminuant leurs marges bénéficiaires. Dans les deux cas, cela pourrait entraîner un ralentissement de l’accumulation et de l’investissement, respectivement en raison des effets sur la demande d’une inégalité accrue ou d’une baisse des bénéfices non répartis (étant donné que ceux-ci sont réinvestis). Comme le montre la figure 3, les rentes globales liées aux brevets augmentent tant aux États-Unis qu’au Royaume-Uni depuis le début des années 1990, mais de manière nettement plus rapide aux États-Unis.
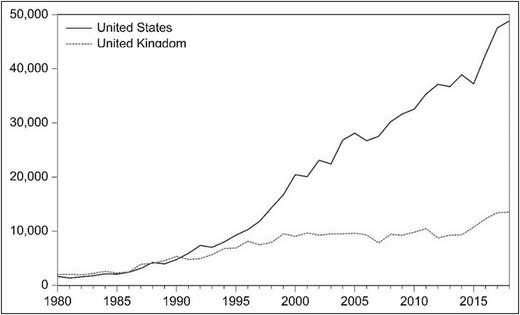
Compte tenu de ce fait stylisé, il est essentiel, pour notre compréhension de la dynamique de l’innovation, que de futures recherches vérifient si la brevetisation de l’innovation a effectivement contribué à la stagnation, soit en réduisant les marges bénéficiaires, soit en comprimant les salaires.
D’un point de vue politique, il est essentiel de repenser et de façonner la législation sur les brevets, tant au niveau national qu’international, de manière à encourager l’entrepreneuriat productif plutôt que non productif. Premièrement, la durée du brevet doit être considérablement plus courte qu’elle ne l’est actuellement. Deuxièmement, les revenus tirés de ces brevets doivent être réinvestis à la fois dans le développement du capital humain au sein de l’entreprise et dans de nouveaux projets d’investissement à haut risque axés sur l’innovation, plutôt que d’être redistribués aux actionnaires. Troisièmement, lorsqu’une entreprise obtient un brevet grâce à un projet ayant bénéficié d’un soutien de l’État ou s’appuyant sur des connaissances existantes créées par le secteur public, il devrait exister un mécanisme permettant au secteur public de participer également aux bénéfices tirés de ce brevet. Enfin, les brevets à long terme peuvent en effet s’avérer utiles et être considérés comme une « rente positive » dans le cadre d’une stratégie de développement visant à favoriser l’essor de certaines industries sous-développées. Autoriser des brevets à plus long terme dans ces secteurs pourrait attirer des capitaux, augmenter le niveau global d’emploi dans l’économie et favoriser un modèle de croissance mieux coordonné. Il est toutefois important que l’État supervise et intervienne activement dans le processus afin de s’assurer que ces rentes ne conduisent pas à une monopolisation du secteur, ce qui aurait des effets néfastes sur l’emploi et la croissance.
3.5 « Capitalisme de plateforme » et rentes numériques
La croissance récente des monopoles des plateformes numériques et leur influence croissante sur la sphère de la circulation ont soulevé des préoccupations concernant l’extraction de rentes dans l’économie réelle (Langley et Leyshon, 2017; Sadowski, 2020; Mazzucato et al., 2021; Mazzucato et al., 2023). La théorie néoclassique suggère que plus le nombre d’utilisateurs d’une plateforme est élevé, plus le prix pour le consommateur devrait être bas (Katz et Shapiro, 1985). En réalité, les données indiquent qu’en raison d’importants effets de réseau, les plateformes numériques — une fois qu’elles atteignent une taille critique et un nombre critique d’utilisateurs — connaissent des rendements marginaux croissants, plutôt que décroissants (Langley et Leyshon, 2017; Srnicek, 2017; Zuboff, 2019). Les plateformes numériques agissent comme des intermédiaires entre le producteur et le consommateur, prélevant des frais sur le prix final. Bien qu’elles puissent, dans certains cas, faciliter la circulation des produits, favorisant ainsi les échanges et la croissance économique, les frais facturés au producteur pour l’accès à la plateforme constituent un revenu non productif, car ils sont déterminés en grande partie par le pouvoir de marché et n’ajoutent rien à la valeur du produit final.
Bien que les prix des biens et services finaux puissent être réduits grâce à l’intermédiation et à la circulation numériques, plus une plateforme gagne en popularité, plus elle peut accroître sa part de revenu en réduisant celui des producteurs par le biais de frais et d’autres politiques agressives (O’Reilly, 2019). En ce sens, alors que les consommateurs peuvent se procurer des produits à des prix relativement stables ou plus bas, les profits des producteurs peuvent diminuer, et par conséquent, leur incitation à réinvestir et à innover. Les consommateurs peuvent sembler y gagner à court terme en bénéficiant d’un choix plus vaste sur une plateforme facile d’accès, mais, à terme, ils risquent de souffrir d’une baisse de la qualité et d’une diminution de la variété des choix, les entreprises concurrentes étant contraintes de quitter le marché en raison de la chute de leurs profits.
Par exemple, les plateformes numériques comme Uber et Lyft, qui sont devenues des monopoles dans le secteur du taxi, prélèvent en moyenne environ 25 à 35 % du tarif total (Mishel, 2018; Mehotra et Gordon, 2019; Rapier, 2019). Les professionnels indépendants doivent payer des frais pour être intégrés à ces plateformes, car, sinon, ils ne pourront pas accéder à une clientèle suffisante pour être concurrentiels sur le marché. Pourtant, ces processus n’apportent aucune valeur ajoutée manifeste à l’économie. De façon quelque peu paradoxale, la valeur que ces plateformes créent en mettant en relation les utilisateurs au sein de nouveaux réseaux n’est pas prise en compte dans les comptes nationaux, en partie parce qu’il n’y a rien à « compter », les utilisateurs cédant leurs renseignements gratuitement. Ainsi, la marchandisation des renseignements personnels — et, en fait, des services de l’« économie collaborative » — est une source de rentes économiques.
Amazon illustre bien une forme connexe de rentiérisme numérique. Agissant à titre d’intermédiaire pour les entreprises qui n’ont pas la capacité de distribuer leurs produits, Amazon facture des frais pour entreposer et expédier les produits d’une entreprise à partir de ses entrepôts, sur demande, via sa plateforme « Vendu par Amazon » (SBA) (Milnes, 2019) . Le système SBA offre également un service supplémentaire : l’ajustement dynamique et automatique des prix, c’est-à-dire qu’Amazon abaisse ou augmente le prix des marchandises de certains vendeurs en fonction des décisions de tarification de leurs concurrents afin de les maintenir compétitifs. Amazon tire une rente sous forme de frais d’adhésion à SBA en échange de la « vente » de son accès aux données sur les stratégies de tarification des concurrents et de la réalisation d’ajustements dynamiques des prix en fonction de ces renseignements. Amazon utilise efficacement son pouvoir de monopole sur la distribution des produits et les données de tarification pour fournir un service supplémentaire visant à « minimiser » l’incertitude et la concurrence pour ceux qui adhèrent à SBA. Cela nous donne deux types de rentes numériques : (i) le paiement pour les services de distribution des produits; (ii) le paiement pour l’accès aux données sur les décisions et stratégies des concurrents.
En utilisant le calculateur de frais en ligne d’Amazon5Voir : https://services.amazon.co.uk/services/sell-online/pricing.html., nous constatons que pour une entreprise qui vend un total de 100 produits (dans notre exemple, des livres) à un prix moyen de 10 £, le montant total payé par les clients s’élève à 1 400 £ et le revenu final du producteur est de 1 140 £, ce qui laisse à Amazon une rente de 260 £ (soit 22 %). Ce calcul ne tient pas compte des frais d’abonnement mensuels de 25 £ (hors TPS) par mois, des frais de TPS ni d’aucuns autres frais de service, tels que les frais SBA. Parallèlement, Amazon est également devenue productrice d’une grande variété de produits, ce qui constitue un conflit d’intérêts majeur puisqu’elle est désormais la distributrice des produits de ses concurrents (Edelman, 2019). Cela lui permet de dompter la concurrence en imposant des frais qu’Amazon n’a pas à payer pour ses propres produits de marque et d’étendre son pouvoir monopolistique de la sphère de la distribution au marché des produits. Ce phénomène s’apparente au modèle d’extraction de rente algorithmique de l’App Store d’Apple (Nicas et Collins, 2019).
Google constitue un autre exemple intéressant de rentierisme numérique : l’entreprise a établi un monopole mondial sur la distribution de l’information grâce à la popularité de son moteur de recherche et est, parallèlement, devenue un monopoleur de la publicité numérique. Du point de vue du producteur, bien que l’inclusion dans les résultats de recherche de Google soit gratuite, Google impose des frais pour la « promotion » vers une position plus élevée dans les résultats de recherche (O’Reilly, 2019). Ces frais constituent un revenu de rente, car Google exploite son pouvoir de marché pour prélever des paiements sans offrir de service spécifique autre que la discrimination entre les utilisateurs qui paient et ceux qui ne paient pas. Encore une fois, le « travail » de classement est effectué par des algorithmes dont le coût est relativement négligeable. Du point de vue du consommateur, les entreprises productives ont également tendance à utiliser ces services numériques pour orienter les clients vers des choix plus rentables. Un exemple typique est le manque à gagner subi par les clients qui ont droit à des services gratuits de production de déclaration de revenus, mais qui ne disposent pas d’informations suffisantes sur leurs droits. Elliot (2019) démontre que les clients finissent souvent par payer des services de déclaration d’impôts coûteux dont ils n’ont pas besoin, car les entreprises de déclaration d’impôts font la promotion en ligne de services spécifiques à coût élevé, limitant ainsi indirectement l’accès à l’information essentielle sur les services gratuits.
Les entreprises de technologie numérique semblent offrir des services subventionnés ou gratuits aux utilisateurs. En réalité, elles tirent essentiellement leurs profits en permettant aux annonceurs d’atteindre plus rapidement leur public cible, grâce à la vente d’informations fournies gratuitement sur leurs utilisateurs, qui aident à prédire leurs activités futures. Zuboff (2019) a décrit ce phénomène comme la création d’un « surplus comportemental », puisqu’il ne coûte pratiquement rien à l’entreprise de plateforme de recueillir, de traiter et de partager ces données à l’aide d’algorithmes et d’apprentissage automatique de plus en plus sophistiqués.Par exemple, Baiman (2020) estime qu’en 2014, Facebook a tiré une rente absolue de 3,8 milliards de dollars (y compris les rentes intra-secteur, intra-pays et interentreprises). Les frais qu’elles facturent aux annonceurs sont inclus dans les chiffres du PIB — mais les renseignements fournis gratuitement par les utilisateurs ne le sont pas.
Dans l’ensemble, l’essor du capitalisme de plateforme constitue un élément clé du processus contemporain de rentiérisation. Ce qui rend ce secteur spécifique unique, par rapport à d’autres secteurs rentiers, c’est que les entreprises qui le composent dominent de plus en plus la circulation des produits et de l’information, ce qui leur permet d’extraire des rentes grâce à la monétisation des renseignements fournis gratuitement par les consommateurs et en facturant aux producteurs des frais d’utilisation de leurs plateformes de plus en plus monopolistiques, ce qui pèse sur leurs bénéfices. Bien que ce processus d’extraction de valeur ne se traduise pas nécessairement par une hausse du niveau global des prix, la restructuration des frais généraux pourrait bien accroître la part de la rente au détriment des parts des salaires et des profits, ce qui entraînerait une stagnation à long terme. Compte tenu de l’émergence récente des plateformes technologiques numériques, un programme de recherche s’impose pour tester empiriquement ces hypothèses dans ce secteur, peut-être plus que dans tout autre.
4. Discussion et conclusion
Marx a souligné la nécessité d’une théorie de la rente économique : «Sans cela, notre analyse du capital ne serait pas complète » (Marx, 1894 [1991], chap. 37). Le présent article visait à contribuer à une compréhension plus nuancée des rentes économiques modernes, à une époque où l’on s’inquiète largement du fait que le capitalisme soit « truqué » en faveur d’une élite d’affaires et financière de plus en plus restreinte (Wolf, 2019) . Notre hypothèse de travail, à l’instar de celle de nombreux autres chercheurs en sciences sociales critiques, est qu’une grande partie du surplus de la société dans les économies capitalistes est prélevée sous forme de paiements de rente, en particulier au profit des secteurs financier et immobilier, mais aussi, de plus en plus, au profit de grandes sociétés non financières qui ont développé de nouveaux modèles d’affaires permettant de contourner les « règles du jeu » existantes, selon la terminologie de Baumol (1990). Toutefois, à la suite de Schumpeter, nous admettons également que certains types de rentes constituent une caractéristique inévitable d’une économie capitaliste dynamique et qu’elles découlent naturellement des innovations. De plus, les rentes versées à certains secteurs — par exemple celui des énergies renouvelables — peuvent s’avérer globalement bénéfiques pour la demande et la croissance économique à court et à moyen terme. La question est donc de savoir comment mieux distinguer les bonnes rentes des mauvaises, les mesurer, puis élaborer des cadres comptables et des politiques pour y faire face?
Nous avons défini la rente économique, à la suite des classiques, comme le revenu tiré de la propriété d’un actif rare ou du contrôle d’une activité nécessaire à la production économique, au-delà du coût d’exploitation ou d’entretien de cet actif. Dans un premier temps, nous avons passé en revue les théories existantes sur les rentes économiques issues de l’économie politique classique, de l’institutionnalisme du début du XXe siècle, la théorie néoclassique de la « recherche de rente » et l’analyse keynésienne des rentiers financiers. Par la suite, nous avons exploré les rentes économiques dans différents secteurs du capitalisme contemporain en mettant l’accent sur la distinction entre « bonnes » et « mauvaises » rentes. Cette étude, bien que limitée en portée et en profondeur, démontre comment les dernières décennies ont été marquées par une augmentation rapide des mauvaises rentes. Malheureusement, la dynamique d’accumulation des rentes semble une prophétie auto-réalisatrice. L’accumulation de rentes encourage davantage la recherche de rentes ou la « consommation ostentatoire » plutôt que l’investissement productif (Stiglitz, 2016), comme nous l’avons observé tant dans le secteur immobilier que dans celui des entreprises non financières, où la financiarisation a conduit à des cycles de rétroaction positive alimentés par l’inflation des prix des actifs.
Il en résulte que la structure des coûts de l’économie est portée à un niveau artificiellement élevé. Cela sape l’investissement productif et l’innovation et, paradoxalement, la création des rentes d’innovation schumpétériennes qui sont si importantes pour la croissance économique. Cela freine également la demande dans le secteur des ménages, avec des répercussions sur la consommation, tandis que les entreprises se font de plus en plus concurrence en fonction du cours de leurs actions à court terme plutôt qu’en matière d’innovation. De nouvelles formes de rentes économiques émergent également, qui menacent notre existence physique (rentes liées aux ressources non renouvelables), notre vie privée et, plus généralement, le capitalisme industriel (les rentes numériques).
Il devrait être possible de mieux cerner et mesurer ces rentes, au-delà des simples agrégats macroéconomiques tels que la valeur ajoutée brute. Dans le secteur financier, il est important d’étudier l’affectation du crédit et des investissements ainsi que leur volume, puis de déterminer ce que les entreprises — en particulier les entreprises non financières — en font réellement. Cela permettra de comprendre de manière plus nuancée dans quelle mesure les profits du secteur financier (générés par les intérêts et, de plus en plus, par les frais) représentent des rentes économiques ou soutiennent des activités plus productives.
L’examen de la répartition des rentes est également essentiel pour déterminer si le modèle d’affaires d’une entreprise peut véritablement être qualifié de « rentière » ou non. La multiplication des rachats d’actions et d’autres investissements visant à gonfler les prix des actifs financiers suggère que de nombreuses entreprises américaines ont sombré dans le rentiérisme. Les rentes de ressources peuvent être utilisées efficacement pour soutenir la croissance et l’innovation, mais elles ont plus souvent été détournées au détriment des populations nationales. La menace posée par les changements climatiques et la perte de biodiversité justifie fortement de mettre davantage l’accent sur la réduction des ressources non renouvelables, qui privent de valeur tant les générations actuelles que futures. Favoriser la création de rentes schumpétériennes dans les secteurs verts afin d’encourager l’innovation et l’investissement sera probablement essentiel pour permettre une transition structurelle vers une économie plus durable. L’émergence des rentes numériques soulève plusieurs nouvelles questions pour les chercheurs, mais l’accès aux données pourrait constituer un enjeu particulier, étant donné qu’une grande partie des données brutes (les données personnelles) que ces entreprises utilisent pour générer des revenus n’est pas soumise aux mécanismes du marché.
4.1 Implications politiques
Cela nous amène à la question des politiques publiques. Bien que nous ayons souligné que les rentes constituent, dans une certaine mesure, une caractéristique inévitable des économies capitalistes, l’explosion actuelle des « mauvaises » rentes n’est certainement pas une fatalité. Au contraire, les interventions — ou la non-intervention — des pouvoirs publics ont joué un rôle clé. Les propriétaires dans les grandes villes peuvent « gagner » davantage grâce aux gains en capital sur leur propriété qu’à travers leur travail rémunéré (Ryan-Collins et Murray, 2021), en partie parce qu’ils ne paient aucun impôt sur l’augmentation considérable et non méritée de la valeur foncière de leur résidence principale. Le processus de financiarisation des entreprises, motivé par la valeur pour les actionnaires, est exacerbé par le fait que le recours à l’endettement — souvent nécessaire pour des fusions et acquisitions agressives — est en réalité moins coûteux que l’investissement en actions en raison des allégements fiscaux sur les paiements d’intérêts. La politique de « patent box », désormais largement utilisée dans l’UE, accorde un allègement fiscal sur les bénéfices découlant de l’enregistrement d’un brevet, ce qui constitue en soi une récompense de monopole visant à protéger le gain d’appropriation de l’innovateur face à d’éventuels concurrents. Les organismes de réglementation et les gouvernements ont fermé les yeux sur les profits de rentiers issus d’activités non durables dans le secteur des ressources naturelles et de modèles d’affaires hautement intrusifs et monopolistiques dans le secteur des technologies.
Ce qui fait souvent défaut dans les discussions actuelles, c’est la compréhension de la manière dont les différents acteurs de l’économie contribuent à la création de nouveaux marchés et de nouvelles rentes, puis de la façon dont ces acteurs sont récompensés pour leurs contributions — le « lien risque-récompense » du système capitaliste (Lazonick et Mazzucato, 2013) . Il manque notamment une compréhension du rôle positif que le secteur public peut jouer dans la réduction ou la socialisation des rentes, une caractéristique mise en avant par les écoles allemande et institutionnaliste au XIXe siècle et au début du XXe siècle, comme le souligne la section 2. Qu’il s’agisse d’un investissement dans une nouvelle station de métro qui augmente considérablement la valeur foncière des quartiers avoisinants ou d’un investissement dans la recherche et le développement (R&D) militaire ou universitaire à un stade précoce pour une nouvelle technologie telle que le téléphone à écran tactile qui révolutionne de multiples secteurs (Mazzucato, 2013), le résultat tend à être le même. Les rentes découlant de ces investissements sont accaparées par d’autres parties qui, soit n’ont pas du tout contribué aux rentes qu’elles perçoivent (dans le cas des propriétaires fonciers existants), soit ne se sont impliquées qu’à un stade ultérieur, lorsque les profits sont plus certains (comme c’est le cas dans de nombreux exemples d’innovations technologiques réussies).
Les cadres politiques doivent donc reconnaître le rôle de l’État dans le processus de création de valeur et garantir une rémunération pour sa contribution lorsque le développement économique et les innovations sont couronnés de succès. Parmi les options possibles, on peut citer le fait que l’État conserve ou acquière des terrains pour le compte du domaine public afin de socialiser les hausses de la valeur foncière résultant de la croissance économique, comme Singapour l’a fait avec beaucoup de succès (Haila, 2015), ou encore la prise de participations dans les investissements publics en R&D (Detter et al., 2020) ou encore le partage des bénéfices et l’imposition de conditions liées à l’investissement (Laplane et Mazzucato, 2020; Mazzucato et Li, 2020; Mazzucato, 2022). La récente nationalisation de grandes sociétés énergétiques nationales par certains pays européens, à la lumière de la crise énergétique provoquée par la guerre en Ukraine, constitue un exemple de socialisation des rentes, mais uniquement sous l’effet d’une pression politique extrême.
La fiscalité peut également être beaucoup mieux adaptée pour socialiser les rentes. Dans la plupart des économies avancées, le gros de l’impôt pèse actuellement sur la production (impôts sur les sociétés), sur les revenus et la consommation (taxes sur la valeur ajoutée) plutôt que sur les rentes et la richesse.6Aux États-Unis, la plupart des États continuent d’imposer un impôt foncier sur les résidences principales, bien que la part de cet impôt dans le total des recettes fiscales soit en baisse depuis de nombreuses années (Ryan-Collins, 2018, p. 26). Il est toutefois désormais bien établi que l’imposition des rentes économiques (en particulier les rentes de rareté telles que celles sur le terrain) n’a que très peu, voire aucun effet de distorsion sur l’économie, puisqu’il n’y a aucun coût associé à l’intégration d’un facteur tel que le terrain dans la production (Blöchliger, 2015). Un argument similaire peut être avancé concernant l’information recueillie électroniquement — à des coûts négligeables — par les entreprises de l’économie de plateforme qui bénéficient d’externalités de réseau.
La politique de réglementation a été fortement influencée par la théorie néoclassique et s’est centrée sur les questions de concurrence, celle-ci étant définie de manière restrictive autour du « choix » du consommateur (et de la valeur subjective) et d’une compréhension limitée de la structure et de l’efficacité de la fixation des prix. La politique de concurrence devrait plutôt viser à maintenir les prix pratiqués par les organisations de type monopolistique à un niveau plus proche des coûts de production réels, majorés d’un bénéfice normal. Au besoin, cela devrait passer par une législation de type antitrust visant à empêcher la création de monopoles, par exemple en démantelant les entreprises qui utilisent leur pouvoir de marché sur un marché pour en prendre le contrôle d’autres.
Cependant, dans certains secteurs, une étape préalable à la réforme de la réglementation de la concurrence consiste à mieux comprendre les pratiques d’affaires des acteurs rentiers modernes et la manière dont ils créent et extraient de la valeur. Cela s’applique en particulier aux entreprises de plateformes modernes, où les cadres de présentation de l’information financière partent du principe d’un monde où les consommateurs achètent des biens physiques sur des marchés plus ou moins concurrentiels, plutôt que d’un monde où les profits (rentiers) sont générés par la monétisation des données fournies gratuitement par les utilisateurs qui accèdent à des services en ligne gratuits (Petit et Teece, 2021; Mazzucato et al., 2023) . Les organismes de réglementation pourraient instaurer des exigences en matière de déclaration d’indicateurs d’exploitation non financiers, tels que le nombre d’utilisateurs actifs mensuels au sein de segments de marché majeurs bien définis (les règles actuelles permettent aux entreprises de définir leurs propres segments). Grâce à des renseignements opérationnels et financiers améliorés par segment de produit, les autorités antitrust peuvent mieux évaluer l’étendue et la pérennité du pouvoir de marché des entreprises vis-à-vis des consommateurs et des producteurs. En cartographiant plus rigoureusement ces rentes de monopole plus complexes, les chercheurs peuvent fournir une justification solide en faveur d’une réglementation antitrust plus stricte.
De plus, alors que les auteurs classiques identifiaient les propriétaires fonciers comme la principale classe de rentiers et que Keynes ciblait le secteur financier, notre analyse suggère que le rentiérisme contemporain est un phénomène omniprésent, avec différents modèles d’affaires d’extraction de rentes existant dans divers secteurs et classes sociales, chacun ayant des intérêts rentiers distincts. Ces constatations viennent compléter les efforts récents visant à redéfinir les notions de classe, compte tenu de l’importance croissante de la propriété d’actifs pour l’accès aux occasions (Piketty, 2014; Adkins et al., 2021). Par exemple, les ménages de la classe moyenne dans les économies avancées investissent dans l’habitation en tant qu’actif financier, profitant soit de gains en capital exceptionnels (puisque les résidences principales ne sont généralement pas imposées), soit d’une hausse des rentes foncières s’ils deviennent propriétaires. En prenant un taxi Uber ou en commandant un produit sur Amazon, nous, en tant que consommateurs, soutenons et tirons profit d’un modèle numérique d’extraction de rente qui peut entraîner des pertes d’emplois et une stagnation de la demande. Cette dynamique rend probablement la réforme des politiques difficile, car l’identification des intérêts parmi les groupes socio-économiques devient plus complexe, et que se forment des coalitions diverses entre les ménages à revenu intermédiaire et les rentiers d’élite.
Nous espérons que le présent document ouvrira la voie à un nouveau programme de recherche visant à mieux définir et cartographier les rentes économiques modernes au-delà du paradigme néoclassique dominant et, ce faisant, à élaborer des politiques mieux à même d’y faire face. Les recherches futures devraient chercher à tester empiriquement comment la hausse des coûts rentiers influence l’investissement, l’innovation et les salaires dans le contexte d’économies présentant des structures institutionnelles différentes en raison de droits de propriété et de droits juridiques variés. Afin que les propositions de politiques qui en découlent soient réalistes, des études de cas plus approfondies sont également nécessaires pour cerner plus en détail les modèles d’affaires rentiers. Cela s’applique notamment au secteur numérique, où de nouveaux types de modèles d’affaires rentiers prennent de plus en plus d’importance, tant à l’échelle nationale qu’internationale.
Ce travail a été soutenu par des subventions de la Fondation Thirty Percy et du Réseau Omidyar. Nous remercions Antonio Andreoni, Giovanni Dosi ainsi que les participants à l’atelier du Data Paradigm Forum (7 et 8 décembre 2020) et à la série de séminaires de recherche de l’IIPP (2 novembre 2020) pour leurs commentaires sur les versions préliminaires.
Références
- Adkins, L., Cooper, M. and Konings, M. 2021. Class in the 21st century: asset inflation and the new logic of inequality, Environment and Planning A, vol. 53, no. 3, 548–72
- Aghion, P. and Howitt, P. 1992. A model of growth through creative destruction, Econometrica, vol. 60, no. 2, 323–51
- Ahmadov, A. K. and van der Borg, C. 2019. Do natural resources impede renewable energy production in the EU? A mixed-methods analysis, Energy Policy, vol. 126, 361–9
- Alvarez, I. 2015. Financialization, non-financial corporations and income inequality: the case of France, Socio-economic Review, vol. 13, no. 3, 449–75
- Amin, S. 1976. Unequal Development, New York, Monthly Review Press
- Baiman, R. 2014. Unequal exchange and the Rentier economy, Review of Radical Political Economics, vol. 46, no. 4, 536–57
- Baiman, R. 2020. The impact of rent from unequal exchange on Shaikh’s classical-Keynesian
- political economic analysis: the example of Facebook, Review of Radical Political Economics, vol. 52, no. 2, 239–58
- Baumol, W. J. 1990. Entrepreneurship: productive, unproductive, and destructive, Journal of Political Economy, vol. 98, no. 5, 893–921
- Beblawi, H. and Luciani, G. (eds.). 2015. The Rentier State, London, Routledge
- Bezemer, D., Grydaki, M. and Zhang, L. 2016. More mortgages, lower growth? Economic Inquiry, vol. 54, no. 1, 652–74
- Bezemer, D. and Hudson, M. 2016. Finance is not the economy: reviving the conceptual distinction, Journal of Economic Issues, vol. 50, no. 3, 745–68
- Bezemer, D., Ryan-Collins, J., van Lerven, F. and Zhang, L. 2023. Credit policy and the ‘debt shift’ in advanced economies, Socio-Economic Review, vol. 20, no. 1, 437–78
- Blöchliger, H. 2015. Reforming the Tax on Immovable Property: Taking Care of the Unloved, Paris, OECD Economics Department Working Papers No. 1205
- Boyer, R. 2000. Is a finance-led growth regime a viable alternative to Fordism? A preliminary analysis, Economy and Society, vol. 29, no. 1, 111–45
- Christophers, B. 2013. Banking across Boundaries: Placing Finance in Capitalism, London, John Wiley & Sons
- Christophers, B. 2020. Rentier Capitalism: Who Owns the Economy and Who Pays for It? London, Verso
- Clark, J. B. 1891. Distribution as determined by a law of rent, Quarterly Journal of Economics, vol. 5, no. 3, 289–318
- Del Rosal, I. 2011. The empirical measurement of rent-seeking costs, Journal of Economic Surveys, vol. 25, no. 2, 298–325
- Detter, D., Fölster, S. and Ryan-Collins, J. 2020. ‘Public Wealth Funds: Supporting Economic Recovery and Sustainable Growth’, UCL IIPP Policy Report (IIPP WP 2020-16)
- Dünhaupt, P. 2012. Financialization and the rentier income share—evidence from the USA and Germany, International Review of Applied Economics, vol. 26, no. 4, 465–87
- Dünhaupt, P. 2017. Determinants of labour’s income share in the era of financialisation, Cambridge Journal of Economics, vol. 41, no. 1, 283–306
- Duruigbo, E. 2005. The World Bank, multinational oil corporations, and the resource curse in Africa, University of Pennsylvania Journal of International Economic Law, vol. 26, 1–67
- Edelman, F. 2019. Amazon Doesn’t Favor Its Own Brands—Except When It Does, https://www.wired.com/story/amazon-gating-private-labels-antitrust/
- Elliot, J. 2019. Congress Is About to Ban the Government from Offering Free Online Tax Filing. Thank TurboTax, https://www.propublica.org/article/congress-is-about-to-ban-the-government-from-offering-free-online-tax-filing-thank-turbotax
- Emmanuel, A. 1972. Unequal Exchange: A Study of the Imperialism of Trade, New York, Monthly Review Press
- Epstein, G. 2001. Financialization, Rentier Interests, and Central Bank Policy, Amherst, MA, Department of economics, University of Massachusetts, 7–8 December
- Epstein, G. and Power, D. 2003. Rentier incomes and financial crises: an empirical examination of trends and cycles in some OECD countries, Canadian Journal of Development Studies/Revue canadienne d’études du développement, vol. 24, no. 2, 229–48
- Ferri, G., Kalmi, P. and Kerola, E. 2014. Does bank ownership affect lending behavior? Evidence from the Euro area, Journal of Banking & Finance, vol. 48, 194–209
- Frankel, J. A. 2010. The natural resource curse: a survey (No. w15836), National Bureau of Economic Research.
- Goerres, A. and Höpner, M. 2014. Polarizers or landscape groomers? An empirical analysis of party donations by the 100 largest German companies in 1984–2005, Socio-Economic Review, vol. 12, no. 3, 517–44
- Gouzoulis, G. 2021. Finance, discipline, and the labour share in the long-run: France (1911–2010) and Sweden (1891–2000), British Journal of Industrial Relations, vol. 59, no. 2, 568–94
- Gouzoulis, G. 2022. Financialisation, globalisation, and the industrial labour share: the cases of Iran and Thailand, Industrial Relations Journal, vol. 53, no. 1, 35–52
- Gouzoulis, G. 2023. What do indebted employees do? Financialisation and the decline of industrial action. Industrial Relations Journal, vol. 54, no. 1, 71–94
- Gouzoulis, G., Constantine, C. and Ajefu, J. 2023a. Economic and political determinants of the South African Labour Share, 1971–2019, Economic and Industrial Democracy, vol. 44, no. 1, 184–207
- Gouzoulis, G., Iliopoulos, P. and Galanis, G. 2023b. Financialisation and the rise of atypical work, British Journal of Industrial Relations, vol. 61, no. 1, 24–45
- Haila, A. 2015. Urban Land Rent: Singapore as a Property State, New York, Wiley & Sons
- Haldane, A. 2011. The Short Long, Speech Given to the 29th Société Universitaire Européene, de Recherches Financières Colloquium, Brussels 11 May 2011, Bank of England, https://www.bankofengland.co.uk/speech/2011/the-short-long-speech-by-andy-haldane
- Harberger, A. C. 1954. Monopoly and resource allocation, The American Economic Review, vol. 44, no. 2, 77–87
- Henry, J. F. 2001. Keynes’ economic program, social institutions, ideology, and property rights, Journal of Economic Issues, vol. 35, no. 3, 633–55
- Hirsch, B. T. 1992. Firm investment behavior and collective bargaining strategy, Industrial Relations, vol. 31, no. 1, 95–121
- Hudson, M. 2011. Simon Patten on public infrastructure and economic rent capture, American Journal of Economics and Sociology, vol. 70, no. 4, 874–903
- Hudson, M. 2012. Veblen’s Institutionalist Elaboration of Rent Theory, Levy Economics Institute of Bard College Working paper, no. 729, August 2012, https://www.levyinstitute.org/pubs/wp_729.pdf
- Hudson, M. 2015. Killing the Host, New York: ISLET
- Jayadev, A. and Epstein, G. 2019. The rise of Rentier incomes in OECD countries: financialization, Central Bank policy and labor solidarity, pp. 350–78 in Epstein, G. (ed.), The Political Economy of Central Banking, chapter 13, Cheltenham, Edward Elgar Publishing
- Jordà, O., Schularick, M. and Taylor, A. M. 2016. The great mortgaging: housing finance, crises and business cycles, Economic Policy, vol. 31, no. 85, 107–52
- Kalecki, M. 1943. Political aspects of full employment, Political Quarterly, vol. 14, no. 4, 322–30
- Katz, M. L. and Shapiro, C. 1985. Network externalities, competition, and compatibility, American Economic Review, vol. 75, 424–40
- Keen, S. 2017. Can We Avoid Another Financial Crisis? London, Polity
- Keynes, J. M. 1936. The General Theory of Employment, Interest, and Money, London, UK, Macmillan
- Knoll, K., Schularick, M. and Steger, T. 2017. No price like home: global house prices, 1870–2012, American Economic Review, vol. 107, no. 2, 331–53
- Kohler, K., Guschanski, A. and Stockhammer, E. 2019. The impact of financialisation on the wage share: a theoretical clarification and empirical test, Cambridge Journal of Economics, vol. 43, no. 4, 937–74
- Krueger, A. 1974. The political economy of the rent-seeking society, American Economic Review, vol. 64, 291–303
- Langley, P. and Leyshon, A. 2017. Platform capitalism: the intermediation and capitalisation of digital economic circulation, Finance and Society, vol. 3, no. 1, 11–31
- Laplane, A. and Mazzucato, M. 2020. Socializing the risks and rewards of public investments: economic, policy, and legal issues, Research Policy, Vol. 49, Supplement.
- Lazonick, W. 2018. The functions of the stock market and the fallacies of shareholder value, in Driver, C. and Thompson, G. (eds.), Corporate Governance in Contention, Oxford, OUP
- Lazonick, W. and Mazzucato, M. 2013. The risk-reward nexus in the innovation-inequality relationship: who takes the risks? Who gets the rewards? Industrial and Corporate Change, vol. 22, no. 4, 1093–128
- Lazonick, W. and O’Sullivan, M. 2000. Maximizing shareholder value: a new ideology for corporate governance, Economy and Society, vol. 29, no. 1, 13–35
- Light, L. 2019. More Than Half of All Stock Buybacks Are Now Financed by Debt. Here’s Why That’s a Problem, Fortune, August 20, 2019. https://fortune.com/2019/08/20/stock-buybacks-debt-financed
- Marshall, A. 1890. Principles of Economics, London, UK, Macmillan
- Marx, K. 1894 [1991]. Capital: Volume III, London, UK, Penguin
- Mazzoleni, R. and Nelson, R. R. 1998. Economic theories about the benefits and costs of patents, Journal of Economic Issues, vol. 32, no. 4, 1031–52
- Mazzucato, M. 2013. The Entrepreneurial State, London, UK, Anthem Press
- Mazzucato, M. 2015. The green entrepreneurial state, in Scoones, I., Newell, P. and Leach, M. (eds.), The Politics of Green Transformations, London, Routledge
- Mazzucato, M. 2018. The Value of Everything, London, UK, Penguin
- Mazzucato, M. 2021. Mission Economy: A Moonshot Guide to Changing Capitalism. Allen Lane.
- Mazzucato, M. 2022. Rethinking the social contract between the state and business: A new approach to industrial strategy with conditionalities. UCL Institute for Innovation and Public Purpose, Working Paper Series (IIPP WP 2022-18). https://www.ucl.ac.uk/bartlett/public-purpose/wp2022-18
- Mazzucato, M., Entsminger, J. and Kattel, R. 2021. Reshaping platform-driven digital markets, pp. 17–34 in Moore, M. and Tambini, D. (eds.), Regulating Big Tech: Policy Responses to Digital Dominance, Oxford, Oxford University Press
- Mazzucato, M., Strauss, I., O’Reilly, T. and Ryan-Collins, J. (2023). Regulating Big Tech: the role of enhanced disclosures. Oxford Review of Economic Policy, vol. 39, no. 1, 47–69
- Mazzucato, M. and Li, H. L. 2020. ‘A Market-Shaping Approach for the Biopharmaceutical Industry: Governing Innovation Towards the Public Interest’, UCL IIPP Working Paper Series (IIPP WP 2020-21)
- McKibbin, R. 2013. Political sociology in the guise of economics: JM Keynes and the Rentier, The English Historical Review, vol. 128, no. 530, 78–106
- McMenamin, I. 2012. If money talks, what does it say? Varieties of capitalism and business financing of parties, World Politics, vol. 64, no. 1, 1–38
- Mehotra, D. and Gordon, A. 2019. Uber and Lyft Take a Lot More from Drivers Than They Say, https://jalopnik.com/uber-and-lyft-take-a-lot-more-from-drivers-than-they-sa-1837450373
- Mill, J. S. 1848. Principles of Political Economy, London, J. W. Parker
- Milnes, H. 2019. ‘A Slippery Slope’: Amazon Wants to Control Third-Party Sellers’ Product Pricing, https://www.modernretail.co/platforms/a-slippery-slope-amazon-wants-to-control-third-party-sellers-product-pricing/
- Mishel, L. 2018. Uber and the labor market: Uber drivers’ compensation, wages, and the scale of Uber and the gig economy, Economic Policy Institute, vol. 15.
- Nicas, J. and Collins, K. 2019. How Apple’s Apps Topped Rivals in the App Store It Controls, https://www.nytimes.com/interactive/2019/09/09/technology/apple-app-store-competition.html
- O’Reilly, T. 2019. Antitrust Regulators Are Using the Wrong Tools to Break Up Big Tech, https://qz.com/1666863/why-big-tech-keeps-outsmarting-antitrust-regulators/
- Patten, S. N. 1890. The Principles of Rational Taxation. Philadelphia, UPenn
- Patten, S. N. 1902. The Theory of Prosperity, London, Macmillan
- Patten, S. N. 1924. The Reconstruction of Economic Theory (Reprinted in Essays in Economic Theory, R. G. Tugwell (Ed.). New York, Alfred A. Knopf
- Petit, N. and Teece, D. J. 2021. Innovating big tech firms and competition policy: favoring dynamic over static competition, Industrial and Corporate Change, vol. 30, no. 5, 1168–98
- Philippon, T. 2019. The Great Reversal, Cambridge, MA, Harvard University Press
- Piketty, T. 2014. Capital in the 21st Century. Trans. Arthur Goldhammer, Cambridge, MA, The Belknap Press
- Posner, R. A. 1975. The social costs of monopoly and regulation, Journal of Political Economy, vol. 83, no. 4, 807–27
- Rapier, G. 2019. Uber and Lyft Drivers Are Planning a Massive Strike This Week Over Work Conditions and Pay Rates, https://www.businessinsider.com/uber-and-lyft-strike-protest-drivers-planning-to-over-pay-rates-2019-5?r=US&IR=T
- Reinert, E. S. 2006. European Integration, Innovations and Uneven Economic Growth: Challenges and Problems of EU 2005, The Future of the Information Society in Europe: Contributions to the debate, Seville, Spain: European Commission, Directorate General Joint Research Centre, Institute for Prospective Technological Studies (IPTS), pp. 124–52
- Ricardo, D. 1817. On the Principles of Political Economy and Taxation, London, UK, J. Murray
- Ricci, A. 2019. Unequal exchange in the age of globalization, Review of Radical Political Economics, vol. 51, no. 2, 225–45
- Ryan-Collins, J. 2018.Why Can’t You Afford a Home? Cambridge, UK, Polity
- Ryan-Collins, J. 2021. Breaking the housing–finance cycle: macroeconomic policy reforms for more affordable homes, Environment and Planning A: Economy and Space, vol. 53, no. 3, 480–502
- Ryan-Collins, J., Lloyd, T. and Macfarlane, L. 2017. Rethinking the Economics of Land and Housing, London, Zed Books
- Ryan-Collins, J. and Murray, C. 2021. When homes earn more than jobs: the rentierization of the Australian housing market, Housing Studies, https://www.tandfonline.com/doi/full/10.1080/02673037.2021.2004091
- Sadowski, J. 2020. The internet of landlords: digital platforms and new mechanisms of rentier capitalism, Antipode, vol. 52, no. 2, 562–80
- Saint-Simon, H. 1819. Le Politique. 1:1. Paris, Corréard
- Sautet, F. 2018. Schumpeterian Rents, in Augier, M. and Teece, D. J. (eds.), The Palgrave Encyclopedia of Strategic Management, London, Palgrave Macmillan
- Sayer, A. 2020. Rentiership, improperty and moral economy, Environment and Planning A: Economy and Space, 1–14, doi:10.1177/0308518X20908287
- Schumpeter, J. A. 1934. The Theory of Economic Development: An Inquiry into Profits, Capital, Credit, Interest, and the Business Cycle, Cambridge, MA, Harvard Economic Studies
- Schumpeter, J. A. 1942. Capitalism, Socialism and Democracy, New York, Harper & Row
- Seccareccia, S. and Lavoie, M. 2016. Income distribution, Rentiers, and their role in a capitalist economy, International Journal of Political Economy, vol. 45, no. 3, 200–23
- Smith, A. 1776. An Inquiry into the Nature and Causes of the Wealth of Nations, London, UK, W.
- Strahan and T. Cadell
- Srnicek, N. 2017. Platform Capitalism, New York, John Wiley & Sons
- Standing, G. 2016. The Precariat: The New Dangerous Class, London, Bloomsbury Academic
- Stiglitz, J. E. 1996. Whither Socialism? Cambridge, MA, MIT Press
- Stiglitz, J. E. 2016. New theoretical perspectives on the distribution of income and wealth among individuals, in Basu, K. and Stiglitz, J. E. (eds.), Inequality and Growth: Patterns and Policy, London, Macmillan
- Stiglitz, J. E. 2019. People, Power, and Profits: Progressive Capitalism for an Age of Discontent, London, Penguin UK
- Stockhammer, E. 2004. Financialisation and the slowdown of accumulation, Cambridge Journal of Economics, vol. 28, no. 5, 719–41
- Stockhammer, E. and Gouzoulis, G. 2022. Debt-GDP cycles in historical perspective: the case of the USA (1889–2015), Industrial and Corporate Change, doi:10.1093/icc/dtac043
- Stratford, B. 2022. Rival definitions of economic rent: historical origins and normative implications, New Political Economy, doi:10.1080/13563467.2022.2109612
- Sulis, G. 2015. Unions and Investment in Intangible Capital, IZA World of Labor, https://wol.iza.org/articles/unions-and-investment-in-intangible-capital/long
- Tomaskovic-Devey, D., Lin, K. H. and Meyers, N. 2015. Did financialization reduce economic growth? Socio-Economic Review, vol. 13, no. 3, 525–48
- Tori, D. and Onaran, O. 2018. The effects of financialization on investment: evidence from firmlevel data for the UK, Cambridge Journal of Economics, vol. 42, no. 5, 1393–416
- Tori, D. and Onaran, O. 2020. Financialization, financial development and investment. Evidence from European non-financial corporations, Socio-Economic Review, vol. 18, no. 3, 681–718
- Tori, D. and Onaran, O. 2022. Financialisation and firm-level investment in developing and emerging economies, Cambridge Journal of Economics, vol. 46, no. 4, 891–919
- Tullock, G. 1967. The welfare costs of tariffs, monopolies, and theft, Economic Inquiry, vol. 5, no. 3, 224–32
- Turner, A. 2015. The case for monetary finance—an essentially political issue, in 16th Jacques Polak Annual Research Conference, pp. 5–6
- Veblen, T. 1921. The Engineers and the Price System. New York, B. W. Huebsch
- Ward, C. and Aalbers, M. B. 2016. Virtual special issue editorial essay: ‘The shitty rent business’: what’s the point of land rent theory? Urban Studies, vol. 53, no. 9, 1760–83
- Watkins, J. P. 2010. Rescuing the Rentier—neoliberalism, social imbalance, and the current economic crisis: a synthesis of Keynes, Galbraith, and Minsky, Journal of Economic Issues, vol. 44, no. 2, 471–8
- Wessel, R. H. 1967. A note on economic rent, American Economic Review, vol. 57, no. 5, 1221–6
- Wicksteed, P. H. 1914. The scope and method of political economy in the light of the marginal theory of value and of distribution, The Economic Journal, vol. 24, no. 93, 1–23
- Wolf, M. 2019. Why rigged capitalism is damaging liberal democracy, Financial Times, 18 September 2019, https://www.ft.com/content/5a8ab27e-d470-11e9-8367-807ebd53ab77
- Zuboff, S. 2019. The Age of Surveillance Capitalism, London, Profile Book
Fichier Excel des traductions par Gilles en vrac
Fiches avec les premières phrases (et non seulement les titres)
Les caractères gras dans le texte sont de Gilles.
Notes
- 1Voir Ward et Aalbers (2016) pour une analyse approfondie des conceptions marxistes sur les rentes foncières urbaines. ↩︎
- 2L’utilisation du terme « rente » peut prêter à confusion au sens classique du terme, puisque les travailleurs tirent davantage de ce à quoi ils ont droit plutôt que de percevoir un revenu supérieur à leur contribution à la création de valeur. ↩︎
- 3Voir McKibbin (2013) pour une analyse de l’utilisation que fait Keynes de ce terme. ↩︎
- 4Les taux d’intérêt historiquement bas observés au cours des deux dernières décennies ont quelque peu allégé les coûts annuels du service de la dette des ménages dans les économies avancées. Cependant, ces faibles taux ont accru la capacité des ménages à s’endetter davantage, ce qui a entraîné une hausse des ratios d’endettement total par rapport au revenu, des remboursements de capital et des prix immobiliers; de sorte que les effets globaux sur la demande ont probablement tout de même été négatifs. ↩︎
- 5
- 6Aux États-Unis, la plupart des États continuent d’imposer un impôt foncier sur les résidences principales, bien que la part de cet impôt dans le total des recettes fiscales soit en baisse depuis de nombreuses années (Ryan-Collins, 2018, p. 26). ↩︎