
Retour sur mon dernier entretien avec Steve Eisman, et quelques nouvelles qui pourraient s’avérer cruciales
Traduction de Breaking news, and how the end might begin par Gary Marcus le 10 juin 2026.
Partie I : Retour en arrière
Il y a quelques semaines, Steve Eisman, celui qui avait prédit la crise des prêts hypothécaires à risque (Steve Carell l’a incarné dans The Big Short), m’a interviewé et m’a demandé comment le boom de l’IA pourrait s’effondrer.
Pour des raisons que je m’apprête à expliquer, cette entrevue, enregistrée le 22 mai, semble aujourd’hui extrêmement pertinente.
Voici deux extraits. (Certaines parties de l’extrait 1 sont actuellement payantes dans une vidéo distincte, mais pourraient bientôt être accessibles gratuitement ; je mettrai à jour cet article avec un lien si c’est le cas.)
Après cela, j’expliquerai pourquoi tout cela semble extrêmement pertinent aujourd’hui.
Extrait 1 : Les faux pas d’OpenAI pourraient déclencher un raz-de-marée
Eisman : En supposant qu’il s’agisse d’une bulle. Je veux dire, si ce n’est pas le cas, si nous nous trompons et que ce n’est pas une bulle et que… ils pourront faire payer les jetons et que tout deviendra rentable et que ce sera clair d’ici un an ou deux, alors…
Marcus : Ouais. Je veux dire, j’aime bien considérer [les investissements colossaux dans l’IA générative] comme un pari. Je pense que la probabilité que ce pari aboutisse est faible, mais elle n’est pas nulle. Ce n’est pas
Eisman : Nulle. Mais si ça doit s’effondrer, comme dans, tu sais, qu’est-ce qui a fait éclater la crise des subprimes ? Ce qui a fait éclater la crise des subprimes, c’est que la qualité du crédit s’est tellement dégradée que l’utilisateur final, l’investisseur, a cessé d’acheter les titres. Et ça a été la fin. Parce que si l’utilisateur final, l’investisseur, a arrêté d’acheter les titres, toute la machine s’est arrêtée net. La question que je te pose est la suivante : je me demande si ce qui pourrait faire capoter le système, s’il venait à s’effondrer, c’est que l’industrie passe à cette tarification par jetons et que les gens disent : « Allez vous faire voir. Je ne veux pas, je ne veux pas payer. »
Marcus : Ça pourrait certainement arriver.
Eisman : Et si, ou si peut-être ça, qu’est-ce qui pourrait arriver d’autre selon toi ?
Marcus : Eh bien, dans ta version, et ensuite je te donnerai la mienne, ce qui pourrait arriver, c’est qu’à un moment donné, une de ces entreprises ne puisse plus vraiment se permettre de continuer à perdre de l’argent. Pas vrai ? Elles vont épuiser leurs fonds de capital-risque, elles vont puiser autant qu’elles le peuvent sur les marchés publics.
Mon meilleur candidat pour ça, c’est OpenAI. OpenAI, je pense, a un problème en ce moment. C’est eux qui brûlent de l’argent le plus vite. D’accord.
Eisman : Et c’est quoi le problème ?
Marcus : Ils n’ont pas les moyens financiers de Google. Exactement. Ils avaient une longueur d’avance, mais ils l’ont gaspillée.
Eisman : Google les a rattrapés et dépassés.
Marcus : Et puis Anthropic l’a fait. Je veux dire, peut-être qu’ils sont tous à peu près à égalité maintenant, mais pensez-y par rapport à il y a quelques années. Vous savez, tout le monde pensait (pas moi, mais presque tout le monde) qu’OpenAI était incroyable. Sam Altman ne pouvait pas se tromper. Exactement. Maintenant, personne ne fait confiance à Sam Altman : il y a eu l’article du New Yorker, il y a eu le témoignage au procès d’Elon Musk. C’est assez clair qu’on ne devrait pas lui faire confiance. Donc, je suis une entreprise qui envisage, disons, d’acheter ces services. Et mes choix sont OpenAI, Anthropic, Google, peut-être Amazon. Je ne choisirais peut-être plus OpenAI. Et vous savez, cela se reflète dans les choix que font réellement les gens, n’est-ce pas ? Anthropic a conquis une grande partie du marché des entreprises et OpenAI en a perdu une grande partie. Google se bat avec acharnement pour cela. Il y a donc un scénario. J’ai tendance à penser qu’OpenAI est celle qui va s’effondrer en premier. C’est aussi celle qui dépense le plus d’argent avec le moins d’actifs. C’est elle qui a pris le plus d’engagements.
À un moment donné, ils pourraient ne plus être en mesure de payer leurs factures. Or, ce qu’ils ont fait, c’est qu’ils n’ont cessé d’augmenter leur valorisation. Ils commencent, comme vos auditeurs le comprennent peut-être, à faire des choses étranges avec les actions privilégiées et les conditions de ce financement, comme le fait qu’une partie du financement d’Amazon soit subordonnée soit à la réalisation de l’AGI, soit à une introduction en bourse, etc. Ils font donc de plus en plus de concessions aux investisseurs. J’ai vu un rapport indiquant qu’ils offraient aux fonds de capital-investissement un rendement garanti de 17,5 %. Ça me rappelle Madoff, vous voyez. Quelqu’un d’autre a dit que c’était peut-être une première dans le monde de la finance, mais Reuters a publié un article à ce sujet. Vous savez, aucun document n’est public, donc on ne sait pas exactement. Mais vous savez, il est assez clair qu’ils font de plus en plus de concessions aux investisseurs. Ils sont de plus en plus pressés. Je veux dire, la plus grande nouvelle de ces dernières heures, c’est qu’ils veulent précipiter leur introduction en bourse avant Anthropic… ils ont clairement peur d’Anthropic. Je pense que tu verras, quand les chiffres seront vraiment tous sortis, qu’Anthropic est plus efficace. On ne sait pas exactement pourquoi, mais ils sont plus efficaces. Ils sont moins endettés à outrance. Ils ont fait moins de promesses. Et donc, si j’avais les prospectus des deux, tu sais, indépendamment de ce que je pense des entreprises de toute façon, je suis presque sûr que si je devais investir dans l’une d’elles, je choisirais Anthropic et non OpenAI. Et donc, à un moment donné, je pense qu’OpenAI va se retrouver dans une situation où elle ne pourra pas vraiment respecter ses engagements.
Et si c’est le cas, ça va créer des répercussions sur l’ensemble du marché. Et ça va être des répercussions intéressantes. Donc
Eisman : Des répercussions… ça va être [un] sacré raz-de-marée. Je veux dire, par exemple, Oracle, et pour être tout à fait transparent, je possède un peu d’Oracle. Parfois, je perds le sommeil à cause du fait que je possède Oracle. Quand Oracle a publié ses résultats du troisième trimestre, l’action valait environ 230 avant l’annonce. Et ils ont annoncé ces chiffres impressionnants, puis ils ont dévoilé… je ne me souviens plus du mot exact, mais c’est une sorte de carnet de commandes. Et ce carnet de commandes s’élevait à quelque 550 milliards, en hausse de 85 %, et tout le monde est devenu complètement fou. Et l’action est passée de 230 à 330. Du jour au lendemain. Eh bien
Marcus : J’ai écrit à ce sujet le 11 septembre [2025], je me souviens exactement de la date. J’ai rédigé un article intitulé « Peak Bubble ». Exactement. Et mon argument n’était pas qu’Oracle n’irait jamais plus haut que ça, mais que nous repenserions à ce moment dont tu parles maintenant comme le summum de l’absurdité de tout ça. Eh bien, le problème…
Eisman : [le] problème, c’est qu’il s’est avéré, tu sais, que deux jours plus tard, tout le monde a compris que sur les cinq cent cinquante milliards [de revenus prévus], environ trois cent cinquante milliards provenaient uniquement d’OpenAI. C’est vrai. Tout le monde s’est dit : « Attendez une seconde, si je détiens des actions Oracle, je dépends désormais entièrement de la capacité des sociétés de capital-risque à lever des fonds pour OpenAI afin que celle-ci puisse remplir ses obligations envers Oracle. Et l’action est passée de 330 à 180.
Marcus : Exact. Et [Oracle] a en quelque sorte tourné autour de ce niveau. Elle est peut-être à 200 maintenant ou quelque chose comme ça. Mais elle a essentiellement chuté en quelques jours ou quelques semaines — je crois que ça a pris quelques semaines. Exact. Mais en quelques semaines, elle avait chuté. Et elle était donc à environ 310 quand j’ai écrit mon article « Peak Bubble ».
Eisman : Donc, si tu me dis qu’OpenAI est un problème, les répercussions sont énormes. Je veux dire, ce n’est pas comme, tu sais, une petite société de prêts hypothécaires à risque. Je veux dire, c’est une énorme entreprise avec d’énormes obligations envers d’énormes entreprises technologiques dont nous connaissons tous les noms. Exact.
Et les répercussions seraient… vont être énormes.
Marcus : C’est vrai.
C’est donc mon scénario le plus probable. Il y en a d’autres, mais celui qui me semble le plus probable, c’est qu’OpenAI, à un moment donné, ne parvienne plus vraiment à joindre les deux bouts. Anthropic leur vole la vedette, Google leur vole la vedette, les gens ont moins confiance en eux, etc. Exact. Et puis, il y a tout ce qui est prévu pour Oracle, pour NVIDIA.
…
Eisman : Ouais.
Marcus : Tu sais, j’utilise souvent la métaphore du Coyote rusé au bord de la falaise
Eisman : où il agite les jambes et ne tombe pas.
Marcus : Ouais. Et puis il regarde en bas et il tombe. Ça pourrait être le moment où tout le monde se dit : « Bon, on s’est trompés. »
Extrait 2 : La mort du « tokenmaxxing »
On a aussi parlé de l’économie des jetons :
Marcus : Donc, les agents sont essentiellement des systèmes qui font des choses en votre nom. Ils peuvent donc organiser vos voyages, ou exécuter du code pour vous, ou encore écrire du code pour vous. On avait donc ce paradigme au départ avec ChatGPT, et ça remonte en fait à avant ChatGPT, mais où on tapait une question et on obtenait une réponse. Ça pouvait être une question à réponse oui ou non, ou, disons, « dis-moi où est né William Shakespeare ».
Le paradigme de l’agent est différent. En gros, on dit : « fais des choses pour moi ».
Et la raison pour laquelle ces services ont tendance à être plus chers, c’est qu’ils ont tendance (avec l’aide d’une bonne vieille IA dont personne ne veut parler) à exécuter plusieurs grands modèles linguistiques en arrière-plan à maintes reprises jusqu’à ce qu’ils obtiennent les réponses qui, selon certains critères, semblent correctes. Et donc parfois, ils finissent par utiliser, disons, mille fois plus de puissance de calcul, ou un million de fois, ou un milliard de fois, ou peu importe. C’est pourquoi les prix des agents ont été assez élevés.
Eisman : Parlons donc de l’aspect économique de tout ça, parce que d’après ce que j’ai lu, il y a un coût pour les jetons, et n’importe quel service auquel quelqu’un s’est abonné, c’est-à-dire un modèle d’abonnement, coûte bien moins cher que le coût réel de création des réponses à des questions comme « pourquoi Jules César a-t-il franchi le Rubicon ? », et c’est certainement bien moins cher que n’importe quel agent. Le secteur commence donc à s’orienter vers une tarification par jeton. Je pense que Microsoft est sur le point de la lancer d’un jour à l’autre. Et ma question pour vous est la suivante : cela va coûter beaucoup plus cher. Comment les gens vont-ils réagir à cela ? Je ne peux pas… je ne peux pas imaginer une réaction positive.
Marcus : La question est de savoir qui assume le coût. Une métaphore appropriée ici serait peut-être un buffet à volonté. Tu sais, ces entreprises proposaient des buffets à volonté et les gens mangeaient beaucoup, surtout quand ils ont commencé à utiliser des agents. Et les marges sont soit très faibles, soit négatives dans bien des cas, ce qui signifie que ça coûte plus cher aux entreprises de fournir les jetons que ce que tu paies pour les utiliser. Elles sont donc dans une impasse, et c’est une impasse particulièrement crue ou poignante parce que ces entreprises veulent entrer en bourse. Elles essaient donc, vous savez, de faire en sorte que leurs chiffres aient l’air bons d’une manière ou d’une autre. C’est un compromis, car au fond, elles gèrent tout ça à perte. Et avec l’arrivée des agents, la perte est encore plus grande. Elles se retrouvent donc dans une situation où, d’un côté, elles veulent que les clients utilisent leurs services, et elles ont été plutôt efficaces là-dessus.
Mais d’un autre côté, elles veulent faire des profits. Et ces deux objectifs sont en fait en tension, n’est-ce pas ?
Ils sont toujours en tension dans une certaine mesure, n’est-ce pas ? Vous savez, plus vos marges sont faibles, plus vos clients apprécient. Mais il s’avère que cela ressemble un peu à un buffet à volonté. Et certains clients ne mangeaient pas tant que ça. Mais lorsque les gens ont commencé à utiliser des outils comme OpenClaw, qui est une sorte de système permettant d’utiliser les LLM comme agents, certaines personnes se sont mises à manger énormément au buffet
La question est : comment rendre cela économiquement viable ?
Partie II : Ce qui vient de se passer
Tout d’abord, premier effet domino : le « tokenmaxxing » est bel et bien mort, exactement comme Eisman et moi l’avions anticipé il y a quelques semaines. Les fournisseurs de LLM ne veulent plus proposer de formule à volonté et les clients ne veulent plus payer à la carte. Le problème fondamental est que pour créer une version fiable du produit, il faut soit facturer plus que ce que les clients sont prêts à payer, soit que les fournisseurs acceptent de subir une perte. Mais bon, si vous lisez régulièrement cette newsletter, vous le saviez déjà. (D’autres l’ont peut-être appris aujourd’hui ; confirmant ce que je disais depuis des semaines, ZeroHedge vient de rapporter que Citrini Research « a publié une mise à jour sur le statu quo de l’écosystème de l’IA, notant qu’en seulement quelques semaines, nous sommes passés du tokenmaxxing au tokenpanic. »)
La mort du tokenmaxxing signifie moins de revenus pour les entreprises de LLM, ce qui ne peut que nuire aux introductions en bourse. Et de plus en plus de gens s’en rendent compte.
Mais, deuxième effet domino, quelque chose d’autre vient de se produire. Et cela pourrait être d’une importance capitale.
Il faut replacer cela dans son contexte.
Le contexte est le suivant : il y a environ un mois, SoftBank a tenté d’obtenir un prêt sur marge de 10 milliards de dollars en s’appuyant sur sa (très importante) participation dans OpenAI. Cela n’a pas été bien accueilli par les banques, comme l’a noté Bloomberg (et comme je l’ai mentionné dans un essai précédent) :
« SoftBank Group Corp. a revu à la baisse ses plans concernant un prêt sur marge de 10 milliards de dollars garanti par sa participation dans OpenAI après avoir rencontré des réticences de la part de certains créanciers, ont déclaré des personnes proches du dossier. »
La nouvelle de dernière minute est encore pire. Bloomberg rapporte maintenant que les banques ne veulent même pas accorder ce prêt réduit :
SoftBank a immédiatement encaissé le coup ; le fait de baisser ses exigences sent le désespoir, et c’est un terrible vote de défiance que les banques aient encore dit non :
C’est le deuxième domino : on peut en déduire que les banques ne pensent pas vraiment qu’OpenAI vaille sa valorisation actuelle. Elles ne veulent pas des actions d’OpenAI comme garantie.
Et OpenAI souhaite entrer en bourse avec une valorisation encore plus élevée. Cela va être difficile compte tenu de cette nouvelle.
Le troisième domino pourrait donc être le suivant : OpenAI pourrait bien finir par devenir le WeWork de l’IA. (Anecdote : Masa est connu pour avoir investi massivement dans WeWork juste avant que l’entreprise ne s’effondre).
Voici une version de l’argumentation que j’avais présentée il y a deux ans :
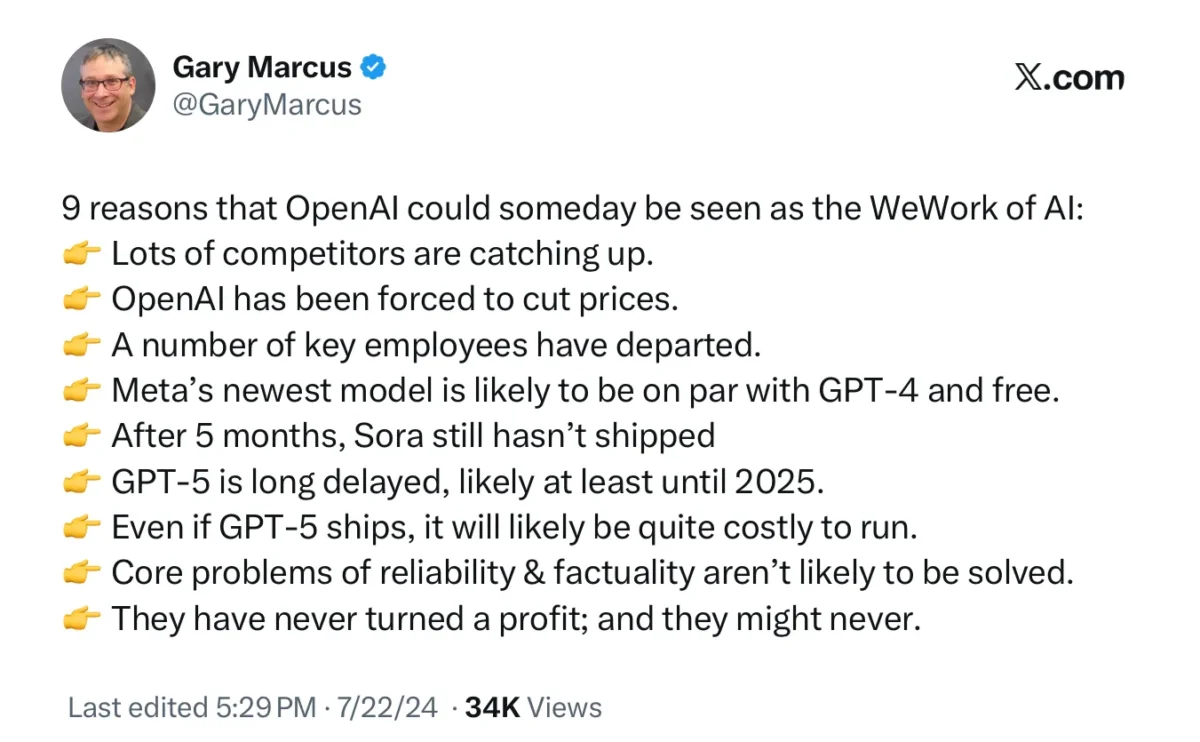
Deux ans plus tard, les concurrents ont rattrapé leur retard. OpenAI a dû baisser ses prix. D’autres employés clés sont partis, les modèles open source (bien que peut-être pas ceux de Meta) ne sont qu’à quelques mois de retard. Sora a brièvement été commercialisé, mais a finalement été retiré du marché. GPT a été retardé (jusqu’en août 2025, comme prévu). Les derniers modèles (bien que pas le 5 en particulier) sont coûteux à faire fonctionner, et le coût est un problème croissant.
Les problèmes fondamentaux de fiabilité et d’exactitude n’ont pas été résolus. Et OpenAI n’a toujours pas réalisé de bénéfices, et on ne sait toujours pas si ce sera un jour le cas.
Tous les mauvais signes sont désormais plus graves. La grande différence, c’est que les gens s’en rendent enfin compte.
Pour mettre les choses en perspective, mon tweet ci-dessus n’a récolté que 34 000 vues ; aujourd’hui, le monde entier se demande si l’IA n’est pas une bulle. Et à juste titre.
Ce moment à la Wile E. Coyote pourrait bien arriver bientôt.
Ce qui m’amène directement à la partie III.
Partie III : Un scénario actualisé
Ce qui s’est passé, bien sûr, avec WeWork, c’est qu’ils prévoyaient une immense introduction en bourse, et que tout s’est effondré ; en octobre 2019, peu après avoir levé une somme colossale auprès de SoftBank, ils ont retiré leur introduction en bourse.
Si le marché s’emballe à propos de l’introduction en bourse d’OpenAI, ce qui, après aujourd’hui, semble être une possibilité réelle, OpenAI pourrait être contrainte de retirer son introduction en bourse (Domino 3), ou de revoir ses ambitions à la baisse de manière drastique. Si tel est le cas, je ne vois pas comment elle pourrait honorer ses obligations colossales (600 milliards de dollars). (Domino 4)
S’ils ne peuvent pas honorer leurs obligations, je m’attends à ce que Nvidia, Oracle et bien d’autres subissent un coup dur en tant que dommages collatéraux (Domino 5). Et les répercussions pourraient toucher le système bancaire, les régimes de retraite et bien plus encore (trop de dominos pour les compter). Il y aurait certainement des discussions sur des plans de sauvetage.
(Avertissement : ceci n’est pas un conseil en investissement, c’est simplement ce que j’observe. Utilisez ces réflexions à vos propres risques.)