Traduction de Ordosmaxxing par Jeremy Wallace dans The Beak-Down, 16 septembre 2026.
Les contradictions de la transition énergétique s’affrontent dans la ville d’Ordos, en Mongolie intérieure.
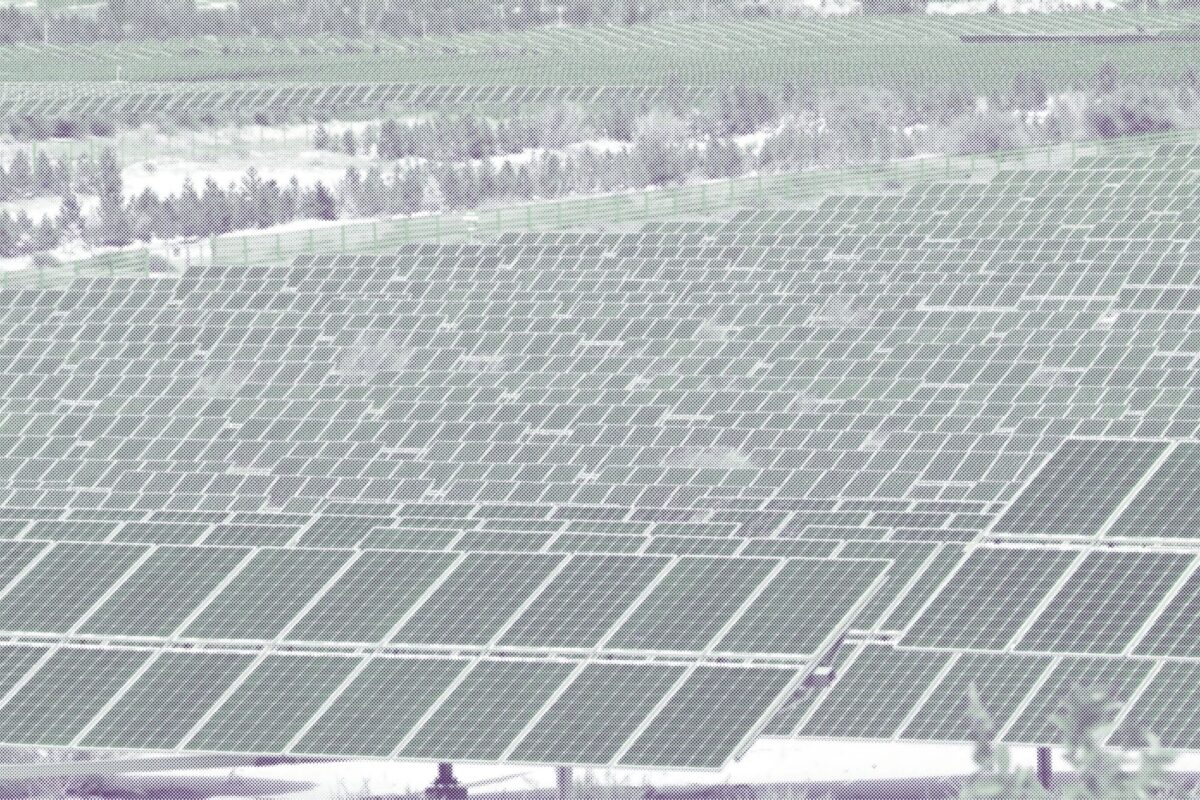
L’été dernier, je me tenais au milieu d’un champ de panneaux solaires s’étendant à perte de vue, ravi d’être entouré par les fondements matériels d’un avenir meilleur. Souhaitant avoir une vue plus large, j’ai gravi d’un bond une petite dune. Le sable s’étendait à perte de vue, en grande partie recouvert de panneaux solaires entrecoupés de sous-stations, de lignes électriques et de routes d’entretien. Dans cet environnement aride et venteux, l’herbe chétive peinait à pousser, même si les plantes semblaient apprécier l’ombre offerte par les panneaux. Absorbant le soleil brûlant d’Ordos, une ville située dans la région autonome chinoise de Mongolie intérieure, riche en ressources, les panneaux le transformaient en électricité pour alimenter non seulement cette communauté ou cette province, mais aussi des villes lointaines comme Pékin.
Il y a près de deux décennies, Ordos s’est fait connaître pour sa ville fantôme, Kangbashi, un immense nouveau quartier situé au sud du centre-ville. Conçu pour devenir un « Dubaï de la steppe », il n’a pas réussi à attirer suffisamment d’habitants pour peupler ses vastes étendues et les milliers d’appartements qui y avaient été construits. Les images prises par drone de rues désertes et d’immeubles fantomatiques se sont rapidement multipliées, et les journaux occidentaux ont été inondés de photos d’un paysage urbain étrangement dénudé, incarnant la folie de l’urbanisation rapide de la Chine. Parmi les appartements vendus, beaucoup l’ont été à des fins d’investissement plutôt que d’habitation, dans une frénésie spéculative sans aucune intention d’y vivre. Finalement, les prix de l’immobilier se sont effondrés, et avec le temps, Kangbashi a perdu de son caractère fantomatique. Le quartier compte désormais des habitants, même s’il n’est pas tout à fait aussi peuplé que l’avaient espéré ses promoteurs à l’origine. Néanmoins, l’immensité de Kangbashi a imposé des coûts systémiques à ceux qui y vivent, les piégeant dans une agglomération tentaculaire impraticable à pied, figée dans le béton.
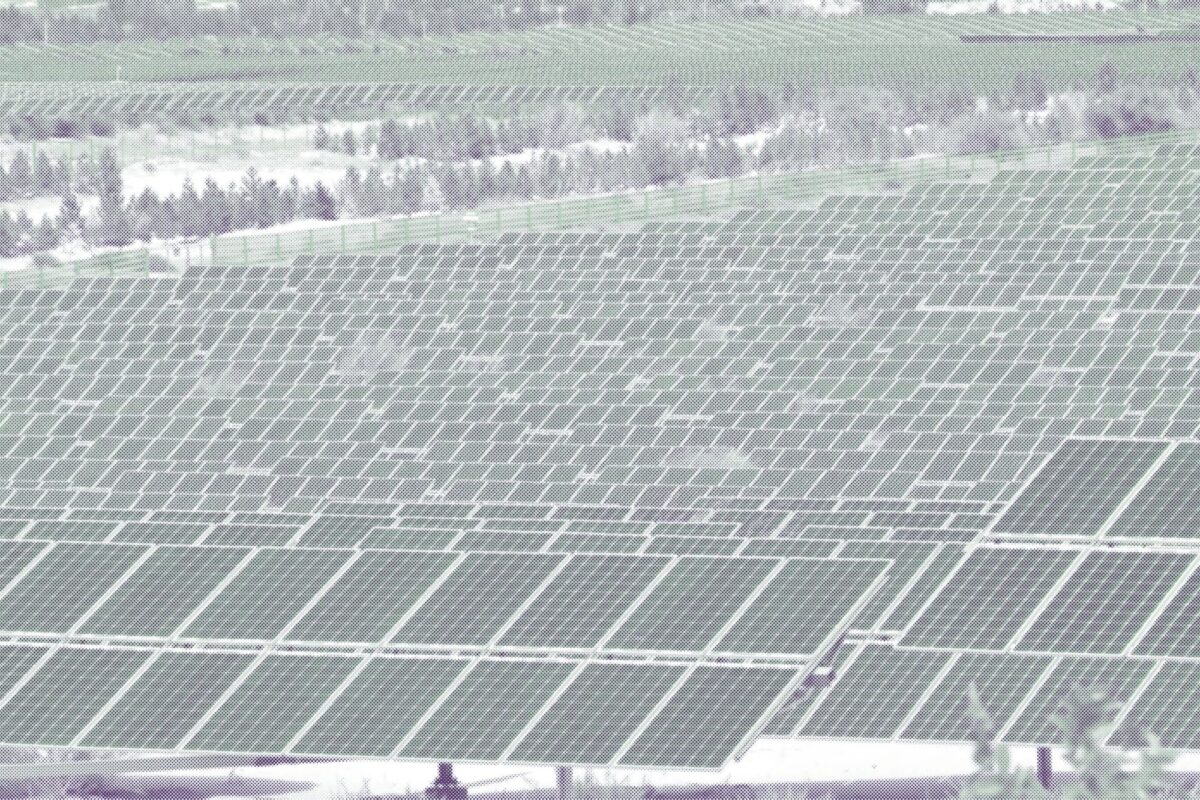
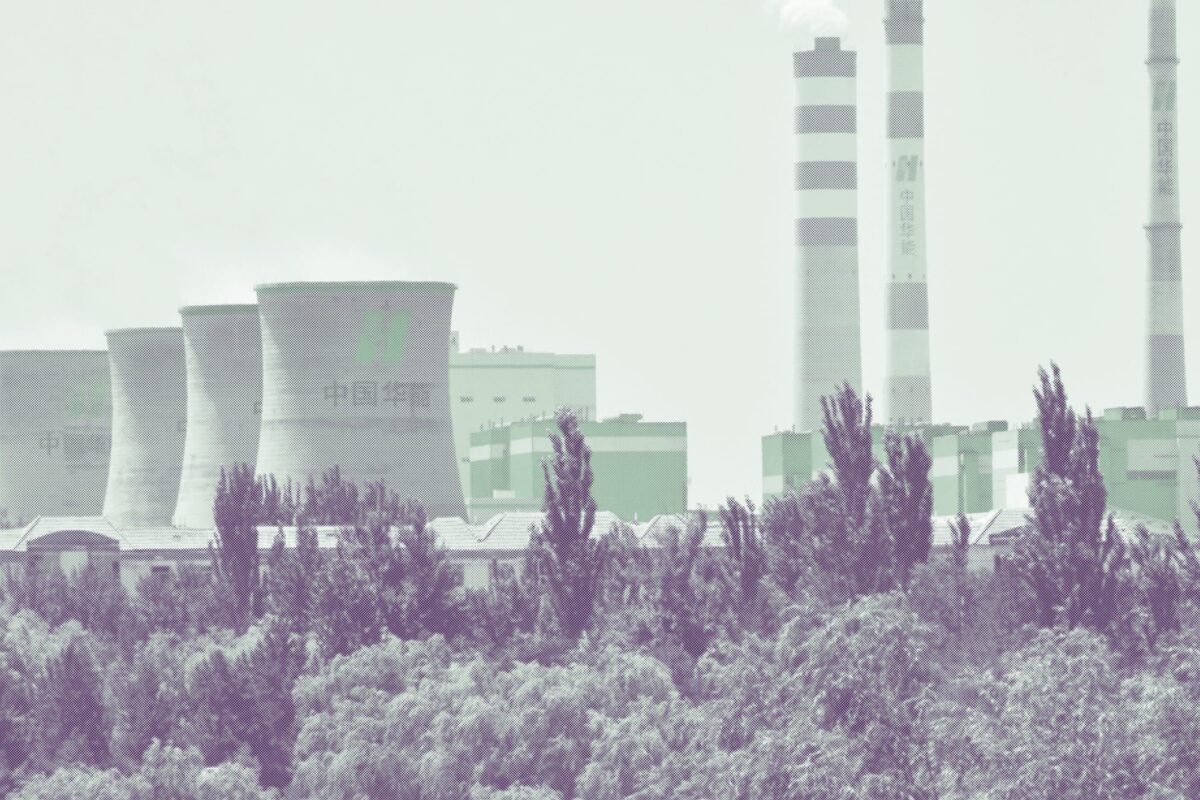
La construction est rarement un problème en Chine. En effet, avec la prolifération des énergies solaire et éolienne ainsi que des batteries à bas prix au cours des deux dernières décennies, la révolution des technologies vertes en Chine s’est largement développée grâce aux paris colossaux misés sur la construction et l’innovation. Mais en observant des endroits comme Ordos et, plus largement, la province de Mongolie intérieure, une réalité bien plus chaotique commence à se dessiner. Ici, s’entassent les uns sur les autres des systèmes énergétiques anciens et nouveaux : des installations de production solaire et éolienne et des mégabases1Des pôles industriels massifs et centralisés, conçus pour la production d’énergie à grande échelle. côtoient de nouvelles centrales à charbon et de vastes sites industriels qui transforment le charbon en produits chimiques tels que le méthanol et les plastiques — un processus industriel polluant destiné à remplacer le pétrole, et qui rend des activités déjà très émettrices encore plus destructrices pour notre atmosphère.
Ordosmaxxing
Ces dernières années, un nouveau mème a fait son apparition en Occident : le « Chinamaxxing », cette tendance qui consiste, pour les non-Chinois, à adopter les habitudes chinoises et à apprécier avec enthousiasme les grandes forces du pays. Pensez à l’admiration devant l’écran de la ligne d’horizon de Chongqing, aux gigantesques spectacles de drones illuminés du pays ou aux nouveaux véhicules électriques épurés de BYD. Vue ainsi en recul, la Chine devient une « succession de chiffres en hausse »2Un mantra du monde des cryptomonnaies impliquant la croissance sans fin des prix des actifs. sous forme de pays. C’est l’échelle über alles.
La tentation d’envier la Chine est évidente, en particulier pour les Américains confrontés à des pénuries de logements, d’énergie propre et d’infrastructures publiques — des domaines dans lesquels la Chine excelle désormais. La Chine est l’abondance incarnée, et à ce titre, elle est regardée avec envie par ces célèbres « frères libéraux » d’Abundance, Ezra Klein et Derek Thompson, eux-mêmes frustrés par les entraves juridiques qui, selon eux, ont ralenti la construction aux États-Unis ces dernières décennies. Le « Chinamaxxing » ne se limite pas non plus à une classe de commentateurs épris par l’idée de construire à nouveau en grand.
Les récents écrits de l’historien prolifique Adam Tooze, dans de nombreux articles publiés sur son Substack « Chartbook » très suivi, rendent compte avec brio d’une grande partie de l’activité et des répercussions de la construction chinoise dans le domaine des technologies propres. De même, Dan Wang, qui, dans son récent best-seller Breakneck : China’s Quest to Engineer the Future, oppose la société américaine, dominée par les juristes, rigide et lente à construire, à l’État chinois axé sur l’ingénierie, qui avance avec fougue, bousculant les choses et les gens sur son passage. C’est peut-être dans le monde de la politique climatique que cet enthousiasme effréné est le plus manifeste : la Chine, aux yeux de beaucoup, semble résolument engagée sur la voie de l’abandon des énergies polluantes au profit d’une nouvelle ère d’énergie propre et abondante. C’est la transition énergétique devenue réalité.
À Ordos, cependant, on ne voit guère de signes indiquant la fin du règne du charbon. En réalité, Ordos ressemble moins à une transition qu’à une accumulation : les mégabases se dressent, les usines de transformation du charbon en produits chimiques se multiplient à un rythme effréné, et rien ne disparaît. En ce sens, la ville semble correspondre à l’analyse de l’historien français de l’énergie Jean-Baptiste Fressoz : là où beaucoup voient l’histoire de l’énergie comme une succession de transitions, le monde passant du bois au charbon puis au pétrole, Fressoz considère que chaque « transition » réputée dépend de la source d’énergie qui l’a précédée pour son développement.3Son histoire complète est retracée dans More and More and More: An All-Consuming History of Energy, Londres 2024. L’extraction du charbon nécessitait d’importantes quantités de bois pour empêcher les mines de s’effondrer ; les voies ferrées consommaient de grandes quantités de bois, car les traverses devaient être remplacées ; le charbon était transformé en coke pour que l’acier puisse être utilisé dans la fabrication des fûts, des pétroliers et des oléoducs nécessaires au transport du pétrole à travers le monde. Il s’agit là, selon lui, d’une « symbiose matérielle », dont le résultat est que, cumulativement, notre consommation ne va que dans une seule direction : vers le haut. La soustraction, le retrait de l’ancien, n’a tout simplement jamais lieu. Pour Fressoz, « toujours plus » est la loi de l’histoire de l’énergie.
Cette incapacité à rompre avec l’ancien n’est pas une conséquence inévitable de la physique. Elle est plutôt inscrite dans les institutions, les prix et la politique d’un lieu. Là où ces éléments s’alignent, l’ancien disparaît bel et bien : la Grande-Bretagne a fermé sa dernière centrale à charbon en 2024 et consomme aujourd’hui bien moins de charbon qu’il y a trois décennies ; la production de gaz naturel en Californie a baissé cette année de 46 % par rapport à il y a deux ans, supplantée par le solaire, l’éolien et le stockage. La transition n’est pas impossible ; elle est simplement, bien souvent, laissée de côté. Et il n’y a pas de meilleur endroit qu’Ordos pour observer à la fois la construction et la rupture.
Le roi charbon
Au nord de Kangbashi, autrefois ville fantôme, et au nord de Dongsheng, l’ancien centre d’Ordos, se trouve le banner de Dalad, au cœur de la contradiction. Dans la zone de développement économique de Dalad Banner (DEDZ), des entreprises extraient le charbon des mines locales et le brûlent pour produire l’électricité nécessaire à la fusion de l’alumine et de l’aluminium, tout en utilisant également des déchets de charbon de mauvaise qualité pour fabriquer des précurseurs de carbure de calcium et d’autres produits chimiques. D’autres entreprises, quant à elles, utilisent les cendres volantes et les scories issues de la combustion du charbon pour alimenter les cimenteries locales.
Mais le processus le plus néfaste de tous est celui utilisé par Rongxin Chemical, dont la principale chaîne de production de méthanol à partir de charbon, située à Ordos, produit 900 000 tonnes de méthanol par an. L’entreprise achève actuellement un vaste projet d’extension de 1,4 milliard de dollars US qui lui permettra de transformer chaque année 2,1 millions de tonnes de méthanol en 800 000 tonnes d’oléfines, un produit chimique utilisé dans la fabrication des plastiques.4La ligne de production de méthanol existante de Rongxin couvrira moins de la moitié des matières premières, le reste étant acheté auprès d’usines voisines de conversion du charbon en méthanol. En avril de cette année, la nouvelle usine — dont la mise en service est prévue d’ici fin 2026 — comptait 4 000 ouvriers du bâtiment sur le chantier, et ses principaux composants ont passé avec succès les tests de sécurité en juillet. L’usine de Rongxin fait toutefois pâle figure face à celle de Baofeng, située à l’extrémité sud-ouest d’Ordos, qui a démarré ses activités l’année dernière. Avec une capacité de production de trois millions de tonnes d’oléfines par an, Baofeng affirme qu’il s’agit de la plus grande usine de conversion du charbon en oléfines au monde.
Mais pourquoi ici, à Ordos ? À première vue, on pourrait penser que ce sont des considérations économiques qui ont motivé cette ruée vers la construction. Ce n’est qu’une illusion. Comme l’a récemment expliqué le directeur adjoint de Rongxin, le charbon coûte entre 500 et 600 yuans chinois (RMB) la tonne (75 à 90 dollars américains), tandis que le méthanol se vend environ 2 000 RMB la tonne et les oléfines entre 7 000 et 8 000 RMB. Il s’agit là, selon lui, de « sauts de valeur à plusieurs niveaux » qui transforment le charbon en produits à bien plus forte valeur ajoutée — ce qui semble être un avantage économique évident. Mais une tonne de charbon ne se transforme pas en une tonne d’oléfines : chaque tonne de charbon est convertie en moins d’une demi-tonne de méthanol et en seulement environ un sixième de tonne d’oléfines. Comme l’a admis le directeur, le méthanol représente environ les deux tiers du coût des oléfines, ce qui ne laisse à l’usine qu’une maigre marge de 2 %. Les documents déposés montrent que Rongxin ne s’attend pas à ce que l’usine soit entièrement rentabilisée avant dix ans.
Le modèle économique ne tient la route que si les prix des oléfines sont élevés. Mais à l’instar de nombreux autres secteurs en Chine, l’industrie du raffinage et de la chimie souffre d’une surcapacité, concentrée en grande partie sur la côte est, où l’on utilise comme matières premières le gaz et le pétrole, plus traditionnels, plutôt que le charbon utilisé à Ordos. Ces usines sont non seulement moins coûteuses à exploiter, mais aussi bien moins polluantes, la gazéification du charbon générant trois à cinq fois plus de CO₂ par tonne d’oléfines que les usines traditionnelles. La transformation du charbon en produits chimiques, telle qu’elle est pratiquée à Ordos, constitue donc à la fois un désastre économique et environnemental.
Alors pourquoi construire ces installations ? L’une des réponses tient à la sécurité énergétique : les usines d’Ordos utilisent du charbon national plutôt que du pétrole et du gaz, en grande partie importés. Ces installations génèrent également une activité économique importante, à défaut de bénéfices. Des entreprises comme Rongxin emploient directement des milliers de personnes en Mongolie intérieure. Indirectement, elles en emploient encore bien davantage ; l’industrie minière de la province fournit des emplois à des centaines de milliers de travailleurs et paie des impôts dont dépendent Ordos et le reste de la province.
En fin de compte, cependant, la poussée en faveur des oléfines à Ordos découle d’un besoin tout à fait différent : celui de trouver un débouché pour le charbon. Si le bois de Fressoz a physiquement soutenu les mines de charbon, les usines de transformation du charbon en produits chimiques contribuent à soutenir financièrement l’économie du charbon, alors que l’appétit du secteur électrique pour cette roche noire a atteint un plateau. Ce plateau sur le marché de l’électricité est maintenu en raison d’autres décisions politiques de l’État : l’électricité issue du charbon perçoit des paiements de capacité du réseau tout en bénéficiant de contrats à long terme qui permettent aux centrales à charbon de fonctionner même lorsque l’énergie solaire et éolienne est disponible en abondance. Comme je l’ai déjà fait valoir, dans tout cela, nous devons prendre en compte les rendements de capacité5Décrivant les bénéfices tirés d’une offre supplémentaire qui profitent à des segments plus larges de la population, au-delà des investisseurs. et pas seulement les rendements du capital : des investissements importants et des bulles productives peuvent remodeler les économies même s’ils ne parviennent pas à rembourser leurs investisseurs. La transformation du charbon en produits chimiques illustre parfaitement cette logique, en favorisant une dépendance continue au charbon.
Construire et détruire
À seulement 20 kilomètres à l’ouest du paysage industriel de la DEDZ se trouve le terrain sur lequel je me tenais, entouré de panneaux, qui abrite certains des plus grands parcs solaires au monde. Ceux-ci ne devraient cesser de s’étendre dans le désert au cours des prochaines années. Le plan quinquennal récemment publié par la province fixe un objectif de 325 gigawatts d’installations solaires et éoliennes d’ici 2030, contre 170 gigawatts actuellement dans la région. Ajouter ces 31 gigawatts chaque année peut sembler incroyablement rapide vu de l’extérieur, mais la province a ajouté plus de 40 gigawatts de capacité renouvelable en 2024 et 35 gigawatts l’année dernière. En réalité, la superficie de la Mongolie intérieure est si vaste que le désert de Kubuqi, à lui seul, pourrait facilement accueillir 200 gigawatts supplémentaires d’énergie solaire. Malgré cela, peu de signes de travaux de construction ou d’extension ont été observés sur ces sites au cours des 12 derniers mois. Au contraire, l’énergie solaire et éolienne est restreinte, en particulier aux moments les plus ensoleillés et les plus venteux, écartée par les producteurs d’électricité et les gestionnaires de réseau qui privilégient le charbon et ses contrats à long terme.
Pour beaucoup, les batteries, qui permettent de stocker de l’énergie lorsque le vent et le soleil sont à leur maximum pour la réutiliser plus tard lorsque la demande est forte, constituent la solution évidente au problème de surcapacité des énergies renouvelables. Mais à Ordos, les batteries sont déjà là, inutilisées, cuisant au soleil. Le parc de batteries de la Mongolie intérieure est le plus grand de Chine, avec une capacité de stockage totale de 25 gigawatts. Alors que dans des régions comme la Californie, ces batteries se chargeraient grâce à l’électricité bon marché en milieu de journée, lorsque l’énergie solaire inonde le réseau, puis se déchargeraient tout au long de la soirée lorsque les prix sont plus élevés, le marché de la Mongolie intérieure ne présente pas ce type de différentiel de prix. Les batteries restent donc simplement inactives, utilisées moins de 3 % du temps. En Chine, il n’y a tout simplement pas de modèle économique viable pour les batteries.
Si le boom de la construction en Chine fait saliver ses admirateurs à travers le monde, ce que l’on observe dans les déserts de la Mongolie intérieure est tout autre chose, quelque chose de bien plus spécifique et concret. Il ne s’agit pas ici de « Chinamaxx », c’est-à-dire de construire en grand et rapidement, mais d’« Ordosmaxx », c’est-à-dire de répondre à tous les problèmes en augmentant les capacités, même si ces nouvelles capacités matérielles sont difformes et faussées par l’incapacité à mettre en place des institutions visant à rompre avec l’ancien système. C’est là que le pays a jusqu’à présent rencontré des difficultés. Créer le marché fera émerger un écart de prix que les batteries absorberont. Mais cela entraînera également des ruptures — notamment dans l’économie du parc de centrales à charbon. Officiellement, le charbon est qualifié en Chine de « pierre de ballast » : la force stabilisatrice garantissant la sécurité de l’approvisionnement énergétique. Le marché fait défaut car, en le créant, le secteur du charbon serait menacé. C’est cela qu’Ordos et Pékin hésitent à briser.
Ils ont des raisons de s’inquiéter. Pékin a déjà agi ainsi par le passé et en connaît les conséquences. En août 2020, le gouvernement central a annoncé une politique visant à restreindre les nouveaux prêts aux promoteurs immobiliers présentant une faible solvabilité, mesurée à l’aune de trois « lignes rouges » : un ratio passif/actif de 70 %, un ratio dette nette/fonds propres de 1:1 et une trésorerie supérieure aux emprunts à court terme. Il s’agissait d’un moyen de gérer ce qui constituait alors une bulle immobilière de 50 000 milliards de dollars américains. À l’époque, le secteur immobilier représentait un quart de l’économie du pays ; il constituait la base fiscale de chaque ville et un réservoir de richesse pour les ménages. Il était, tout simplement, trop gros pour faire faillite, et tout le monde a donc continué à acheter et à construire.
Si les trois « lignes rouges » visaient à refroidir un marché en surchauffe, elles ont au contraire déclenché un effondrement généralisé du marché. Depuis, les prix de l’immobilier ont chuté d’environ 25 %, détruisant près de 20 000 milliards de dollars américains de richesse sur le papier. Et ils continuent de baisser plus d’une demi-décennie plus tard. Les investissements dans l’immobilier neuf restent orientés à la baisse — une tendance qui s’accompagne d’un avantage climatique supplémentaire, puisque l’utilisation de matériaux de construction à fortes émissions, comme l’acier et le ciment, diminue également.
La réduction des capacités sera toujours coûteuse, mais Pékin craint que toute mesure n’entraîne un effondrement brutal plutôt qu’un processus progressif de démantèlement. Il est d’ores et déjà clair que sur les marchés de l’électricité, où il a dû rivaliser avec l’électricité propre, le charbon a perdu la partie. Le charbon est polluant et lent à mettre en service, et son extraction, son lavage et son transport ont un coût. Sa combustion génère des quantités excessives de cendres qu’il faut éliminer. L’énergie solaire, l’éolien et le stockage sont propres et rapides, surpassant facilement le charbon sur les indicateurs qui comptent pour les marchés.
C’est pourquoi, en juillet 2021, Xi Jinping, dirigeant de longue date de la Chine, a inventé un nouveau slogan pour décrire la manière dont la transition énergétique devait être menée : « Construire d’abord le nouveau, puis démanteler l’ancien. » Avant même que les implications d’un effondrement du secteur immobilier ne soient évidentes, Xi, frustré, s’était plaint que les responsables tentaient d’atteindre une série d’objectifs de décarbonisation fixés précédemment de manière trop agressive (à la manière d’une campagne électorale) : les entreprises charbonnières subissaient des pertes financières considérables et les banques retiraient leurs prêts. Cela s’est confirmé cet automne-là, lorsque des coupures d’électricité ont frappé de vastes régions du pays. La question de la sécurité énergétique était de retour, et l’invasion de l’Ukraine par la Russie — suivie du conflit avec l’Iran — n’a fait que renforcer davantage l’intérêt de conserver des réserves.
Abandonner l’ancien
Ce printemps a marqué le lancement du quinzième cycle de plans quinquennaux de la Chine. Le plan actuel s’étendant jusqu’en 2030, il ne s’agit pas des stratégies d’allocation de l’ère maoïste, lorsque l’appareil de planification d’État contrôlait l’économie depuis Pékin. Au contraire, les plans contemporains de la Chine fournissent des orientations et une direction à l’économie et aux secteurs privilégiés, tels que les « forces productives de nouvelle qualité » comme les énergies renouvelables, les véhicules électriques et l’informatique de pointe. Les observateurs du secteur de l’énergie et du climat ont été déçus par le manque d’ambition du plan, bien que leurs attentes fussent déjà faibles ; l’automne dernier, la Chine a déposé une contribution déterminée au niveau national (CDN) très modeste dans le cadre de ses obligations au titre de l’Accord de Paris.
Pourtant, une lueur d’espoir se profile tant à court terme que dans un avenir lointain. En avril, Pékin a fait adopter des mesures contraignantes visant à évaluer les responsables locaux sur la base d’indicateurs climatiques, dont trois sont des quantités et non des ratios comme l’intensité carbone. Un cadre à Ordos ne peut plus compter sur la méthode « Ordosmaxx » pour obtenir une promotion en coulant du béton pour une usine chimique non viable. La construction pourrait être récompensée, mais quelque part dans le même dossier figure une ligne qui comptabilise le charbon.
Il y a des raisons de douter de la portée de ces nouvelles mesures d’évaluation. La commission chargée de noter les responsables sur le charbon continue de qualifier ce dernier de « pierre de lest » de la sécurité énergétique. Les résultats sont internes et non rendus publics. Les mesures se contentent d’exiger des responsables qu’ils « contrôlent raisonnablement » la production d’électricité au charbon plutôt que de fixer des calendriers précis de sortie progressive. Et le plan quinquennal de la Mongolie intérieure promet d’augmenter la part du charbon utilisé comme matière première chimique plutôt que de la réduire. Le calendrier, en revanche, n’est pas négociable. Les doubles objectifs carbone de Xi prévoient que les émissions atteignent leur pic avant 2030 et que la neutralité carbone soit atteinte d’ici 2060. Et si le pic ne nécessite pas de démanteler les systèmes énergétiques qui ont alimenté le passé de la Chine, atteindre zéro émission, lui, l’exige.
Huit mois après avoir lancé ce nouveau slogan, Xi s’est adressé à une délégation de Mongolie intérieure. « La transition verte est un processus, pas quelque chose qui s’accomplit du jour au lendemain. Nous devons d’abord construire, puis démanteler, et non démanteler avant d’avoir construit », leur a-t-il déclaré. « On ne peut pas simplement jeter les outils dont on dépend pour se nourrir aujourd’hui avant d’avoir les nouveaux fermement entre les mains. Cela ne marchera pas. »
Les outils concrets de la transition sont entre nos mains. Vingt-cinq gigawatts de batteries sont déjà installés en Mongolie intérieure, déjà raccordés, prêts à l’emploi. Selon la règle de Xi lui-même, la condition est remplie : les nouveaux outils sont fermement en main. Il reste à mettre en place les institutions qui leur permettront de fonctionner, ce qui implique également de se défaire des anciens outils. Cela n’a pas encore eu lieu, mais c’est ce qu’exige la décarbonisation.
Fichier Excel des traductions par Gilles en vrac
Fiches avec les premières phrases (et non seulement les titres)
Les caractères gras dans le texte sont de Gilles.
Notes
- 1Des pôles industriels massifs et centralisés, conçus pour la production d’énergie à grande échelle. ↩︎
- 2Un mantra du monde des cryptomonnaies impliquant la croissance sans fin des prix des actifs. ↩︎
- 3Son histoire complète est retracée dans More and More and More: An All-Consuming History of Energy, Londres 2024. ↩︎
- 4La ligne de production de méthanol existante de Rongxin couvrira moins de la moitié des matières premières, le reste étant acheté auprès d’usines voisines de conversion du charbon en méthanol. ↩︎
- 5Décrivant les bénéfices tirés d’une offre supplémentaire qui profitent à des segments plus larges de la population, au-delà des investisseurs. ↩︎